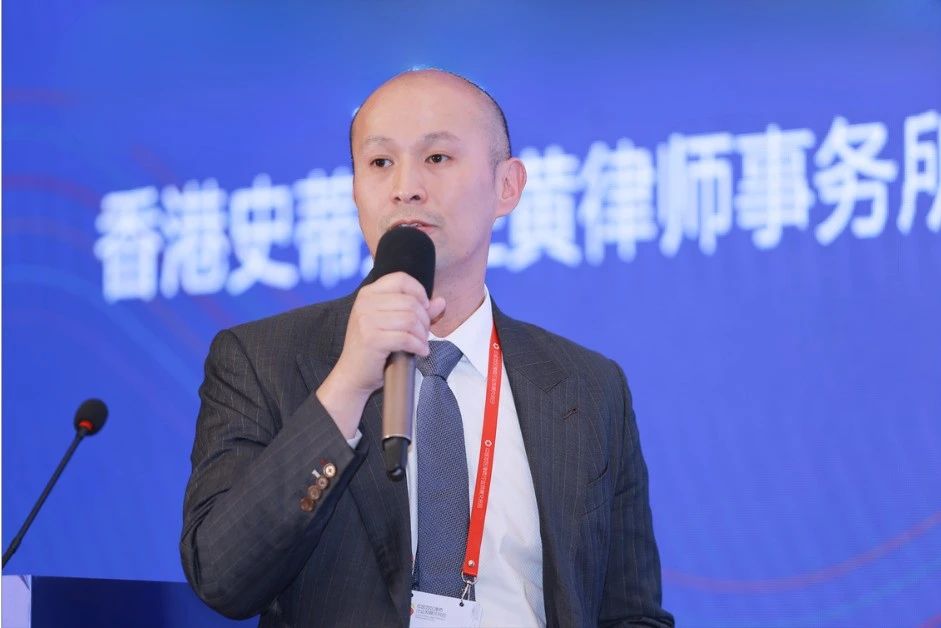
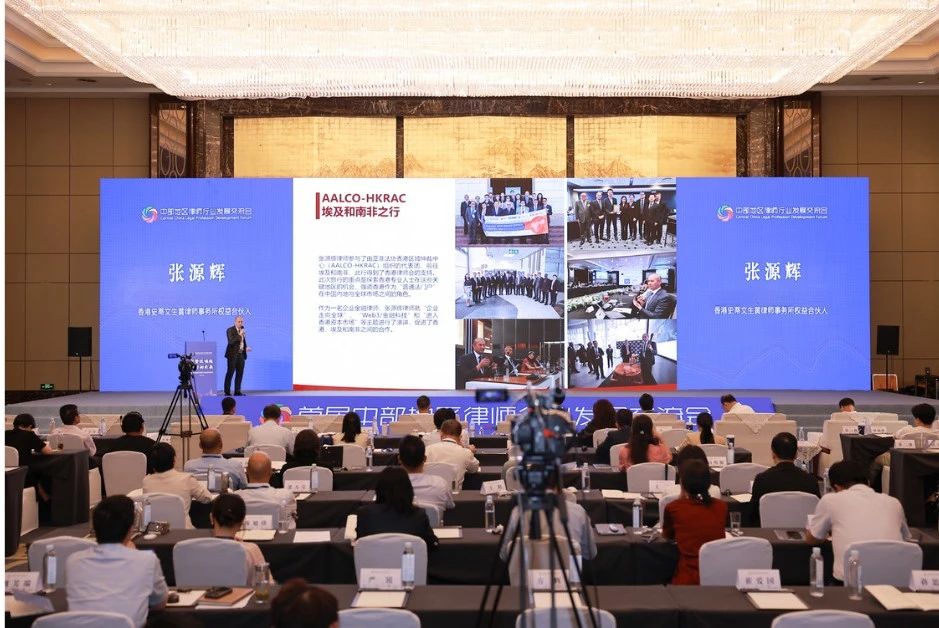
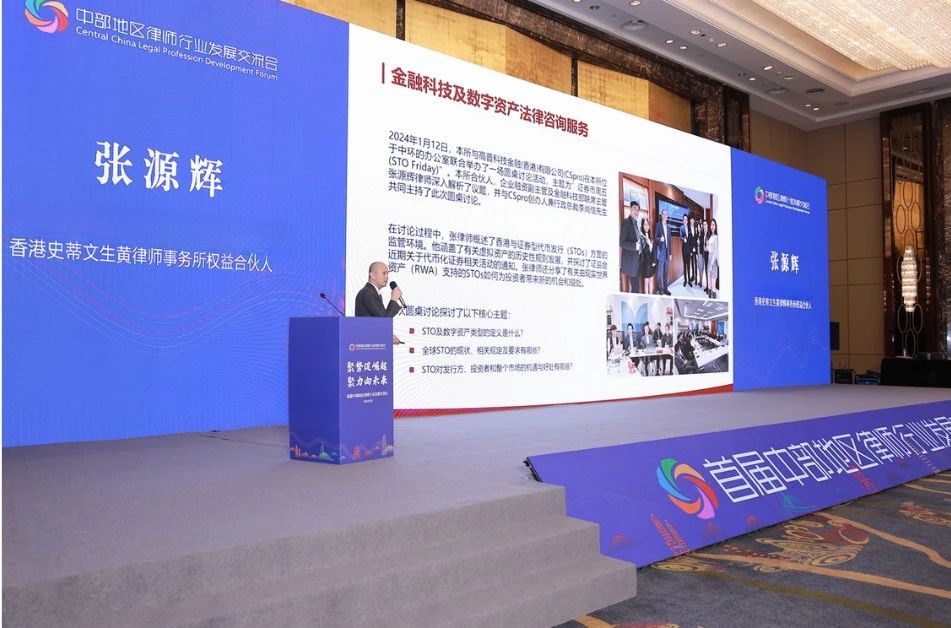
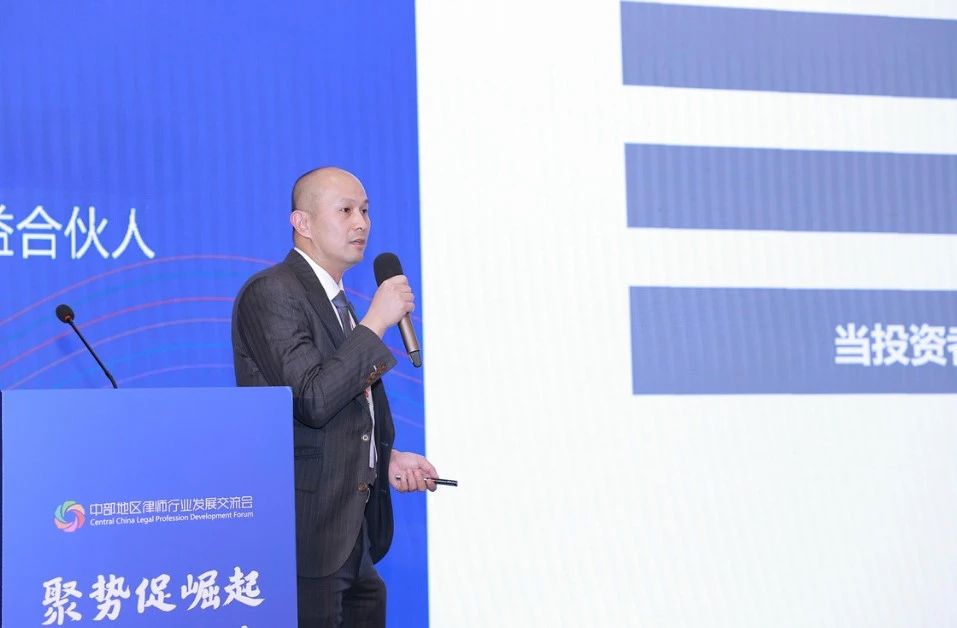
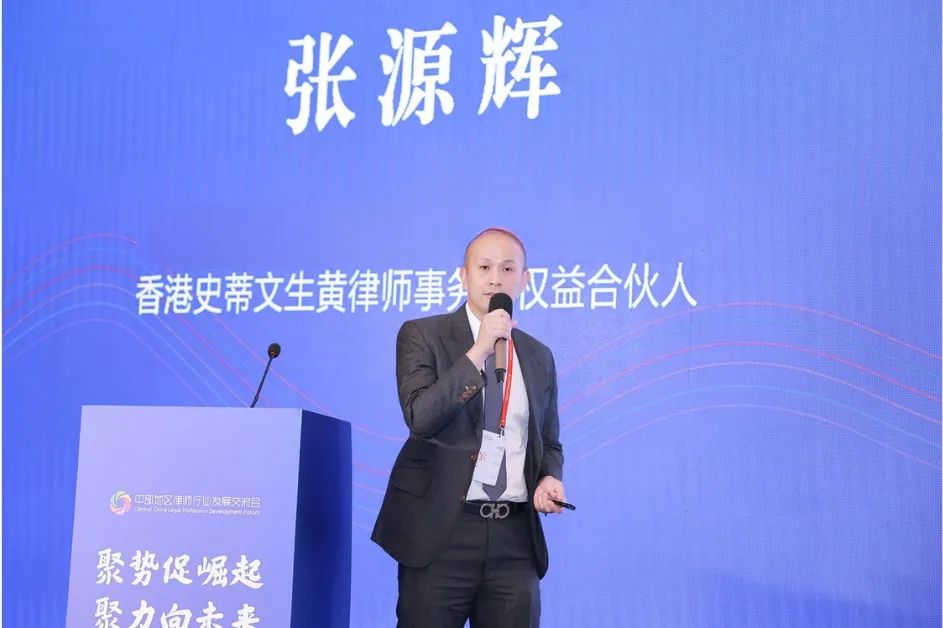
2025年8月18日 合伙人张源辉律师受邀为首届中部地区律师行业发展交流会担任演讲嘉宾 2025年7月4日至5日﹐本所合伙人张源辉律师,受邀出席在安徽省合肥市举行的首届中部地区律师行业发展交流会,并作为演讲嘉宾分享专业见解。 …Read More 本次交流会由山西、江西、河南、湖北、湖南、安徽六省律师协会联合主办,安徽省律师协会承办,以“聚势促崛起,聚力向未来”为主题,吸引了中部地区六省律师协会负责人、专业委员会代表及律师同仁等200余人参会。安徽省司法厅党委书记、厅长罗建华,中华全国律师协会副会长蒋敏出席开幕式并致辞,安徽省司法厅党委委员、副厅长、一级巡视员、省律师行业党委书记张国安主持开幕式。 在“涉外法律服务”主题交流环节,张律师发表题为《中国企业赴港上市、出海攻略解读》的主题分享,深入探讨上市IPO、企业出海攻略、涉外律师担任的角色等热点议题,并结合实务经验提出建设性建议。 本次会议是中部六省律师行业首次以区域协同为目标的高规格交流活动,紧扣国家“中部崛起”的重大战略决策,聚力贡献服务中部地区崛起的行业智慧,为构建跨区域法律服务协作机制奠定了重要基础。 详情 由 编辑小组发布 2025年8月7日 香港联合交易所有限公司(「联交所」)就优化首次公开招股市场定价及公开市场规定所进行的咨询公布谘询总结,并就持续公众持股量的建议展开进一步咨询。 …Read More 首次公开招股市场定价及公开市场改革建议的总结 经考虑1,253名来自各界回复者的咨询意见后,联交所将对上市要求作出以下主要修改: 首次公开招股发售及定价机制: 建簿配售部分的最低分配份额: 规定发行人将首次公开招股时初步拟发售股份的至少40%分配至建簿配售部分。 分配至公开认购部分: 允许新上市申请人选用机制A或机制B,作为首次公开招股发售的分配机制: 机制A:将现行分配及回补机制替换为以下公开认购部分的指定分配比例: 初订 分配份额 公开认购部分超额认购倍数 ≥15倍 至 <50倍 ≥50倍 至 <100倍 ≥100倍 分配予公开认购部分的发售股份百分比 5% 15% 25% 35% 机制B:引入新的机制选项,要求发行人事先选定一个分配至公开认购部分的比例,下限为发售股份的10%(上限为60%),并无回补机制。 公开市场规定 初始公众持股量及自由流通量: 规定发行人于上市时符合以下最低公众持股量及自由流通量规定: 初始公众持股量门槛 初始自由流通量门槛 拥有单一股份类别的发行人(并非在中国内地注册成立) 10%-25%之间不等的层级式百分比门槛(按相关股份类别上市时的市值厘定) 10%及达5,000万港元 ( GEM: 1,500万港元)市值;或 达6亿港元市值 无其他上市股份的H股发行人 A+H发行人 10% ;或 达30亿港元市值 5%及达5,000万港元 ( GEM: 1,500万港元)市值;或 达6亿港元市值 新规定将于2025年8月4日生效,并适用于所有发行人及所有在该日或之后刊发上市文件的新上市申请人。 持续公众持股量建议的进一步谘询 因应市场对设立适当的持续公众持股量规定的意见,联交所亦就有关规定的详细建议展开进一步谘询。 现行规定 建议规定 持续公众持股量门槛 · 拥有单一股份类别的发行人(并非在中国内地注册成立) 无论何时,维持上市时的规定公众持股量百分比,即25%或上市时规定的任何较低百分比(初始规定门槛) 无论何时,维持: 1. 初始规定门槛;或 2. 替代门槛: 10亿港元市值及10%公众持股量 · 无其他上市股份的H股发行人 · A+H发行人 由公众持有的H股必须达10亿港元市值或5%公众持股量 公众持股量不足 若公众持股量低于适用的持续公众持股量门槛,便违反《上市规则》 公众持股量不足的后果 · 违规责任 有责任恢复公众持股量并刊发公告 有责任恢复公众持股量并刊发公告;及 不得采取可能会进一步降低公众持股量百分比的行动 · 停牌 若公众持股量不足,联交所有权指令发行人停牌 不会仅因公众持股量不足而停牌 · 退市机制 停牌18个月( GEM:12个月), 即可除牌 若发行人公众持股量严重不足,便加上股票标记;及 若发行人未能于18个月( GEM: 12个月)内恢复公众持股量,即可除牌 报告公众持股量 在年报中确认公众持股量充足 在月度报告和年报中确认公众持股量充足,并就实际公众持股量作额外披露 公众谘询期将于2025年10月1日结束。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年6月16日 香港稳定币条例将于2025年8月1日生效,开启虚拟资产监管新时代 …Read More 香港[1]政府已确认,《稳定币条例》将于2025年8月1日生效,[2]要求在香港发行与法定货币挂钩的稳定币或与港币挂钩的稳定币发行人需获得香港金融管理局(“金管局”)的牌照。 《稳定币条例》概述 《稳定币条例》将香港的虚拟资产监管框架与国际标准接轨,遵循“相同活动、相同风险、相同监管”原则。 该条例为与“指明稳定币”相关的活动制定了监管框架。指明稳定币是一种用作交易媒介的虚拟资产,参考一种或多种官方货币(如港币)金管局指明的计算单位或经济价值的储存形式以维持稳定价值。[3]在香港发行指明稳定币的发行人必须获得金管局的牌照,并持续遵守全面的要求。 牌照制度的关键条款 《稳定币条例》为指明稳定币的发行、提供和营销引入了全面的监管框架。以下是主要条款: 牌照要求 从事以下活动的任何人士必须获得金管局的牌照:- 在香港以业务形式发行指明稳定币; 在香港以外发行全部或部分与港币挂钩的指明稳定币;及 进行金管局指定为“受规管稳定币活动”的活动。 此外,任何人在香港或其他地方向公众积极推广其进行或看似进行受规管稳定币活动的活动,均需申请牌照。 持牌发行人的要求 申请人需满足(包括但不限于)以下最低标准以获得金管局颁发的指明稳定币发行牌照: – [4] 提供限制 《稳定币条例》不仅监管指明稳定币的发行,还规定了认许提供者,当中包括但不限于:- 《稳定币条例》下的持牌人; 根据《证券及期货条例》(第571章)持有虚拟资产交易平台牌照的持牌法团; 根据《证券及期货条例》持有第1类(证券交易)活动牌照的持牌法团; 根据《银行业条例》(第155章)注册的银行; 根据《支付系统及储值支付工具条例》(第584章)获得储值支付工具牌照的人士。 在新制度下,由金管局持牌发行人发行的指明稳定币可向零售投资者提供;而其他(未经金管局发牌)的指明稳定币发行人仅限向《证券及期货条例》定义的专业投资者或金管局或财政司司长指明的受众提供。过渡安排现有稳定币发行人自2025年8月1日 (“生效日期”) 起有3个月时间申请牌照,期间可继续进行受规管稳定币活动而无需立即受罚。满足以下条件的发行人可获6个月延期: 在生效日期起3个月内提出牌照申请; 获金管局书面确认受理申请; 提供书面声明,表明其在生效日期前已在香港进行受规管稳定币活动;及 提供书面承诺,确保在获批临时牌照时遵从适用于持牌人的规管性规定。 未在3个月内申请牌照的发行人将在生效日期起3个月后进入1个月的结业期。申请被拒绝或撤回的发行人自拒绝或撤回之日起进入1个月的结业期,可申请延长。反洗钱/反恐融资要求2025年5月26日,金管局发布咨询文件,概述受规管稳定币活动的拟议反洗钱/反恐融资要求。主要提议包括但不限于: 客户尽职调查:对涉及8,000港元或以上发行或赎回交易的客户进行尽职调查,包括验证钱包所有权; 非托管钱包:对非托管钱包的转账实施增强监控、交易限额和筛选,以降低洗钱和恐怖分子资金筹集风险; 持续监控:使用区块链分析跟踪交易历史并检测非法活动,强制报告可疑交易; 旅行规则合规:遵守《反洗钱及反恐融资条例》(第615章)下的虚拟资产转移要求,确保对托管钱包提供商进行尽职调查; 二级市场监控:提出措施如限制初次分发给受监管实体、使用区块链分析以及将非法钱包地址列入黑名单,以应对点对点交易中的洗钱/恐怖融资风险。 对这些提议的反馈需于2025年6月30日前提交。对虚拟资产行业的影响 增强投资者信心:严格的牌照要求,包括储备资产分隔和反洗钱/反恐融资合规,为投资者提供更大保障,降低欺诈和金融不稳定的风险。 吸引全球参与者:《稳定币条例》与国际标准接轨及其务实方法使香港成为传统金融机构和金融科技初创企业的吸引力目的地。 合规挑战:较小的发行人可能面临满足金管局高监管标准的重大成本,特别是在储备资产管理、持续审计和反洗钱/反恐融资合规方面。 结论《稳定币条例》将于2025年8月1日生效,标志着香港数字金融之旅的重要一步。通过平衡创新与稳健监管,该条例增强市场诚信,保护消费者,并使香港成为全球虚拟资产领域的竞争者。监管机构、发行人和行业利益相关者的合作对于确保香港稳定币生态系统的平稳过渡和可持续增长至关重要。对发行人而言,遵从新条例意味着需在法律、运营及财务系统(特别是储备资产管理及反洗钱/反恐融资管控)方面投入大量资源。虽然这或将提高新进者的门槛,但有助于提升整体市场的信心与透明度,并预期将吸引更多具规模及实力的金融机构及国际金融科技企业进入香港市场。对投资者及用户来说,新的发牌及监管要求将有效提升他们对香港稳定币市场安全性及可靠性的信心,尤其是零售投资者只能接触由金管局持牌机构发行的产品,保障进一步加强。如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。[1] 在本文中,“香港”指“中华人民共和国香港特别行政区”。[2] 2025年5月21日,香港立法会通过了《稳定币条例草案》;“稳定币法律于8月1日生效”。[3] 《稳定币条例》第4条[4] 《稳定币条例》附表2第2部分 要求 详情 公司结构 申请人必须为在香港设立的公司,或在香港以外注册成立的授权机构。 财务资源 申请人需具备最低实缴股本港币2,500万元或等值金额,并拥有充足的流动资产。 储备资产 申请人需为指明稳定币建立有效的稳定机制,维持指明储备资产组合,其市值至少等于流通中稳定币的面值,该组合需与其他储备资产组合分隔,确保高质量和流动性,并允许以面值及时赎回,不收取不合理的费用。 赎回 以面值处理持有人的指明稳定币赎回请求,不得附加过分严苛的条件或不合理的费用。 反洗钱/反恐融资合规 实施健全及适当的反洗钱和反恐怖分子资金筹集管控制度,以符合香港相关条例。 披露和审计 向公众作出足够及适时的披露,包括储备资产的管理政策、风险评估、组成及市值等,并定期接受独立核证及审计。 适当人选 确保控权人、行政总裁、董事、稳定币经理等关键人员符合金管局的适当人选标准。 实体存在 在香港维持实体存在以接受监管。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年5月29日 香港通过《2024年公司(修订)(第2号)条例草案》引入公司迁册制度 …Read More 2025年5月14日,香港立法会通过了《2024年公司(修订)(第2号)条例草案》,引入了公司迁册制度(以下简称 “迁册制度” )。该迁册制度自2025年5月23日起生效。根据《2025年公司(修订)(第2号)条例》,该迁册制度允许非香港注册成立的公司将其注册地迁移至香港,同时保留其法律身份,确保业务运营不中断。 迁册制度允许符合条件的非香港公司根据《公司条例》(第622章)(以下简称“《公司条例》”)第820C(1)条在香港注册为“经迁册公司”。迁册确保公司保留其现有财产、权利、义务以及正在进行的合同和法律程序不受中断。值得注意的是,该迁册制度不要求经济实质测试,适用于不同规模和行业的企业。 关键资格标准 下表总结了迁册制度申请人(以下简称“申请人”)的关键资格标准: – 资格标准 描述 公司类别 (《公司条例》第820C(1)条) 符合条件的公司类别包括:- · 私人股份有限公司; · 公众股份有限公司; · 具有股本的私人无限公司; 或 · 具有股本的公众无限公司. 申请人在其成立地法律下的公司类别须与在香港拟注册的类别相同或大致相同。 原注册地法律合规性 (《公司条例》附表6A第4(1)(c)条) 申请人成立地法律须允许其将注册地迁移至其他司法管辖区,且申请人已遵守其成立地法律的相关规定。 偿债能力 (《公司条例》附表6C第2(1)(f)(ix)至(xii)条及第2(2)(c)至(g)及(o)条) 申请人须提交由董事签署的证明,确认: · 公司未处于清盘状态; · 无正在进行或待决的清盘程序; · 能偿还自申请日期起计的 12 个月内到期应付的债项; 及 · 未通过决议进行清盘或清算。 诚信要求 (《公司条例》附表6C第2(2)(n)条) 申请人不得意图欺诈现有债权人或从事非法或违背公共利益的目的。 成员批准 (《公司条例》附表6A第4(1)(d)至(f)条及第4(3)至4(4)条;附表6C第1(3)、1(4)及2(1)(f)(viii)条) 须取得申请人成员的同意,以迁册至香港。 申请文件与费用 申请人须向公司注册处提交以下文件(包括但不限于):- 填妥的迁册表格(表格NNC6); 拟采用的组织章程细则文本 注册及制宪文件的认证副本 批准迁册的成员决议 财务报表(经审计或未经审计,不超过12个月) 确认符合资格标准及偿债能力的法律意见书 致商业登记署的通知书(表格IRBR5) 申请费用为1,030港元 (电子提交), 或1,145港元 (印本提交);注册为经迁册公司的费用为5,020港元 (电子提交),或 5,580港元 (印本提交)。 迁册后的义务 经迁册公司须履行以下义务(包括但不限于)以保持合规: 股本申报表(表格NSC21): 在迁册后15天内提交,包含迁册日期的股本声明,符合《公司条例》第201条。 原注册地注销: 在迁册后120天内完成,并向香港公司注册处提交证明。如有需要,可申请延期。 税务与法律影响 《公司条例》第820D(4)条明确,迁册不构成资产转让或资产受益所有权的变更,确保对原注册地或香港的税务义务无影响。经迁册公司须就其在香港开展业务所产生的香港来源利润缴纳利得税。 此外,迁册制度还包括以下税务和法律优待,以确保平稳过渡: 税务抵免: 《税务条例》(第112章)附表17L第12至14条规定了单边税务抵免,以减轻双重征税负担。公司可就原注册地缴纳的与香港利得税类似的税款申请抵免;及 法律待遇: 根据《公司条例》第2(5A)条和第820D条,经迁册公司被视为香港注册成立的公司,保留所有现有合同、权利和义务,不创建新的法律实体。 结论 自2025年5月23日起生效的迁册制度进一步巩固了香港作为全球商业和金融中心的地位。通过提供税务抵免、无缝业务连续性和强大的监管支持,该制度为寻求在亚洲建立或扩展业务的公司提供了具有吸引力的框架。 尽管制度保障了法人资格与权利义务的延续,拟申请迁册的公司仍应综合考虑其税务居民身份的变动、监管牌照要求以及合同关系的潜在影响。此外,原注册地的退出手续、监管许可及与利益相关方的沟通,亦须提前筹划,以确保顺利过渡。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年5月9日 香港证监会与香港联交所联合推出科企专线支持特专科技公司和生物科技公司上市 …Read More 2025年5月6日,证券及期货事务监察委员会(“证监会”)与香港交易及结算所有限公司(“香港交易所”)的全资附属公司香港联合交易所有限公司(“联交所”)联合发布公告,宣布正式推出“科企专线”。[1] 科企专线旨在便利特专科技公司(根据《香港联合交易所有限公司证券上市规则》(“《上市规则》”)第18C章定义)和生物科技公司(根据《上市规则》第18A章定义)的新上市申请。该计划为采用不同投票权架构 (weighted voting rights) 的公司提供增强的支持措施、保密提交选项和簡化途徑。 科企专线 科企专线专为特专科技公司和生物科技公司量身定制,这些公司通常处于早期发展阶段或尚未实现收入,面临独特的运营和监管挑战。为简化上市流程,联交所引入了以下支持措施:- 专属支持团队: 由精通《上市规则》第18C章和18A章的专家团队协助申请人理解和遵守《上市规则》以及监管规定; 早期接洽: 企业在准备阶段可与联交所沟通,了解业务如何符合监管要求,增强清晰度和信心; 资格指引: 科企专线提供核心产品要求(根据《上市规则》第18A章定义)、生物科技产品或临床试验接受标准、资深投资者资格及特专科技行业领域的全面指导(根据《新上市申请人指南》(“《上市指南》”)第5章定义); 初步个案指引: 申请人可在正式提交前就《上市规则》相关问题寻求初步指引,解决潜在挑战。 这些措施旨在提高上市效率和透明度,特别是对于面临复杂监管障碍的创新行业公司。 保密提交选项 考虑到过早披露敏感信息(如运营策略或专有技术)可能带来的高风险,联交所为特专科技公司和生物科技公司引入了保密提交选项。 根据《上市指南》第6.4章,符合《上市规则》第18C章和18A章的公司自2025年5月6日起可以保密方式递交申请版本。这项措施对尚未商业化产品的早期公司尤为重要,有助于减轻上市过程中因竞争损害或市场投机带来的风险。 支持不同投票权架构 公告更新了《上市指南》,为寻求以不同投票权架构上市的公司提供便利。不同投票权架构允许特定股东持有增强投票权的股份。[2] 完全符合《上市规则》第18C章的特专科技公司和第18A章的生物科技公司,将被视为已满足《上市规则》第8A章的创新企业要求和外部验证要求(详见《上市指南》第2.2、2.3及2.5章)。[3]这一新规定简化了上市流程,使企业在进入公开资本市场时能保留控制权,但仍需遵守《上市规则》第8A章的其他适用要求。 结语 科企专线于2025年5月6日的推出,标记着香港巩固其作为科技和生物科技上市首选地的重要一步。通过提供量身定制的指引、保密提交选项和简化的不同投票权架构要求,香港交易所和证监会为创新企业创造了更便捷和支持的环境。这项举措不仅促进了科技和生物科技行业的发展,还增强了香港资本市场的多样性、竞争力和韧性,为发行人和投资者带来双赢局面。随着全球对这些行业公开上市的需求持续增长,科企专线将香港定位为新兴企业的前瞻性枢纽。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 [1] 香港交易所于 2025 年 5 月 6 日发布的《关于推出「科企专线」的联合公告》 [2] 有关不同投票权架构的更多详情,请参阅《上市规则》第 8A 章。 [3] 有关不同投票权架构上市要求的更多详情,请参阅香港交易所指引 HKEX-GL93-18。 详情 由 编辑小组发布 2025年3月28日 本所作为发行人国际法律顾问,成功进一步协助潍坊国控发展集团有限公司发行人民币1.85亿元6.9% 2027年到期之债券 除了较早前协助潍坊国控发展集团有限公司(潍坊国控)成功发行总额约为人民币629,280,600元 的债券外,史蒂文生黄律师事务所担任发行人的国际法律顾问,进一步协助潍坊国控成功增发人民币185,000,000元6.9% 2027年到期之债券。该增发债券与潍坊国控于2025年3月7日发行的人民币481,000,000元6.9% 2027年到期之债券合并为同一序列。该债券已在中华(澳门)金融资产交易所上市。 …Read More 本次发行的配售代理为仁和资本有限公司、信银资本、东海国际、民银资本、华安证券(香港)、工银国际、普伦国际、东吴证券(香港)、泰达证券、天风国际及中泰国际。 潍坊国控主要负责基础设施建设,推动潍坊市的战略经济和社会发展。该集团的主要业务包括三个主要领域:基础设施建设、道路维护和商品贸易。 我们的团队包括合伙人劳恒晃律师、郑钰茵律师和曾浩贤律师,以及高级律师黄汉雄和实习律师曾子芹。 如需了解更多信息或有任何疑问,请联系劳恒晃律师、郑钰茵律师或曾浩贤律师。 详情 由 编辑小组发布 NEWER OLDER 1 2 3 4 … 11 12 Search for: 分类 新闻快讯 活动 交易快讯 商业法律动态 移民业务新闻快讯 诉讼法律动态 私人客户法律动态 事务所通讯 最近文章/活动 香港联交所发布改革措施以提升上市市场竞争力 香港联交所重磅宣布:新上市申请有效期由6个月延长至12个月 史蒂文生黄律师事务所联同Formex Financial于中环成功举办联谊酒会 合伙人梁祺澧律师荣登《亚洲法律杂志》2026年度香港律师新星榜单 封堵漏洞: 中国对离岸券商的整治行动 过去文章 2026 年 9 月 2026 年 8 月 2026 年 7 月 2026 年 6 月 2026 年 5 月 2026 年 4 月 2026 年 3 月 2026 年 2 月 2026 年 1 月 2025 年 12 月 2025 年 11 月 2025 年 10 月 2025 年 9 月 2025 年 8 月 2025 年 7 月 2025 年 6 月 2025 年 5 月 2025 年 4 月 2025 年 3 月 2025 年 2 月 2025 年 1 月 2024 年 12 月 2024 年 11 月 2024 年 10 月 2024 年 9 月 2024 年 8 月 2024 年 7 月 2024 年 6 月 2024 年 5 月 2024 年 4 月 2024 年 3 月 2024 年 2 月 2024 年 1 月 2023 年 12 月 2023 年 11 月 2023 年 10 月 2023 年 9 月 2023 年 8 月 2023 年 7 月 2023 年 6 月 2023 年 5 月 2023 年 4 月 2023 年 3 月 2023 年 2 月 2023 年 1 月 2022 年 12 月 2022 年 11 月 2022 年 10 月 2022 年 9 月 2022 年 8 月 2022 年 7 月 2022 年 6 月 2022 年 5 月 2022 年 4 月 2022 年 3 月 2022 年 2 月 2022 年 1 月 2021 年 12 月 2021 年 11 月 2021 年 10 月 2021 年 9 月 2021 年 8 月 2021 年 7 月 2021 年 6 月 2021 年 5 月 2021 年 4 月 2021 年 3 月 2021 年 2 月 2021 年 1 月 2020 年 12 月 2020 年 11 月 2020 年 10 月 2020 年 9 月 2020 年 8 月 2020 年 7 月 2020 年 6 月 2020 年 5 月 2020 年 4 月 2020 年 3 月 2020 年 2 月 2020 年 1 月 2019 年 12 月 2019 年 11 月 2019 年 10 月 2019 年 9 月 2019 年 8 月 2019 年 7 月 2019 年 6 月 2019 年 5 月 2019 年 4 月 2019 年 3 月 2019 年 2 月 2019 年 1 月 2018 年 12 月 2018 年 11 月 2018 年 10 月 2018 年 9 月 2018 年 8 月 2018 年 7 月 2018 年 6 月 2018 年 5 月 2018 年 4 月 2018 年 3 月 2018 年 2 月 2018 年 1 月 2017 年 12 月 2017 年 11 月 2017 年 10 月 2017 年 9 月 2017 年 8 月 2017 年 7 月 2017 年 6 月 2017 年 5 月 2017 年 4 月 2017 年 3 月 2017 年 2 月 2017 年 1 月 2016 年 12 月 2016 年 11 月 2016 年 10 月 2016 年 9 月 2016 年 8 月 2016 年 7 月 2016 年 6 月 2016 年 5 月 2016 年 4 月 2016 年 3 月 2016 年 2 月 2016 年 1 月 2015 年 12 月 2015 年 11 月 2015 年 10 月 2015 年 9 月 2015 年 8 月 2015 年 7 月 2015 年 6 月 2015 年 5 月 2015 年 4 月 2015 年 3 月 2015 年 2 月 2015 年 1 月 2014 年 12 月 2014 年 11 月 2014 年 10 月 2014 年 9 月 2014 年 8 月 2014 年 7 月
2025年8月7日 香港联合交易所有限公司(「联交所」)就优化首次公开招股市场定价及公开市场规定所进行的咨询公布谘询总结,并就持续公众持股量的建议展开进一步咨询。 …Read More 首次公开招股市场定价及公开市场改革建议的总结 经考虑1,253名来自各界回复者的咨询意见后,联交所将对上市要求作出以下主要修改: 首次公开招股发售及定价机制: 建簿配售部分的最低分配份额: 规定发行人将首次公开招股时初步拟发售股份的至少40%分配至建簿配售部分。 分配至公开认购部分: 允许新上市申请人选用机制A或机制B,作为首次公开招股发售的分配机制: 机制A:将现行分配及回补机制替换为以下公开认购部分的指定分配比例: 初订 分配份额 公开认购部分超额认购倍数 ≥15倍 至 <50倍 ≥50倍 至 <100倍 ≥100倍 分配予公开认购部分的发售股份百分比 5% 15% 25% 35% 机制B:引入新的机制选项,要求发行人事先选定一个分配至公开认购部分的比例,下限为发售股份的10%(上限为60%),并无回补机制。 公开市场规定 初始公众持股量及自由流通量: 规定发行人于上市时符合以下最低公众持股量及自由流通量规定: 初始公众持股量门槛 初始自由流通量门槛 拥有单一股份类别的发行人(并非在中国内地注册成立) 10%-25%之间不等的层级式百分比门槛(按相关股份类别上市时的市值厘定) 10%及达5,000万港元 ( GEM: 1,500万港元)市值;或 达6亿港元市值 无其他上市股份的H股发行人 A+H发行人 10% ;或 达30亿港元市值 5%及达5,000万港元 ( GEM: 1,500万港元)市值;或 达6亿港元市值 新规定将于2025年8月4日生效,并适用于所有发行人及所有在该日或之后刊发上市文件的新上市申请人。 持续公众持股量建议的进一步谘询 因应市场对设立适当的持续公众持股量规定的意见,联交所亦就有关规定的详细建议展开进一步谘询。 现行规定 建议规定 持续公众持股量门槛 · 拥有单一股份类别的发行人(并非在中国内地注册成立) 无论何时,维持上市时的规定公众持股量百分比,即25%或上市时规定的任何较低百分比(初始规定门槛) 无论何时,维持: 1. 初始规定门槛;或 2. 替代门槛: 10亿港元市值及10%公众持股量 · 无其他上市股份的H股发行人 · A+H发行人 由公众持有的H股必须达10亿港元市值或5%公众持股量 公众持股量不足 若公众持股量低于适用的持续公众持股量门槛,便违反《上市规则》 公众持股量不足的后果 · 违规责任 有责任恢复公众持股量并刊发公告 有责任恢复公众持股量并刊发公告;及 不得采取可能会进一步降低公众持股量百分比的行动 · 停牌 若公众持股量不足,联交所有权指令发行人停牌 不会仅因公众持股量不足而停牌 · 退市机制 停牌18个月( GEM:12个月), 即可除牌 若发行人公众持股量严重不足,便加上股票标记;及 若发行人未能于18个月( GEM: 12个月)内恢复公众持股量,即可除牌 报告公众持股量 在年报中确认公众持股量充足 在月度报告和年报中确认公众持股量充足,并就实际公众持股量作额外披露 公众谘询期将于2025年10月1日结束。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年6月16日 香港稳定币条例将于2025年8月1日生效,开启虚拟资产监管新时代 …Read More 香港[1]政府已确认,《稳定币条例》将于2025年8月1日生效,[2]要求在香港发行与法定货币挂钩的稳定币或与港币挂钩的稳定币发行人需获得香港金融管理局(“金管局”)的牌照。 《稳定币条例》概述 《稳定币条例》将香港的虚拟资产监管框架与国际标准接轨,遵循“相同活动、相同风险、相同监管”原则。 该条例为与“指明稳定币”相关的活动制定了监管框架。指明稳定币是一种用作交易媒介的虚拟资产,参考一种或多种官方货币(如港币)金管局指明的计算单位或经济价值的储存形式以维持稳定价值。[3]在香港发行指明稳定币的发行人必须获得金管局的牌照,并持续遵守全面的要求。 牌照制度的关键条款 《稳定币条例》为指明稳定币的发行、提供和营销引入了全面的监管框架。以下是主要条款: 牌照要求 从事以下活动的任何人士必须获得金管局的牌照:- 在香港以业务形式发行指明稳定币; 在香港以外发行全部或部分与港币挂钩的指明稳定币;及 进行金管局指定为“受规管稳定币活动”的活动。 此外,任何人在香港或其他地方向公众积极推广其进行或看似进行受规管稳定币活动的活动,均需申请牌照。 持牌发行人的要求 申请人需满足(包括但不限于)以下最低标准以获得金管局颁发的指明稳定币发行牌照: – [4] 提供限制 《稳定币条例》不仅监管指明稳定币的发行,还规定了认许提供者,当中包括但不限于:- 《稳定币条例》下的持牌人; 根据《证券及期货条例》(第571章)持有虚拟资产交易平台牌照的持牌法团; 根据《证券及期货条例》持有第1类(证券交易)活动牌照的持牌法团; 根据《银行业条例》(第155章)注册的银行; 根据《支付系统及储值支付工具条例》(第584章)获得储值支付工具牌照的人士。 在新制度下,由金管局持牌发行人发行的指明稳定币可向零售投资者提供;而其他(未经金管局发牌)的指明稳定币发行人仅限向《证券及期货条例》定义的专业投资者或金管局或财政司司长指明的受众提供。过渡安排现有稳定币发行人自2025年8月1日 (“生效日期”) 起有3个月时间申请牌照,期间可继续进行受规管稳定币活动而无需立即受罚。满足以下条件的发行人可获6个月延期: 在生效日期起3个月内提出牌照申请; 获金管局书面确认受理申请; 提供书面声明,表明其在生效日期前已在香港进行受规管稳定币活动;及 提供书面承诺,确保在获批临时牌照时遵从适用于持牌人的规管性规定。 未在3个月内申请牌照的发行人将在生效日期起3个月后进入1个月的结业期。申请被拒绝或撤回的发行人自拒绝或撤回之日起进入1个月的结业期,可申请延长。反洗钱/反恐融资要求2025年5月26日,金管局发布咨询文件,概述受规管稳定币活动的拟议反洗钱/反恐融资要求。主要提议包括但不限于: 客户尽职调查:对涉及8,000港元或以上发行或赎回交易的客户进行尽职调查,包括验证钱包所有权; 非托管钱包:对非托管钱包的转账实施增强监控、交易限额和筛选,以降低洗钱和恐怖分子资金筹集风险; 持续监控:使用区块链分析跟踪交易历史并检测非法活动,强制报告可疑交易; 旅行规则合规:遵守《反洗钱及反恐融资条例》(第615章)下的虚拟资产转移要求,确保对托管钱包提供商进行尽职调查; 二级市场监控:提出措施如限制初次分发给受监管实体、使用区块链分析以及将非法钱包地址列入黑名单,以应对点对点交易中的洗钱/恐怖融资风险。 对这些提议的反馈需于2025年6月30日前提交。对虚拟资产行业的影响 增强投资者信心:严格的牌照要求,包括储备资产分隔和反洗钱/反恐融资合规,为投资者提供更大保障,降低欺诈和金融不稳定的风险。 吸引全球参与者:《稳定币条例》与国际标准接轨及其务实方法使香港成为传统金融机构和金融科技初创企业的吸引力目的地。 合规挑战:较小的发行人可能面临满足金管局高监管标准的重大成本,特别是在储备资产管理、持续审计和反洗钱/反恐融资合规方面。 结论《稳定币条例》将于2025年8月1日生效,标志着香港数字金融之旅的重要一步。通过平衡创新与稳健监管,该条例增强市场诚信,保护消费者,并使香港成为全球虚拟资产领域的竞争者。监管机构、发行人和行业利益相关者的合作对于确保香港稳定币生态系统的平稳过渡和可持续增长至关重要。对发行人而言,遵从新条例意味着需在法律、运营及财务系统(特别是储备资产管理及反洗钱/反恐融资管控)方面投入大量资源。虽然这或将提高新进者的门槛,但有助于提升整体市场的信心与透明度,并预期将吸引更多具规模及实力的金融机构及国际金融科技企业进入香港市场。对投资者及用户来说,新的发牌及监管要求将有效提升他们对香港稳定币市场安全性及可靠性的信心,尤其是零售投资者只能接触由金管局持牌机构发行的产品,保障进一步加强。如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。[1] 在本文中,“香港”指“中华人民共和国香港特别行政区”。[2] 2025年5月21日,香港立法会通过了《稳定币条例草案》;“稳定币法律于8月1日生效”。[3] 《稳定币条例》第4条[4] 《稳定币条例》附表2第2部分 要求 详情 公司结构 申请人必须为在香港设立的公司,或在香港以外注册成立的授权机构。 财务资源 申请人需具备最低实缴股本港币2,500万元或等值金额,并拥有充足的流动资产。 储备资产 申请人需为指明稳定币建立有效的稳定机制,维持指明储备资产组合,其市值至少等于流通中稳定币的面值,该组合需与其他储备资产组合分隔,确保高质量和流动性,并允许以面值及时赎回,不收取不合理的费用。 赎回 以面值处理持有人的指明稳定币赎回请求,不得附加过分严苛的条件或不合理的费用。 反洗钱/反恐融资合规 实施健全及适当的反洗钱和反恐怖分子资金筹集管控制度,以符合香港相关条例。 披露和审计 向公众作出足够及适时的披露,包括储备资产的管理政策、风险评估、组成及市值等,并定期接受独立核证及审计。 适当人选 确保控权人、行政总裁、董事、稳定币经理等关键人员符合金管局的适当人选标准。 实体存在 在香港维持实体存在以接受监管。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年5月29日 香港通过《2024年公司(修订)(第2号)条例草案》引入公司迁册制度 …Read More 2025年5月14日,香港立法会通过了《2024年公司(修订)(第2号)条例草案》,引入了公司迁册制度(以下简称 “迁册制度” )。该迁册制度自2025年5月23日起生效。根据《2025年公司(修订)(第2号)条例》,该迁册制度允许非香港注册成立的公司将其注册地迁移至香港,同时保留其法律身份,确保业务运营不中断。 迁册制度允许符合条件的非香港公司根据《公司条例》(第622章)(以下简称“《公司条例》”)第820C(1)条在香港注册为“经迁册公司”。迁册确保公司保留其现有财产、权利、义务以及正在进行的合同和法律程序不受中断。值得注意的是,该迁册制度不要求经济实质测试,适用于不同规模和行业的企业。 关键资格标准 下表总结了迁册制度申请人(以下简称“申请人”)的关键资格标准: – 资格标准 描述 公司类别 (《公司条例》第820C(1)条) 符合条件的公司类别包括:- · 私人股份有限公司; · 公众股份有限公司; · 具有股本的私人无限公司; 或 · 具有股本的公众无限公司. 申请人在其成立地法律下的公司类别须与在香港拟注册的类别相同或大致相同。 原注册地法律合规性 (《公司条例》附表6A第4(1)(c)条) 申请人成立地法律须允许其将注册地迁移至其他司法管辖区,且申请人已遵守其成立地法律的相关规定。 偿债能力 (《公司条例》附表6C第2(1)(f)(ix)至(xii)条及第2(2)(c)至(g)及(o)条) 申请人须提交由董事签署的证明,确认: · 公司未处于清盘状态; · 无正在进行或待决的清盘程序; · 能偿还自申请日期起计的 12 个月内到期应付的债项; 及 · 未通过决议进行清盘或清算。 诚信要求 (《公司条例》附表6C第2(2)(n)条) 申请人不得意图欺诈现有债权人或从事非法或违背公共利益的目的。 成员批准 (《公司条例》附表6A第4(1)(d)至(f)条及第4(3)至4(4)条;附表6C第1(3)、1(4)及2(1)(f)(viii)条) 须取得申请人成员的同意,以迁册至香港。 申请文件与费用 申请人须向公司注册处提交以下文件(包括但不限于):- 填妥的迁册表格(表格NNC6); 拟采用的组织章程细则文本 注册及制宪文件的认证副本 批准迁册的成员决议 财务报表(经审计或未经审计,不超过12个月) 确认符合资格标准及偿债能力的法律意见书 致商业登记署的通知书(表格IRBR5) 申请费用为1,030港元 (电子提交), 或1,145港元 (印本提交);注册为经迁册公司的费用为5,020港元 (电子提交),或 5,580港元 (印本提交)。 迁册后的义务 经迁册公司须履行以下义务(包括但不限于)以保持合规: 股本申报表(表格NSC21): 在迁册后15天内提交,包含迁册日期的股本声明,符合《公司条例》第201条。 原注册地注销: 在迁册后120天内完成,并向香港公司注册处提交证明。如有需要,可申请延期。 税务与法律影响 《公司条例》第820D(4)条明确,迁册不构成资产转让或资产受益所有权的变更,确保对原注册地或香港的税务义务无影响。经迁册公司须就其在香港开展业务所产生的香港来源利润缴纳利得税。 此外,迁册制度还包括以下税务和法律优待,以确保平稳过渡: 税务抵免: 《税务条例》(第112章)附表17L第12至14条规定了单边税务抵免,以减轻双重征税负担。公司可就原注册地缴纳的与香港利得税类似的税款申请抵免;及 法律待遇: 根据《公司条例》第2(5A)条和第820D条,经迁册公司被视为香港注册成立的公司,保留所有现有合同、权利和义务,不创建新的法律实体。 结论 自2025年5月23日起生效的迁册制度进一步巩固了香港作为全球商业和金融中心的地位。通过提供税务抵免、无缝业务连续性和强大的监管支持,该制度为寻求在亚洲建立或扩展业务的公司提供了具有吸引力的框架。 尽管制度保障了法人资格与权利义务的延续,拟申请迁册的公司仍应综合考虑其税务居民身份的变动、监管牌照要求以及合同关系的潜在影响。此外,原注册地的退出手续、监管许可及与利益相关方的沟通,亦须提前筹划,以确保顺利过渡。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年5月9日 香港证监会与香港联交所联合推出科企专线支持特专科技公司和生物科技公司上市 …Read More 2025年5月6日,证券及期货事务监察委员会(“证监会”)与香港交易及结算所有限公司(“香港交易所”)的全资附属公司香港联合交易所有限公司(“联交所”)联合发布公告,宣布正式推出“科企专线”。[1] 科企专线旨在便利特专科技公司(根据《香港联合交易所有限公司证券上市规则》(“《上市规则》”)第18C章定义)和生物科技公司(根据《上市规则》第18A章定义)的新上市申请。该计划为采用不同投票权架构 (weighted voting rights) 的公司提供增强的支持措施、保密提交选项和簡化途徑。 科企专线 科企专线专为特专科技公司和生物科技公司量身定制,这些公司通常处于早期发展阶段或尚未实现收入,面临独特的运营和监管挑战。为简化上市流程,联交所引入了以下支持措施:- 专属支持团队: 由精通《上市规则》第18C章和18A章的专家团队协助申请人理解和遵守《上市规则》以及监管规定; 早期接洽: 企业在准备阶段可与联交所沟通,了解业务如何符合监管要求,增强清晰度和信心; 资格指引: 科企专线提供核心产品要求(根据《上市规则》第18A章定义)、生物科技产品或临床试验接受标准、资深投资者资格及特专科技行业领域的全面指导(根据《新上市申请人指南》(“《上市指南》”)第5章定义); 初步个案指引: 申请人可在正式提交前就《上市规则》相关问题寻求初步指引,解决潜在挑战。 这些措施旨在提高上市效率和透明度,特别是对于面临复杂监管障碍的创新行业公司。 保密提交选项 考虑到过早披露敏感信息(如运营策略或专有技术)可能带来的高风险,联交所为特专科技公司和生物科技公司引入了保密提交选项。 根据《上市指南》第6.4章,符合《上市规则》第18C章和18A章的公司自2025年5月6日起可以保密方式递交申请版本。这项措施对尚未商业化产品的早期公司尤为重要,有助于减轻上市过程中因竞争损害或市场投机带来的风险。 支持不同投票权架构 公告更新了《上市指南》,为寻求以不同投票权架构上市的公司提供便利。不同投票权架构允许特定股东持有增强投票权的股份。[2] 完全符合《上市规则》第18C章的特专科技公司和第18A章的生物科技公司,将被视为已满足《上市规则》第8A章的创新企业要求和外部验证要求(详见《上市指南》第2.2、2.3及2.5章)。[3]这一新规定简化了上市流程,使企业在进入公开资本市场时能保留控制权,但仍需遵守《上市规则》第8A章的其他适用要求。 结语 科企专线于2025年5月6日的推出,标记着香港巩固其作为科技和生物科技上市首选地的重要一步。通过提供量身定制的指引、保密提交选项和简化的不同投票权架构要求,香港交易所和证监会为创新企业创造了更便捷和支持的环境。这项举措不仅促进了科技和生物科技行业的发展,还增强了香港资本市场的多样性、竞争力和韧性,为发行人和投资者带来双赢局面。随着全球对这些行业公开上市的需求持续增长,科企专线将香港定位为新兴企业的前瞻性枢纽。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 [1] 香港交易所于 2025 年 5 月 6 日发布的《关于推出「科企专线」的联合公告》 [2] 有关不同投票权架构的更多详情,请参阅《上市规则》第 8A 章。 [3] 有关不同投票权架构上市要求的更多详情,请参阅香港交易所指引 HKEX-GL93-18。 详情 由 编辑小组发布 2025年3月28日 本所作为发行人国际法律顾问,成功进一步协助潍坊国控发展集团有限公司发行人民币1.85亿元6.9% 2027年到期之债券 除了较早前协助潍坊国控发展集团有限公司(潍坊国控)成功发行总额约为人民币629,280,600元 的债券外,史蒂文生黄律师事务所担任发行人的国际法律顾问,进一步协助潍坊国控成功增发人民币185,000,000元6.9% 2027年到期之债券。该增发债券与潍坊国控于2025年3月7日发行的人民币481,000,000元6.9% 2027年到期之债券合并为同一序列。该债券已在中华(澳门)金融资产交易所上市。 …Read More 本次发行的配售代理为仁和资本有限公司、信银资本、东海国际、民银资本、华安证券(香港)、工银国际、普伦国际、东吴证券(香港)、泰达证券、天风国际及中泰国际。 潍坊国控主要负责基础设施建设,推动潍坊市的战略经济和社会发展。该集团的主要业务包括三个主要领域:基础设施建设、道路维护和商品贸易。 我们的团队包括合伙人劳恒晃律师、郑钰茵律师和曾浩贤律师,以及高级律师黄汉雄和实习律师曾子芹。 如需了解更多信息或有任何疑问,请联系劳恒晃律师、郑钰茵律师或曾浩贤律师。 详情 由 编辑小组发布 NEWER OLDER 1 2 3 4 … 11 12 Search for: 分类 新闻快讯 活动 交易快讯 商业法律动态 移民业务新闻快讯 诉讼法律动态 私人客户法律动态 事务所通讯 最近文章/活动 香港联交所发布改革措施以提升上市市场竞争力 香港联交所重磅宣布:新上市申请有效期由6个月延长至12个月 史蒂文生黄律师事务所联同Formex Financial于中环成功举办联谊酒会 合伙人梁祺澧律师荣登《亚洲法律杂志》2026年度香港律师新星榜单 封堵漏洞: 中国对离岸券商的整治行动 过去文章 2026 年 9 月 2026 年 8 月 2026 年 7 月 2026 年 6 月 2026 年 5 月 2026 年 4 月 2026 年 3 月 2026 年 2 月 2026 年 1 月 2025 年 12 月 2025 年 11 月 2025 年 10 月 2025 年 9 月 2025 年 8 月 2025 年 7 月 2025 年 6 月 2025 年 5 月 2025 年 4 月 2025 年 3 月 2025 年 2 月 2025 年 1 月 2024 年 12 月 2024 年 11 月 2024 年 10 月 2024 年 9 月 2024 年 8 月 2024 年 7 月 2024 年 6 月 2024 年 5 月 2024 年 4 月 2024 年 3 月 2024 年 2 月 2024 年 1 月 2023 年 12 月 2023 年 11 月 2023 年 10 月 2023 年 9 月 2023 年 8 月 2023 年 7 月 2023 年 6 月 2023 年 5 月 2023 年 4 月 2023 年 3 月 2023 年 2 月 2023 年 1 月 2022 年 12 月 2022 年 11 月 2022 年 10 月 2022 年 9 月 2022 年 8 月 2022 年 7 月 2022 年 6 月 2022 年 5 月 2022 年 4 月 2022 年 3 月 2022 年 2 月 2022 年 1 月 2021 年 12 月 2021 年 11 月 2021 年 10 月 2021 年 9 月 2021 年 8 月 2021 年 7 月 2021 年 6 月 2021 年 5 月 2021 年 4 月 2021 年 3 月 2021 年 2 月 2021 年 1 月 2020 年 12 月 2020 年 11 月 2020 年 10 月 2020 年 9 月 2020 年 8 月 2020 年 7 月 2020 年 6 月 2020 年 5 月 2020 年 4 月 2020 年 3 月 2020 年 2 月 2020 年 1 月 2019 年 12 月 2019 年 11 月 2019 年 10 月 2019 年 9 月 2019 年 8 月 2019 年 7 月 2019 年 6 月 2019 年 5 月 2019 年 4 月 2019 年 3 月 2019 年 2 月 2019 年 1 月 2018 年 12 月 2018 年 11 月 2018 年 10 月 2018 年 9 月 2018 年 8 月 2018 年 7 月 2018 年 6 月 2018 年 5 月 2018 年 4 月 2018 年 3 月 2018 年 2 月 2018 年 1 月 2017 年 12 月 2017 年 11 月 2017 年 10 月 2017 年 9 月 2017 年 8 月 2017 年 7 月 2017 年 6 月 2017 年 5 月 2017 年 4 月 2017 年 3 月 2017 年 2 月 2017 年 1 月 2016 年 12 月 2016 年 11 月 2016 年 10 月 2016 年 9 月 2016 年 8 月 2016 年 7 月 2016 年 6 月 2016 年 5 月 2016 年 4 月 2016 年 3 月 2016 年 2 月 2016 年 1 月 2015 年 12 月 2015 年 11 月 2015 年 10 月 2015 年 9 月 2015 年 8 月 2015 年 7 月 2015 年 6 月 2015 年 5 月 2015 年 4 月 2015 年 3 月 2015 年 2 月 2015 年 1 月 2014 年 12 月 2014 年 11 月 2014 年 10 月 2014 年 9 月 2014 年 8 月 2014 年 7 月
2025年6月16日 香港稳定币条例将于2025年8月1日生效,开启虚拟资产监管新时代 …Read More 香港[1]政府已确认,《稳定币条例》将于2025年8月1日生效,[2]要求在香港发行与法定货币挂钩的稳定币或与港币挂钩的稳定币发行人需获得香港金融管理局(“金管局”)的牌照。 《稳定币条例》概述 《稳定币条例》将香港的虚拟资产监管框架与国际标准接轨,遵循“相同活动、相同风险、相同监管”原则。 该条例为与“指明稳定币”相关的活动制定了监管框架。指明稳定币是一种用作交易媒介的虚拟资产,参考一种或多种官方货币(如港币)金管局指明的计算单位或经济价值的储存形式以维持稳定价值。[3]在香港发行指明稳定币的发行人必须获得金管局的牌照,并持续遵守全面的要求。 牌照制度的关键条款 《稳定币条例》为指明稳定币的发行、提供和营销引入了全面的监管框架。以下是主要条款: 牌照要求 从事以下活动的任何人士必须获得金管局的牌照:- 在香港以业务形式发行指明稳定币; 在香港以外发行全部或部分与港币挂钩的指明稳定币;及 进行金管局指定为“受规管稳定币活动”的活动。 此外,任何人在香港或其他地方向公众积极推广其进行或看似进行受规管稳定币活动的活动,均需申请牌照。 持牌发行人的要求 申请人需满足(包括但不限于)以下最低标准以获得金管局颁发的指明稳定币发行牌照: – [4] 提供限制 《稳定币条例》不仅监管指明稳定币的发行,还规定了认许提供者,当中包括但不限于:- 《稳定币条例》下的持牌人; 根据《证券及期货条例》(第571章)持有虚拟资产交易平台牌照的持牌法团; 根据《证券及期货条例》持有第1类(证券交易)活动牌照的持牌法团; 根据《银行业条例》(第155章)注册的银行; 根据《支付系统及储值支付工具条例》(第584章)获得储值支付工具牌照的人士。 在新制度下,由金管局持牌发行人发行的指明稳定币可向零售投资者提供;而其他(未经金管局发牌)的指明稳定币发行人仅限向《证券及期货条例》定义的专业投资者或金管局或财政司司长指明的受众提供。过渡安排现有稳定币发行人自2025年8月1日 (“生效日期”) 起有3个月时间申请牌照,期间可继续进行受规管稳定币活动而无需立即受罚。满足以下条件的发行人可获6个月延期: 在生效日期起3个月内提出牌照申请; 获金管局书面确认受理申请; 提供书面声明,表明其在生效日期前已在香港进行受规管稳定币活动;及 提供书面承诺,确保在获批临时牌照时遵从适用于持牌人的规管性规定。 未在3个月内申请牌照的发行人将在生效日期起3个月后进入1个月的结业期。申请被拒绝或撤回的发行人自拒绝或撤回之日起进入1个月的结业期,可申请延长。反洗钱/反恐融资要求2025年5月26日,金管局发布咨询文件,概述受规管稳定币活动的拟议反洗钱/反恐融资要求。主要提议包括但不限于: 客户尽职调查:对涉及8,000港元或以上发行或赎回交易的客户进行尽职调查,包括验证钱包所有权; 非托管钱包:对非托管钱包的转账实施增强监控、交易限额和筛选,以降低洗钱和恐怖分子资金筹集风险; 持续监控:使用区块链分析跟踪交易历史并检测非法活动,强制报告可疑交易; 旅行规则合规:遵守《反洗钱及反恐融资条例》(第615章)下的虚拟资产转移要求,确保对托管钱包提供商进行尽职调查; 二级市场监控:提出措施如限制初次分发给受监管实体、使用区块链分析以及将非法钱包地址列入黑名单,以应对点对点交易中的洗钱/恐怖融资风险。 对这些提议的反馈需于2025年6月30日前提交。对虚拟资产行业的影响 增强投资者信心:严格的牌照要求,包括储备资产分隔和反洗钱/反恐融资合规,为投资者提供更大保障,降低欺诈和金融不稳定的风险。 吸引全球参与者:《稳定币条例》与国际标准接轨及其务实方法使香港成为传统金融机构和金融科技初创企业的吸引力目的地。 合规挑战:较小的发行人可能面临满足金管局高监管标准的重大成本,特别是在储备资产管理、持续审计和反洗钱/反恐融资合规方面。 结论《稳定币条例》将于2025年8月1日生效,标志着香港数字金融之旅的重要一步。通过平衡创新与稳健监管,该条例增强市场诚信,保护消费者,并使香港成为全球虚拟资产领域的竞争者。监管机构、发行人和行业利益相关者的合作对于确保香港稳定币生态系统的平稳过渡和可持续增长至关重要。对发行人而言,遵从新条例意味着需在法律、运营及财务系统(特别是储备资产管理及反洗钱/反恐融资管控)方面投入大量资源。虽然这或将提高新进者的门槛,但有助于提升整体市场的信心与透明度,并预期将吸引更多具规模及实力的金融机构及国际金融科技企业进入香港市场。对投资者及用户来说,新的发牌及监管要求将有效提升他们对香港稳定币市场安全性及可靠性的信心,尤其是零售投资者只能接触由金管局持牌机构发行的产品,保障进一步加强。如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。[1] 在本文中,“香港”指“中华人民共和国香港特别行政区”。[2] 2025年5月21日,香港立法会通过了《稳定币条例草案》;“稳定币法律于8月1日生效”。[3] 《稳定币条例》第4条[4] 《稳定币条例》附表2第2部分 要求 详情 公司结构 申请人必须为在香港设立的公司,或在香港以外注册成立的授权机构。 财务资源 申请人需具备最低实缴股本港币2,500万元或等值金额,并拥有充足的流动资产。 储备资产 申请人需为指明稳定币建立有效的稳定机制,维持指明储备资产组合,其市值至少等于流通中稳定币的面值,该组合需与其他储备资产组合分隔,确保高质量和流动性,并允许以面值及时赎回,不收取不合理的费用。 赎回 以面值处理持有人的指明稳定币赎回请求,不得附加过分严苛的条件或不合理的费用。 反洗钱/反恐融资合规 实施健全及适当的反洗钱和反恐怖分子资金筹集管控制度,以符合香港相关条例。 披露和审计 向公众作出足够及适时的披露,包括储备资产的管理政策、风险评估、组成及市值等,并定期接受独立核证及审计。 适当人选 确保控权人、行政总裁、董事、稳定币经理等关键人员符合金管局的适当人选标准。 实体存在 在香港维持实体存在以接受监管。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年5月29日 香港通过《2024年公司(修订)(第2号)条例草案》引入公司迁册制度 …Read More 2025年5月14日,香港立法会通过了《2024年公司(修订)(第2号)条例草案》,引入了公司迁册制度(以下简称 “迁册制度” )。该迁册制度自2025年5月23日起生效。根据《2025年公司(修订)(第2号)条例》,该迁册制度允许非香港注册成立的公司将其注册地迁移至香港,同时保留其法律身份,确保业务运营不中断。 迁册制度允许符合条件的非香港公司根据《公司条例》(第622章)(以下简称“《公司条例》”)第820C(1)条在香港注册为“经迁册公司”。迁册确保公司保留其现有财产、权利、义务以及正在进行的合同和法律程序不受中断。值得注意的是,该迁册制度不要求经济实质测试,适用于不同规模和行业的企业。 关键资格标准 下表总结了迁册制度申请人(以下简称“申请人”)的关键资格标准: – 资格标准 描述 公司类别 (《公司条例》第820C(1)条) 符合条件的公司类别包括:- · 私人股份有限公司; · 公众股份有限公司; · 具有股本的私人无限公司; 或 · 具有股本的公众无限公司. 申请人在其成立地法律下的公司类别须与在香港拟注册的类别相同或大致相同。 原注册地法律合规性 (《公司条例》附表6A第4(1)(c)条) 申请人成立地法律须允许其将注册地迁移至其他司法管辖区,且申请人已遵守其成立地法律的相关规定。 偿债能力 (《公司条例》附表6C第2(1)(f)(ix)至(xii)条及第2(2)(c)至(g)及(o)条) 申请人须提交由董事签署的证明,确认: · 公司未处于清盘状态; · 无正在进行或待决的清盘程序; · 能偿还自申请日期起计的 12 个月内到期应付的债项; 及 · 未通过决议进行清盘或清算。 诚信要求 (《公司条例》附表6C第2(2)(n)条) 申请人不得意图欺诈现有债权人或从事非法或违背公共利益的目的。 成员批准 (《公司条例》附表6A第4(1)(d)至(f)条及第4(3)至4(4)条;附表6C第1(3)、1(4)及2(1)(f)(viii)条) 须取得申请人成员的同意,以迁册至香港。 申请文件与费用 申请人须向公司注册处提交以下文件(包括但不限于):- 填妥的迁册表格(表格NNC6); 拟采用的组织章程细则文本 注册及制宪文件的认证副本 批准迁册的成员决议 财务报表(经审计或未经审计,不超过12个月) 确认符合资格标准及偿债能力的法律意见书 致商业登记署的通知书(表格IRBR5) 申请费用为1,030港元 (电子提交), 或1,145港元 (印本提交);注册为经迁册公司的费用为5,020港元 (电子提交),或 5,580港元 (印本提交)。 迁册后的义务 经迁册公司须履行以下义务(包括但不限于)以保持合规: 股本申报表(表格NSC21): 在迁册后15天内提交,包含迁册日期的股本声明,符合《公司条例》第201条。 原注册地注销: 在迁册后120天内完成,并向香港公司注册处提交证明。如有需要,可申请延期。 税务与法律影响 《公司条例》第820D(4)条明确,迁册不构成资产转让或资产受益所有权的变更,确保对原注册地或香港的税务义务无影响。经迁册公司须就其在香港开展业务所产生的香港来源利润缴纳利得税。 此外,迁册制度还包括以下税务和法律优待,以确保平稳过渡: 税务抵免: 《税务条例》(第112章)附表17L第12至14条规定了单边税务抵免,以减轻双重征税负担。公司可就原注册地缴纳的与香港利得税类似的税款申请抵免;及 法律待遇: 根据《公司条例》第2(5A)条和第820D条,经迁册公司被视为香港注册成立的公司,保留所有现有合同、权利和义务,不创建新的法律实体。 结论 自2025年5月23日起生效的迁册制度进一步巩固了香港作为全球商业和金融中心的地位。通过提供税务抵免、无缝业务连续性和强大的监管支持,该制度为寻求在亚洲建立或扩展业务的公司提供了具有吸引力的框架。 尽管制度保障了法人资格与权利义务的延续,拟申请迁册的公司仍应综合考虑其税务居民身份的变动、监管牌照要求以及合同关系的潜在影响。此外,原注册地的退出手续、监管许可及与利益相关方的沟通,亦须提前筹划,以确保顺利过渡。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年5月9日 香港证监会与香港联交所联合推出科企专线支持特专科技公司和生物科技公司上市 …Read More 2025年5月6日,证券及期货事务监察委员会(“证监会”)与香港交易及结算所有限公司(“香港交易所”)的全资附属公司香港联合交易所有限公司(“联交所”)联合发布公告,宣布正式推出“科企专线”。[1] 科企专线旨在便利特专科技公司(根据《香港联合交易所有限公司证券上市规则》(“《上市规则》”)第18C章定义)和生物科技公司(根据《上市规则》第18A章定义)的新上市申请。该计划为采用不同投票权架构 (weighted voting rights) 的公司提供增强的支持措施、保密提交选项和簡化途徑。 科企专线 科企专线专为特专科技公司和生物科技公司量身定制,这些公司通常处于早期发展阶段或尚未实现收入,面临独特的运营和监管挑战。为简化上市流程,联交所引入了以下支持措施:- 专属支持团队: 由精通《上市规则》第18C章和18A章的专家团队协助申请人理解和遵守《上市规则》以及监管规定; 早期接洽: 企业在准备阶段可与联交所沟通,了解业务如何符合监管要求,增强清晰度和信心; 资格指引: 科企专线提供核心产品要求(根据《上市规则》第18A章定义)、生物科技产品或临床试验接受标准、资深投资者资格及特专科技行业领域的全面指导(根据《新上市申请人指南》(“《上市指南》”)第5章定义); 初步个案指引: 申请人可在正式提交前就《上市规则》相关问题寻求初步指引,解决潜在挑战。 这些措施旨在提高上市效率和透明度,特别是对于面临复杂监管障碍的创新行业公司。 保密提交选项 考虑到过早披露敏感信息(如运营策略或专有技术)可能带来的高风险,联交所为特专科技公司和生物科技公司引入了保密提交选项。 根据《上市指南》第6.4章,符合《上市规则》第18C章和18A章的公司自2025年5月6日起可以保密方式递交申请版本。这项措施对尚未商业化产品的早期公司尤为重要,有助于减轻上市过程中因竞争损害或市场投机带来的风险。 支持不同投票权架构 公告更新了《上市指南》,为寻求以不同投票权架构上市的公司提供便利。不同投票权架构允许特定股东持有增强投票权的股份。[2] 完全符合《上市规则》第18C章的特专科技公司和第18A章的生物科技公司,将被视为已满足《上市规则》第8A章的创新企业要求和外部验证要求(详见《上市指南》第2.2、2.3及2.5章)。[3]这一新规定简化了上市流程,使企业在进入公开资本市场时能保留控制权,但仍需遵守《上市规则》第8A章的其他适用要求。 结语 科企专线于2025年5月6日的推出,标记着香港巩固其作为科技和生物科技上市首选地的重要一步。通过提供量身定制的指引、保密提交选项和简化的不同投票权架构要求,香港交易所和证监会为创新企业创造了更便捷和支持的环境。这项举措不仅促进了科技和生物科技行业的发展,还增强了香港资本市场的多样性、竞争力和韧性,为发行人和投资者带来双赢局面。随着全球对这些行业公开上市的需求持续增长,科企专线将香港定位为新兴企业的前瞻性枢纽。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 [1] 香港交易所于 2025 年 5 月 6 日发布的《关于推出「科企专线」的联合公告》 [2] 有关不同投票权架构的更多详情,请参阅《上市规则》第 8A 章。 [3] 有关不同投票权架构上市要求的更多详情,请参阅香港交易所指引 HKEX-GL93-18。 详情 由 编辑小组发布 2025年3月28日 本所作为发行人国际法律顾问,成功进一步协助潍坊国控发展集团有限公司发行人民币1.85亿元6.9% 2027年到期之债券 除了较早前协助潍坊国控发展集团有限公司(潍坊国控)成功发行总额约为人民币629,280,600元 的债券外,史蒂文生黄律师事务所担任发行人的国际法律顾问,进一步协助潍坊国控成功增发人民币185,000,000元6.9% 2027年到期之债券。该增发债券与潍坊国控于2025年3月7日发行的人民币481,000,000元6.9% 2027年到期之债券合并为同一序列。该债券已在中华(澳门)金融资产交易所上市。 …Read More 本次发行的配售代理为仁和资本有限公司、信银资本、东海国际、民银资本、华安证券(香港)、工银国际、普伦国际、东吴证券(香港)、泰达证券、天风国际及中泰国际。 潍坊国控主要负责基础设施建设,推动潍坊市的战略经济和社会发展。该集团的主要业务包括三个主要领域:基础设施建设、道路维护和商品贸易。 我们的团队包括合伙人劳恒晃律师、郑钰茵律师和曾浩贤律师,以及高级律师黄汉雄和实习律师曾子芹。 如需了解更多信息或有任何疑问,请联系劳恒晃律师、郑钰茵律师或曾浩贤律师。 详情 由 编辑小组发布 NEWER OLDER 1 2 3 4 … 11 12 Search for: 分类 新闻快讯 活动 交易快讯 商业法律动态 移民业务新闻快讯 诉讼法律动态 私人客户法律动态 事务所通讯 最近文章/活动 香港联交所发布改革措施以提升上市市场竞争力 香港联交所重磅宣布:新上市申请有效期由6个月延长至12个月 史蒂文生黄律师事务所联同Formex Financial于中环成功举办联谊酒会 合伙人梁祺澧律师荣登《亚洲法律杂志》2026年度香港律师新星榜单 封堵漏洞: 中国对离岸券商的整治行动 过去文章 2026 年 9 月 2026 年 8 月 2026 年 7 月 2026 年 6 月 2026 年 5 月 2026 年 4 月 2026 年 3 月 2026 年 2 月 2026 年 1 月 2025 年 12 月 2025 年 11 月 2025 年 10 月 2025 年 9 月 2025 年 8 月 2025 年 7 月 2025 年 6 月 2025 年 5 月 2025 年 4 月 2025 年 3 月 2025 年 2 月 2025 年 1 月 2024 年 12 月 2024 年 11 月 2024 年 10 月 2024 年 9 月 2024 年 8 月 2024 年 7 月 2024 年 6 月 2024 年 5 月 2024 年 4 月 2024 年 3 月 2024 年 2 月 2024 年 1 月 2023 年 12 月 2023 年 11 月 2023 年 10 月 2023 年 9 月 2023 年 8 月 2023 年 7 月 2023 年 6 月 2023 年 5 月 2023 年 4 月 2023 年 3 月 2023 年 2 月 2023 年 1 月 2022 年 12 月 2022 年 11 月 2022 年 10 月 2022 年 9 月 2022 年 8 月 2022 年 7 月 2022 年 6 月 2022 年 5 月 2022 年 4 月 2022 年 3 月 2022 年 2 月 2022 年 1 月 2021 年 12 月 2021 年 11 月 2021 年 10 月 2021 年 9 月 2021 年 8 月 2021 年 7 月 2021 年 6 月 2021 年 5 月 2021 年 4 月 2021 年 3 月 2021 年 2 月 2021 年 1 月 2020 年 12 月 2020 年 11 月 2020 年 10 月 2020 年 9 月 2020 年 8 月 2020 年 7 月 2020 年 6 月 2020 年 5 月 2020 年 4 月 2020 年 3 月 2020 年 2 月 2020 年 1 月 2019 年 12 月 2019 年 11 月 2019 年 10 月 2019 年 9 月 2019 年 8 月 2019 年 7 月 2019 年 6 月 2019 年 5 月 2019 年 4 月 2019 年 3 月 2019 年 2 月 2019 年 1 月 2018 年 12 月 2018 年 11 月 2018 年 10 月 2018 年 9 月 2018 年 8 月 2018 年 7 月 2018 年 6 月 2018 年 5 月 2018 年 4 月 2018 年 3 月 2018 年 2 月 2018 年 1 月 2017 年 12 月 2017 年 11 月 2017 年 10 月 2017 年 9 月 2017 年 8 月 2017 年 7 月 2017 年 6 月 2017 年 5 月 2017 年 4 月 2017 年 3 月 2017 年 2 月 2017 年 1 月 2016 年 12 月 2016 年 11 月 2016 年 10 月 2016 年 9 月 2016 年 8 月 2016 年 7 月 2016 年 6 月 2016 年 5 月 2016 年 4 月 2016 年 3 月 2016 年 2 月 2016 年 1 月 2015 年 12 月 2015 年 11 月 2015 年 10 月 2015 年 9 月 2015 年 8 月 2015 年 7 月 2015 年 6 月 2015 年 5 月 2015 年 4 月 2015 年 3 月 2015 年 2 月 2015 年 1 月 2014 年 12 月 2014 年 11 月 2014 年 10 月 2014 年 9 月 2014 年 8 月 2014 年 7 月
2025年5月29日 香港通过《2024年公司(修订)(第2号)条例草案》引入公司迁册制度 …Read More 2025年5月14日,香港立法会通过了《2024年公司(修订)(第2号)条例草案》,引入了公司迁册制度(以下简称 “迁册制度” )。该迁册制度自2025年5月23日起生效。根据《2025年公司(修订)(第2号)条例》,该迁册制度允许非香港注册成立的公司将其注册地迁移至香港,同时保留其法律身份,确保业务运营不中断。 迁册制度允许符合条件的非香港公司根据《公司条例》(第622章)(以下简称“《公司条例》”)第820C(1)条在香港注册为“经迁册公司”。迁册确保公司保留其现有财产、权利、义务以及正在进行的合同和法律程序不受中断。值得注意的是,该迁册制度不要求经济实质测试,适用于不同规模和行业的企业。 关键资格标准 下表总结了迁册制度申请人(以下简称“申请人”)的关键资格标准: – 资格标准 描述 公司类别 (《公司条例》第820C(1)条) 符合条件的公司类别包括:- · 私人股份有限公司; · 公众股份有限公司; · 具有股本的私人无限公司; 或 · 具有股本的公众无限公司. 申请人在其成立地法律下的公司类别须与在香港拟注册的类别相同或大致相同。 原注册地法律合规性 (《公司条例》附表6A第4(1)(c)条) 申请人成立地法律须允许其将注册地迁移至其他司法管辖区,且申请人已遵守其成立地法律的相关规定。 偿债能力 (《公司条例》附表6C第2(1)(f)(ix)至(xii)条及第2(2)(c)至(g)及(o)条) 申请人须提交由董事签署的证明,确认: · 公司未处于清盘状态; · 无正在进行或待决的清盘程序; · 能偿还自申请日期起计的 12 个月内到期应付的债项; 及 · 未通过决议进行清盘或清算。 诚信要求 (《公司条例》附表6C第2(2)(n)条) 申请人不得意图欺诈现有债权人或从事非法或违背公共利益的目的。 成员批准 (《公司条例》附表6A第4(1)(d)至(f)条及第4(3)至4(4)条;附表6C第1(3)、1(4)及2(1)(f)(viii)条) 须取得申请人成员的同意,以迁册至香港。 申请文件与费用 申请人须向公司注册处提交以下文件(包括但不限于):- 填妥的迁册表格(表格NNC6); 拟采用的组织章程细则文本 注册及制宪文件的认证副本 批准迁册的成员决议 财务报表(经审计或未经审计,不超过12个月) 确认符合资格标准及偿债能力的法律意见书 致商业登记署的通知书(表格IRBR5) 申请费用为1,030港元 (电子提交), 或1,145港元 (印本提交);注册为经迁册公司的费用为5,020港元 (电子提交),或 5,580港元 (印本提交)。 迁册后的义务 经迁册公司须履行以下义务(包括但不限于)以保持合规: 股本申报表(表格NSC21): 在迁册后15天内提交,包含迁册日期的股本声明,符合《公司条例》第201条。 原注册地注销: 在迁册后120天内完成,并向香港公司注册处提交证明。如有需要,可申请延期。 税务与法律影响 《公司条例》第820D(4)条明确,迁册不构成资产转让或资产受益所有权的变更,确保对原注册地或香港的税务义务无影响。经迁册公司须就其在香港开展业务所产生的香港来源利润缴纳利得税。 此外,迁册制度还包括以下税务和法律优待,以确保平稳过渡: 税务抵免: 《税务条例》(第112章)附表17L第12至14条规定了单边税务抵免,以减轻双重征税负担。公司可就原注册地缴纳的与香港利得税类似的税款申请抵免;及 法律待遇: 根据《公司条例》第2(5A)条和第820D条,经迁册公司被视为香港注册成立的公司,保留所有现有合同、权利和义务,不创建新的法律实体。 结论 自2025年5月23日起生效的迁册制度进一步巩固了香港作为全球商业和金融中心的地位。通过提供税务抵免、无缝业务连续性和强大的监管支持,该制度为寻求在亚洲建立或扩展业务的公司提供了具有吸引力的框架。 尽管制度保障了法人资格与权利义务的延续,拟申请迁册的公司仍应综合考虑其税务居民身份的变动、监管牌照要求以及合同关系的潜在影响。此外,原注册地的退出手续、监管许可及与利益相关方的沟通,亦须提前筹划,以确保顺利过渡。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 详情 由 编辑小组发布 2025年5月9日 香港证监会与香港联交所联合推出科企专线支持特专科技公司和生物科技公司上市 …Read More 2025年5月6日,证券及期货事务监察委员会(“证监会”)与香港交易及结算所有限公司(“香港交易所”)的全资附属公司香港联合交易所有限公司(“联交所”)联合发布公告,宣布正式推出“科企专线”。[1] 科企专线旨在便利特专科技公司(根据《香港联合交易所有限公司证券上市规则》(“《上市规则》”)第18C章定义)和生物科技公司(根据《上市规则》第18A章定义)的新上市申请。该计划为采用不同投票权架构 (weighted voting rights) 的公司提供增强的支持措施、保密提交选项和簡化途徑。 科企专线 科企专线专为特专科技公司和生物科技公司量身定制,这些公司通常处于早期发展阶段或尚未实现收入,面临独特的运营和监管挑战。为简化上市流程,联交所引入了以下支持措施:- 专属支持团队: 由精通《上市规则》第18C章和18A章的专家团队协助申请人理解和遵守《上市规则》以及监管规定; 早期接洽: 企业在准备阶段可与联交所沟通,了解业务如何符合监管要求,增强清晰度和信心; 资格指引: 科企专线提供核心产品要求(根据《上市规则》第18A章定义)、生物科技产品或临床试验接受标准、资深投资者资格及特专科技行业领域的全面指导(根据《新上市申请人指南》(“《上市指南》”)第5章定义); 初步个案指引: 申请人可在正式提交前就《上市规则》相关问题寻求初步指引,解决潜在挑战。 这些措施旨在提高上市效率和透明度,特别是对于面临复杂监管障碍的创新行业公司。 保密提交选项 考虑到过早披露敏感信息(如运营策略或专有技术)可能带来的高风险,联交所为特专科技公司和生物科技公司引入了保密提交选项。 根据《上市指南》第6.4章,符合《上市规则》第18C章和18A章的公司自2025年5月6日起可以保密方式递交申请版本。这项措施对尚未商业化产品的早期公司尤为重要,有助于减轻上市过程中因竞争损害或市场投机带来的风险。 支持不同投票权架构 公告更新了《上市指南》,为寻求以不同投票权架构上市的公司提供便利。不同投票权架构允许特定股东持有增强投票权的股份。[2] 完全符合《上市规则》第18C章的特专科技公司和第18A章的生物科技公司,将被视为已满足《上市规则》第8A章的创新企业要求和外部验证要求(详见《上市指南》第2.2、2.3及2.5章)。[3]这一新规定简化了上市流程,使企业在进入公开资本市场时能保留控制权,但仍需遵守《上市规则》第8A章的其他适用要求。 结语 科企专线于2025年5月6日的推出,标记着香港巩固其作为科技和生物科技上市首选地的重要一步。通过提供量身定制的指引、保密提交选项和简化的不同投票权架构要求,香港交易所和证监会为创新企业创造了更便捷和支持的环境。这项举措不仅促进了科技和生物科技行业的发展,还增强了香港资本市场的多样性、竞争力和韧性,为发行人和投资者带来双赢局面。随着全球对这些行业公开上市的需求持续增长,科企专线将香港定位为新兴企业的前瞻性枢纽。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 [1] 香港交易所于 2025 年 5 月 6 日发布的《关于推出「科企专线」的联合公告》 [2] 有关不同投票权架构的更多详情,请参阅《上市规则》第 8A 章。 [3] 有关不同投票权架构上市要求的更多详情,请参阅香港交易所指引 HKEX-GL93-18。 详情 由 编辑小组发布 2025年3月28日 本所作为发行人国际法律顾问,成功进一步协助潍坊国控发展集团有限公司发行人民币1.85亿元6.9% 2027年到期之债券 除了较早前协助潍坊国控发展集团有限公司(潍坊国控)成功发行总额约为人民币629,280,600元 的债券外,史蒂文生黄律师事务所担任发行人的国际法律顾问,进一步协助潍坊国控成功增发人民币185,000,000元6.9% 2027年到期之债券。该增发债券与潍坊国控于2025年3月7日发行的人民币481,000,000元6.9% 2027年到期之债券合并为同一序列。该债券已在中华(澳门)金融资产交易所上市。 …Read More 本次发行的配售代理为仁和资本有限公司、信银资本、东海国际、民银资本、华安证券(香港)、工银国际、普伦国际、东吴证券(香港)、泰达证券、天风国际及中泰国际。 潍坊国控主要负责基础设施建设,推动潍坊市的战略经济和社会发展。该集团的主要业务包括三个主要领域:基础设施建设、道路维护和商品贸易。 我们的团队包括合伙人劳恒晃律师、郑钰茵律师和曾浩贤律师,以及高级律师黄汉雄和实习律师曾子芹。 如需了解更多信息或有任何疑问,请联系劳恒晃律师、郑钰茵律师或曾浩贤律师。 详情 由 编辑小组发布 NEWER OLDER 1 2 3 4 … 11 12 Search for: 分类 新闻快讯 活动 交易快讯 商业法律动态 移民业务新闻快讯 诉讼法律动态 私人客户法律动态 事务所通讯 最近文章/活动 香港联交所发布改革措施以提升上市市场竞争力 香港联交所重磅宣布:新上市申请有效期由6个月延长至12个月 史蒂文生黄律师事务所联同Formex Financial于中环成功举办联谊酒会 合伙人梁祺澧律师荣登《亚洲法律杂志》2026年度香港律师新星榜单 封堵漏洞: 中国对离岸券商的整治行动 过去文章 2026 年 9 月 2026 年 8 月 2026 年 7 月 2026 年 6 月 2026 年 5 月 2026 年 4 月 2026 年 3 月 2026 年 2 月 2026 年 1 月 2025 年 12 月 2025 年 11 月 2025 年 10 月 2025 年 9 月 2025 年 8 月 2025 年 7 月 2025 年 6 月 2025 年 5 月 2025 年 4 月 2025 年 3 月 2025 年 2 月 2025 年 1 月 2024 年 12 月 2024 年 11 月 2024 年 10 月 2024 年 9 月 2024 年 8 月 2024 年 7 月 2024 年 6 月 2024 年 5 月 2024 年 4 月 2024 年 3 月 2024 年 2 月 2024 年 1 月 2023 年 12 月 2023 年 11 月 2023 年 10 月 2023 年 9 月 2023 年 8 月 2023 年 7 月 2023 年 6 月 2023 年 5 月 2023 年 4 月 2023 年 3 月 2023 年 2 月 2023 年 1 月 2022 年 12 月 2022 年 11 月 2022 年 10 月 2022 年 9 月 2022 年 8 月 2022 年 7 月 2022 年 6 月 2022 年 5 月 2022 年 4 月 2022 年 3 月 2022 年 2 月 2022 年 1 月 2021 年 12 月 2021 年 11 月 2021 年 10 月 2021 年 9 月 2021 年 8 月 2021 年 7 月 2021 年 6 月 2021 年 5 月 2021 年 4 月 2021 年 3 月 2021 年 2 月 2021 年 1 月 2020 年 12 月 2020 年 11 月 2020 年 10 月 2020 年 9 月 2020 年 8 月 2020 年 7 月 2020 年 6 月 2020 年 5 月 2020 年 4 月 2020 年 3 月 2020 年 2 月 2020 年 1 月 2019 年 12 月 2019 年 11 月 2019 年 10 月 2019 年 9 月 2019 年 8 月 2019 年 7 月 2019 年 6 月 2019 年 5 月 2019 年 4 月 2019 年 3 月 2019 年 2 月 2019 年 1 月 2018 年 12 月 2018 年 11 月 2018 年 10 月 2018 年 9 月 2018 年 8 月 2018 年 7 月 2018 年 6 月 2018 年 5 月 2018 年 4 月 2018 年 3 月 2018 年 2 月 2018 年 1 月 2017 年 12 月 2017 年 11 月 2017 年 10 月 2017 年 9 月 2017 年 8 月 2017 年 7 月 2017 年 6 月 2017 年 5 月 2017 年 4 月 2017 年 3 月 2017 年 2 月 2017 年 1 月 2016 年 12 月 2016 年 11 月 2016 年 10 月 2016 年 9 月 2016 年 8 月 2016 年 7 月 2016 年 6 月 2016 年 5 月 2016 年 4 月 2016 年 3 月 2016 年 2 月 2016 年 1 月 2015 年 12 月 2015 年 11 月 2015 年 10 月 2015 年 9 月 2015 年 8 月 2015 年 7 月 2015 年 6 月 2015 年 5 月 2015 年 4 月 2015 年 3 月 2015 年 2 月 2015 年 1 月 2014 年 12 月 2014 年 11 月 2014 年 10 月 2014 年 9 月 2014 年 8 月 2014 年 7 月
2025年5月9日 香港证监会与香港联交所联合推出科企专线支持特专科技公司和生物科技公司上市 …Read More 2025年5月6日,证券及期货事务监察委员会(“证监会”)与香港交易及结算所有限公司(“香港交易所”)的全资附属公司香港联合交易所有限公司(“联交所”)联合发布公告,宣布正式推出“科企专线”。[1] 科企专线旨在便利特专科技公司(根据《香港联合交易所有限公司证券上市规则》(“《上市规则》”)第18C章定义)和生物科技公司(根据《上市规则》第18A章定义)的新上市申请。该计划为采用不同投票权架构 (weighted voting rights) 的公司提供增强的支持措施、保密提交选项和簡化途徑。 科企专线 科企专线专为特专科技公司和生物科技公司量身定制,这些公司通常处于早期发展阶段或尚未实现收入,面临独特的运营和监管挑战。为简化上市流程,联交所引入了以下支持措施:- 专属支持团队: 由精通《上市规则》第18C章和18A章的专家团队协助申请人理解和遵守《上市规则》以及监管规定; 早期接洽: 企业在准备阶段可与联交所沟通,了解业务如何符合监管要求,增强清晰度和信心; 资格指引: 科企专线提供核心产品要求(根据《上市规则》第18A章定义)、生物科技产品或临床试验接受标准、资深投资者资格及特专科技行业领域的全面指导(根据《新上市申请人指南》(“《上市指南》”)第5章定义); 初步个案指引: 申请人可在正式提交前就《上市规则》相关问题寻求初步指引,解决潜在挑战。 这些措施旨在提高上市效率和透明度,特别是对于面临复杂监管障碍的创新行业公司。 保密提交选项 考虑到过早披露敏感信息(如运营策略或专有技术)可能带来的高风险,联交所为特专科技公司和生物科技公司引入了保密提交选项。 根据《上市指南》第6.4章,符合《上市规则》第18C章和18A章的公司自2025年5月6日起可以保密方式递交申请版本。这项措施对尚未商业化产品的早期公司尤为重要,有助于减轻上市过程中因竞争损害或市场投机带来的风险。 支持不同投票权架构 公告更新了《上市指南》,为寻求以不同投票权架构上市的公司提供便利。不同投票权架构允许特定股东持有增强投票权的股份。[2] 完全符合《上市规则》第18C章的特专科技公司和第18A章的生物科技公司,将被视为已满足《上市规则》第8A章的创新企业要求和外部验证要求(详见《上市指南》第2.2、2.3及2.5章)。[3]这一新规定简化了上市流程,使企业在进入公开资本市场时能保留控制权,但仍需遵守《上市规则》第8A章的其他适用要求。 结语 科企专线于2025年5月6日的推出,标记着香港巩固其作为科技和生物科技上市首选地的重要一步。通过提供量身定制的指引、保密提交选项和简化的不同投票权架构要求,香港交易所和证监会为创新企业创造了更便捷和支持的环境。这项举措不仅促进了科技和生物科技行业的发展,还增强了香港资本市场的多样性、竞争力和韧性,为发行人和投资者带来双赢局面。随着全球对这些行业公开上市的需求持续增长,科企专线将香港定位为新兴企业的前瞻性枢纽。 如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。 本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。 [1] 香港交易所于 2025 年 5 月 6 日发布的《关于推出「科企专线」的联合公告》 [2] 有关不同投票权架构的更多详情,请参阅《上市规则》第 8A 章。 [3] 有关不同投票权架构上市要求的更多详情,请参阅香港交易所指引 HKEX-GL93-18。 详情 由 编辑小组发布 2025年3月28日 本所作为发行人国际法律顾问,成功进一步协助潍坊国控发展集团有限公司发行人民币1.85亿元6.9% 2027年到期之债券 除了较早前协助潍坊国控发展集团有限公司(潍坊国控)成功发行总额约为人民币629,280,600元 的债券外,史蒂文生黄律师事务所担任发行人的国际法律顾问,进一步协助潍坊国控成功增发人民币185,000,000元6.9% 2027年到期之债券。该增发债券与潍坊国控于2025年3月7日发行的人民币481,000,000元6.9% 2027年到期之债券合并为同一序列。该债券已在中华(澳门)金融资产交易所上市。 …Read More 本次发行的配售代理为仁和资本有限公司、信银资本、东海国际、民银资本、华安证券(香港)、工银国际、普伦国际、东吴证券(香港)、泰达证券、天风国际及中泰国际。 潍坊国控主要负责基础设施建设,推动潍坊市的战略经济和社会发展。该集团的主要业务包括三个主要领域:基础设施建设、道路维护和商品贸易。 我们的团队包括合伙人劳恒晃律师、郑钰茵律师和曾浩贤律师,以及高级律师黄汉雄和实习律师曾子芹。 如需了解更多信息或有任何疑问,请联系劳恒晃律师、郑钰茵律师或曾浩贤律师。 详情 由 编辑小组发布 NEWER OLDER 1 2 3 4 … 11 12 Search for: 分类 新闻快讯 活动 交易快讯 商业法律动态 移民业务新闻快讯 诉讼法律动态 私人客户法律动态 事务所通讯 最近文章/活动 香港联交所发布改革措施以提升上市市场竞争力 香港联交所重磅宣布:新上市申请有效期由6个月延长至12个月 史蒂文生黄律师事务所联同Formex Financial于中环成功举办联谊酒会 合伙人梁祺澧律师荣登《亚洲法律杂志》2026年度香港律师新星榜单 封堵漏洞: 中国对离岸券商的整治行动 过去文章 2026 年 9 月 2026 年 8 月 2026 年 7 月 2026 年 6 月 2026 年 5 月 2026 年 4 月 2026 年 3 月 2026 年 2 月 2026 年 1 月 2025 年 12 月 2025 年 11 月 2025 年 10 月 2025 年 9 月 2025 年 8 月 2025 年 7 月 2025 年 6 月 2025 年 5 月 2025 年 4 月 2025 年 3 月 2025 年 2 月 2025 年 1 月 2024 年 12 月 2024 年 11 月 2024 年 10 月 2024 年 9 月 2024 年 8 月 2024 年 7 月 2024 年 6 月 2024 年 5 月 2024 年 4 月 2024 年 3 月 2024 年 2 月 2024 年 1 月 2023 年 12 月 2023 年 11 月 2023 年 10 月 2023 年 9 月 2023 年 8 月 2023 年 7 月 2023 年 6 月 2023 年 5 月 2023 年 4 月 2023 年 3 月 2023 年 2 月 2023 年 1 月 2022 年 12 月 2022 年 11 月 2022 年 10 月 2022 年 9 月 2022 年 8 月 2022 年 7 月 2022 年 6 月 2022 年 5 月 2022 年 4 月 2022 年 3 月 2022 年 2 月 2022 年 1 月 2021 年 12 月 2021 年 11 月 2021 年 10 月 2021 年 9 月 2021 年 8 月 2021 年 7 月 2021 年 6 月 2021 年 5 月 2021 年 4 月 2021 年 3 月 2021 年 2 月 2021 年 1 月 2020 年 12 月 2020 年 11 月 2020 年 10 月 2020 年 9 月 2020 年 8 月 2020 年 7 月 2020 年 6 月 2020 年 5 月 2020 年 4 月 2020 年 3 月 2020 年 2 月 2020 年 1 月 2019 年 12 月 2019 年 11 月 2019 年 10 月 2019 年 9 月 2019 年 8 月 2019 年 7 月 2019 年 6 月 2019 年 5 月 2019 年 4 月 2019 年 3 月 2019 年 2 月 2019 年 1 月 2018 年 12 月 2018 年 11 月 2018 年 10 月 2018 年 9 月 2018 年 8 月 2018 年 7 月 2018 年 6 月 2018 年 5 月 2018 年 4 月 2018 年 3 月 2018 年 2 月 2018 年 1 月 2017 年 12 月 2017 年 11 月 2017 年 10 月 2017 年 9 月 2017 年 8 月 2017 年 7 月 2017 年 6 月 2017 年 5 月 2017 年 4 月 2017 年 3 月 2017 年 2 月 2017 年 1 月 2016 年 12 月 2016 年 11 月 2016 年 10 月 2016 年 9 月 2016 年 8 月 2016 年 7 月 2016 年 6 月 2016 年 5 月 2016 年 4 月 2016 年 3 月 2016 年 2 月 2016 年 1 月 2015 年 12 月 2015 年 11 月 2015 年 10 月 2015 年 9 月 2015 年 8 月 2015 年 7 月 2015 年 6 月 2015 年 5 月 2015 年 4 月 2015 年 3 月 2015 年 2 月 2015 年 1 月 2014 年 12 月 2014 年 11 月 2014 年 10 月 2014 年 9 月 2014 年 8 月 2014 年 7 月
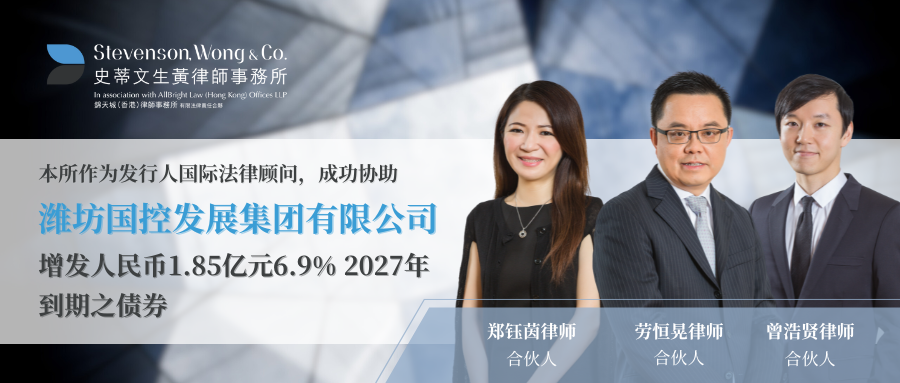
2025年3月28日 本所作为发行人国际法律顾问,成功进一步协助潍坊国控发展集团有限公司发行人民币1.85亿元6.9% 2027年到期之债券 除了较早前协助潍坊国控发展集团有限公司(潍坊国控)成功发行总额约为人民币629,280,600元 的债券外,史蒂文生黄律师事务所担任发行人的国际法律顾问,进一步协助潍坊国控成功增发人民币185,000,000元6.9% 2027年到期之债券。该增发债券与潍坊国控于2025年3月7日发行的人民币481,000,000元6.9% 2027年到期之债券合并为同一序列。该债券已在中华(澳门)金融资产交易所上市。 …Read More 本次发行的配售代理为仁和资本有限公司、信银资本、东海国际、民银资本、华安证券(香港)、工银国际、普伦国际、东吴证券(香港)、泰达证券、天风国际及中泰国际。 潍坊国控主要负责基础设施建设,推动潍坊市的战略经济和社会发展。该集团的主要业务包括三个主要领域:基础设施建设、道路维护和商品贸易。 我们的团队包括合伙人劳恒晃律师、郑钰茵律师和曾浩贤律师,以及高级律师黄汉雄和实习律师曾子芹。 如需了解更多信息或有任何疑问,请联系劳恒晃律师、郑钰茵律师或曾浩贤律师。 详情 由 编辑小组发布 NEWER OLDER 1 2 3 4 … 11 12 Search for: 分类 新闻快讯 活动 交易快讯 商业法律动态 移民业务新闻快讯 诉讼法律动态 私人客户法律动态 事务所通讯 最近文章/活动 香港联交所发布改革措施以提升上市市场竞争力 香港联交所重磅宣布:新上市申请有效期由6个月延长至12个月 史蒂文生黄律师事务所联同Formex Financial于中环成功举办联谊酒会 合伙人梁祺澧律师荣登《亚洲法律杂志》2026年度香港律师新星榜单 封堵漏洞: 中国对离岸券商的整治行动 过去文章 2026 年 9 月 2026 年 8 月 2026 年 7 月 2026 年 6 月 2026 年 5 月 2026 年 4 月 2026 年 3 月 2026 年 2 月 2026 年 1 月 2025 年 12 月 2025 年 11 月 2025 年 10 月 2025 年 9 月 2025 年 8 月 2025 年 7 月 2025 年 6 月 2025 年 5 月 2025 年 4 月 2025 年 3 月 2025 年 2 月 2025 年 1 月 2024 年 12 月 2024 年 11 月 2024 年 10 月 2024 年 9 月 2024 年 8 月 2024 年 7 月 2024 年 6 月 2024 年 5 月 2024 年 4 月 2024 年 3 月 2024 年 2 月 2024 年 1 月 2023 年 12 月 2023 年 11 月 2023 年 10 月 2023 年 9 月 2023 年 8 月 2023 年 7 月 2023 年 6 月 2023 年 5 月 2023 年 4 月 2023 年 3 月 2023 年 2 月 2023 年 1 月 2022 年 12 月 2022 年 11 月 2022 年 10 月 2022 年 9 月 2022 年 8 月 2022 年 7 月 2022 年 6 月 2022 年 5 月 2022 年 4 月 2022 年 3 月 2022 年 2 月 2022 年 1 月 2021 年 12 月 2021 年 11 月 2021 年 10 月 2021 年 9 月 2021 年 8 月 2021 年 7 月 2021 年 6 月 2021 年 5 月 2021 年 4 月 2021 年 3 月 2021 年 2 月 2021 年 1 月 2020 年 12 月 2020 年 11 月 2020 年 10 月 2020 年 9 月 2020 年 8 月 2020 年 7 月 2020 年 6 月 2020 年 5 月 2020 年 4 月 2020 年 3 月 2020 年 2 月 2020 年 1 月 2019 年 12 月 2019 年 11 月 2019 年 10 月 2019 年 9 月 2019 年 8 月 2019 年 7 月 2019 年 6 月 2019 年 5 月 2019 年 4 月 2019 年 3 月 2019 年 2 月 2019 年 1 月 2018 年 12 月 2018 年 11 月 2018 年 10 月 2018 年 9 月 2018 年 8 月 2018 年 7 月 2018 年 6 月 2018 年 5 月 2018 年 4 月 2018 年 3 月 2018 年 2 月 2018 年 1 月 2017 年 12 月 2017 年 11 月 2017 年 10 月 2017 年 9 月 2017 年 8 月 2017 年 7 月 2017 年 6 月 2017 年 5 月 2017 年 4 月 2017 年 3 月 2017 年 2 月 2017 年 1 月 2016 年 12 月 2016 年 11 月 2016 年 10 月 2016 年 9 月 2016 年 8 月 2016 年 7 月 2016 年 6 月 2016 年 5 月 2016 年 4 月 2016 年 3 月 2016 年 2 月 2016 年 1 月 2015 年 12 月 2015 年 11 月 2015 年 10 月 2015 年 9 月 2015 年 8 月 2015 年 7 月 2015 年 6 月 2015 年 5 月 2015 年 4 月 2015 年 3 月 2015 年 2 月 2015 年 1 月 2014 年 12 月 2014 年 11 月 2014 年 10 月 2014 年 9 月 2014 年 8 月 2014 年 7 月
 史蒂文生黄律师事务所
 …
 …
 …
 …