
新闻快讯
有关本所的新闻快讯,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
新闻快讯
有关本所的新闻快讯,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 …
2026年9月7日
1. 引言
2026年7月24日,香港交易及结算所有限公司(“香港交易所”)的全资附属公司香港联合交易所有限公司(“联交所”)就《上市制度竞争力检讨咨询文件》发布咨询总结(“咨询总结”)。这是联交所检讨香港上市制度竞争力的第一阶段。联交所就多项针对性改革征询市场意见,旨在扩大可上市公司的类型、拓宽投资机会,同时维持健全的投资者保障。
相关建议主要从以下三个方面优化现行上市制度:
2. 将予采纳的主要建议
| 事项 | 现行规定 | 拟采纳的主要建议 |
| 不同投票权(WVR) | ||
| 财务资格 | 市值门槛:
· 测试A:市值至少港币400亿元。 · 测试B:市值至少港币100亿元,且最近一个经审计财政年度的收益至少港币10亿元。 |
将市值门槛降至:(A)不少于港币200亿元;或(B)不少于港币60亿元,且最近一个经审计财政年度的收益不少于港币6亿元。 |
| 投票权与经济权益 | 不同投票权比例不得超过10:1。 | 如申请人上市时的市值不少于港币400亿元,不同投票权比例上限可提高至20:1。 |
| 上市时,不同投票权股份的持股比例不得低于10%(个别情况下可接受较低比例)。 | 如上市时该等持股的价值不少于港币40亿元,不同投票权股份的最低持股比例可降至5%。 | |
| 创新性及其他适合性要求 | 申请人须证明其属于可采用不同投票权架构上市的“创新产业公司”。 | 优化“创新产业公司”测试,明确为采用新商业模式的非科技发行人提供以不同投票权架构上市的途径。 |
| 生物科技公司或特专科技公司申请人视为创新产业公司。 | 扩大可被视为创新产业公司的科技公司范围,涵盖符合资格的生物科技公司及特专科技公司,即使其并非根据相关专门章节申请上市。 | |
| 申请人须曾获得至少一名资深投资者作出的具实质意义的第三方投资。 | 就外部验证要求提供更清晰的指引。 | |
| 海外上市发行人 | ||
| 第二上市资格要求 | 不同投票权发行人:须在合资格交易所拥有两年合规记录,财务资格门槛与不同投票权主要上市相同。 | 不同投票权发行人:降低财务资格门槛,使其与不同投票权主要上市的门槛保持一致。 |
| 非不同投票权发行人:市值(A)不少于港币30亿元(须在合资格交易所或认可证券交易所拥有五年合规记录);或(B)不少于港币100亿元(须在合资格交易所拥有两年合规记录)。 | 非不同投票权发行人:将测试B项下港币100亿元的市值门槛降至港币60亿元。 | |
| 转换为主要上市 | 现有指引协助发行人由第二上市转换为(双重)主要上市。 | 发布简明指引,说明第二上市发行人转换为主要上市的安排,并列明通常须采取的合规步骤。 |
| 进一步便利海外发行人上市的措施 | 不适用 | 继续研究市场回应中提出的进一步便利海外发行人上市的措施,并在必要时开展公开咨询。 |
| 首次上市要求及上市安排 | ||
| 所有权连续性及控制权 | 申请人在相关期间须一直由同一名能够对管理层施加重大影响的股东控制,并作为一个综合营运单位经营。 | 将现有指引编纂成文,并明确:即使所有权发生变动,如申请人能证明相关期间内并无重大变化,仍可被视为符合所有权连续性及控制权要求。 |
| 财务报告准则 | 已在美国上市或拟在美国上市,并寻求在香港双重主要上市或第二上市的申请人,可申请豁免采用美国公认会计原则。 | 将美国公认会计原则的适用范围扩大至美国上市母公司的附属公司,以及在美国拥有重大业务运营的公司。 |
| 采用美国公认会计原则的发行人在美国退市后,须改用香港财务报告准则或国际财务报告准则。 | 取消该项要求。 | |
| 未经审计财务报告所附的调节表须经核数师审阅。 | 取消该项要求。 | |
| 已商业化生物科技及特专科技申请人 | 如生物科技公司或特专科技公司符合《主板上市规则》第八章的任何财务资格测试,须按普通上市途径,而非专门途径(第18A章或第18C章)上市。 | 即使符合普通上市途径的财务资格,申请人仍可选择按相关专门途径,以生物科技公司或特专科技公司的身份申请上市。 |
| 保密提交及退回机制优化 | 保密提交仅适用于符合资格的第二上市申请人、生物科技公司和特专科技公司;其他申请人须逐案申请豁免。 | 将非公开提交安排扩大至所有新申请人。 |
| 未达到大致完备标准的申请可被退回,届时保荐人的身份将在联交所网站披露。 | 优化退回机制:上市申请被退回时,除披露保荐人身份外,还须披露参与编备申请材料的专业机构的身份及职责,以及退回理由。 | |
3. 结论
相关《上市规则》修订已于咨询总结发布之日,即2026年7月24日,正式生效。
这些改革与所有拟向联交所申请上市的公司密切相关,尤其是生物科技及科技行业的公司。上市申请人应重点关注以下事项:
联交所表示,本次改革仅为竞争力检讨的第一阶段。未来预计还将就上市制度开展进一步咨询,并可能推出更多改革措施。
如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。
本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。
 …
2026年9月7日
2026年8月21日,香港联合交易所有限公司(交易所HKEx全资附属公司)(“联交所”)宣布,将实施一项短期豁免,在符合一定条件及保障措施的情况下,合资格新上市申请的有效期由递交上市申请表格之日起计,由六个月延长至十二个月(以下简称“短期豁免”)。该豁免将自本公告之日起三年内适用,即2026年8月21日至2029年8月20日。
根据交易所公告,短期豁免适用于所有符合公告所载条件的新上市申请,包括:(a)于2026年8月21日(即上述公告日期)仍然有效的申请;及(b)2026年8月21日或之后提交或重新提交的申请。短期豁免的具体条件包括:交易所并无在其意见函中表示已暂停审批申请人的新上市申请;以及证监会及/或交易所并未直接发出索取资料要求函和/或重大问题函。如相关监管函件所载的关注事项已于首个六个月有效期届满前圆满解决并获监管机构接受,相关新上市申请仍可获得短期豁免。
获得延长有效期的申请人仍须遵守所有适用的《上市规则》,并提供完整及最新信息(包括最新业务及财务信息),以便监管机构能够适当评估每宗申请,投资者能够作出知情决定。此项调整不会改变交易所现行的监管标准或投资者保障。交易所将监察其实施情况及成效,并在有需要及适当时检讨相关规定或进行公众咨询。
短期豁免旨在为申请人、保荐人及其顾问管理上市时间表提供更大灵活性,并减少重新提交上市申请的频率和后续反复更新文件及材料的负担,让他们可以集中精力保障申请材料及上市文件的质量。
香港交易所上市主管伍洁镟表示:“香港交易所致力于不断提高香港上市机制的效率和竞争力,同时坚守严格的监管标准和保障公众利益。在香港证监会的支持下,此次延长有效期是在交易所与证监会于2024年10月推出的优化审批流程时间表基础上更进一步,为申请人管理上市时间表提供更大灵活性,支持更加专注和高效的申请流程。”
此次延长新上市申请有效期,是继2024年10月香港证监会与交易所联合宣布优化新上市申请审批流程时间表后的又一重要举措。2024年的优化措施明确了监管反馈轮次和时间表,将审批流程分为三类情形,优化后的审批时间表旨在使大部分新上市申请可在六个月的申请有效期内完成监管审核程序。
此次将申请有效期翻倍延长至12个月,预计可减少因申请失效而需重新提交申请及更新文件的情况,并为申请人提供更充裕时间处理监管问询及准备上市文件。
在整个新上市申请过程中,申请人、保荐人及其顾问应密切关注申请进度,及时向监管机构通报重大发展,并提交切实可行的时间表。保荐人在制定合理时间表时,须以适当技能、谨慎和勤勉行事,充分考虑监管机构审阅及完成评估所需的时间。鉴于申请有效期已延长,优化审批流程时间表下的相关时间安排将参考申请人及保荐人提供的最新进度及时间表作出适当调整。
交易所此次延长新上市申请有效期是回应市场实际需求的务实之举。在当前复杂的市场环境下,企业上市筹备工作面临更多不确定性,更长的申请有效期有助于减轻申请人的时间压力,避免因申请过期而被迫重新提交大量更新材料。
新措施有效缓解了保荐人的工作量,让专业团队能够更从容地保障申请材料质量,此举有助于提升上市流程的整体效率。整体而言,此调整是因应市场情况,也有助于进一步巩固香港作为高效、成熟国际金融中心的核心竞争力。
短期豁免的推出,标志着香港交易所在优化上市制度、提升市场竞争力方面迈出了又一重要步伐,预计将对香港新股市场产生积极而深远的影响。
如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。
本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。
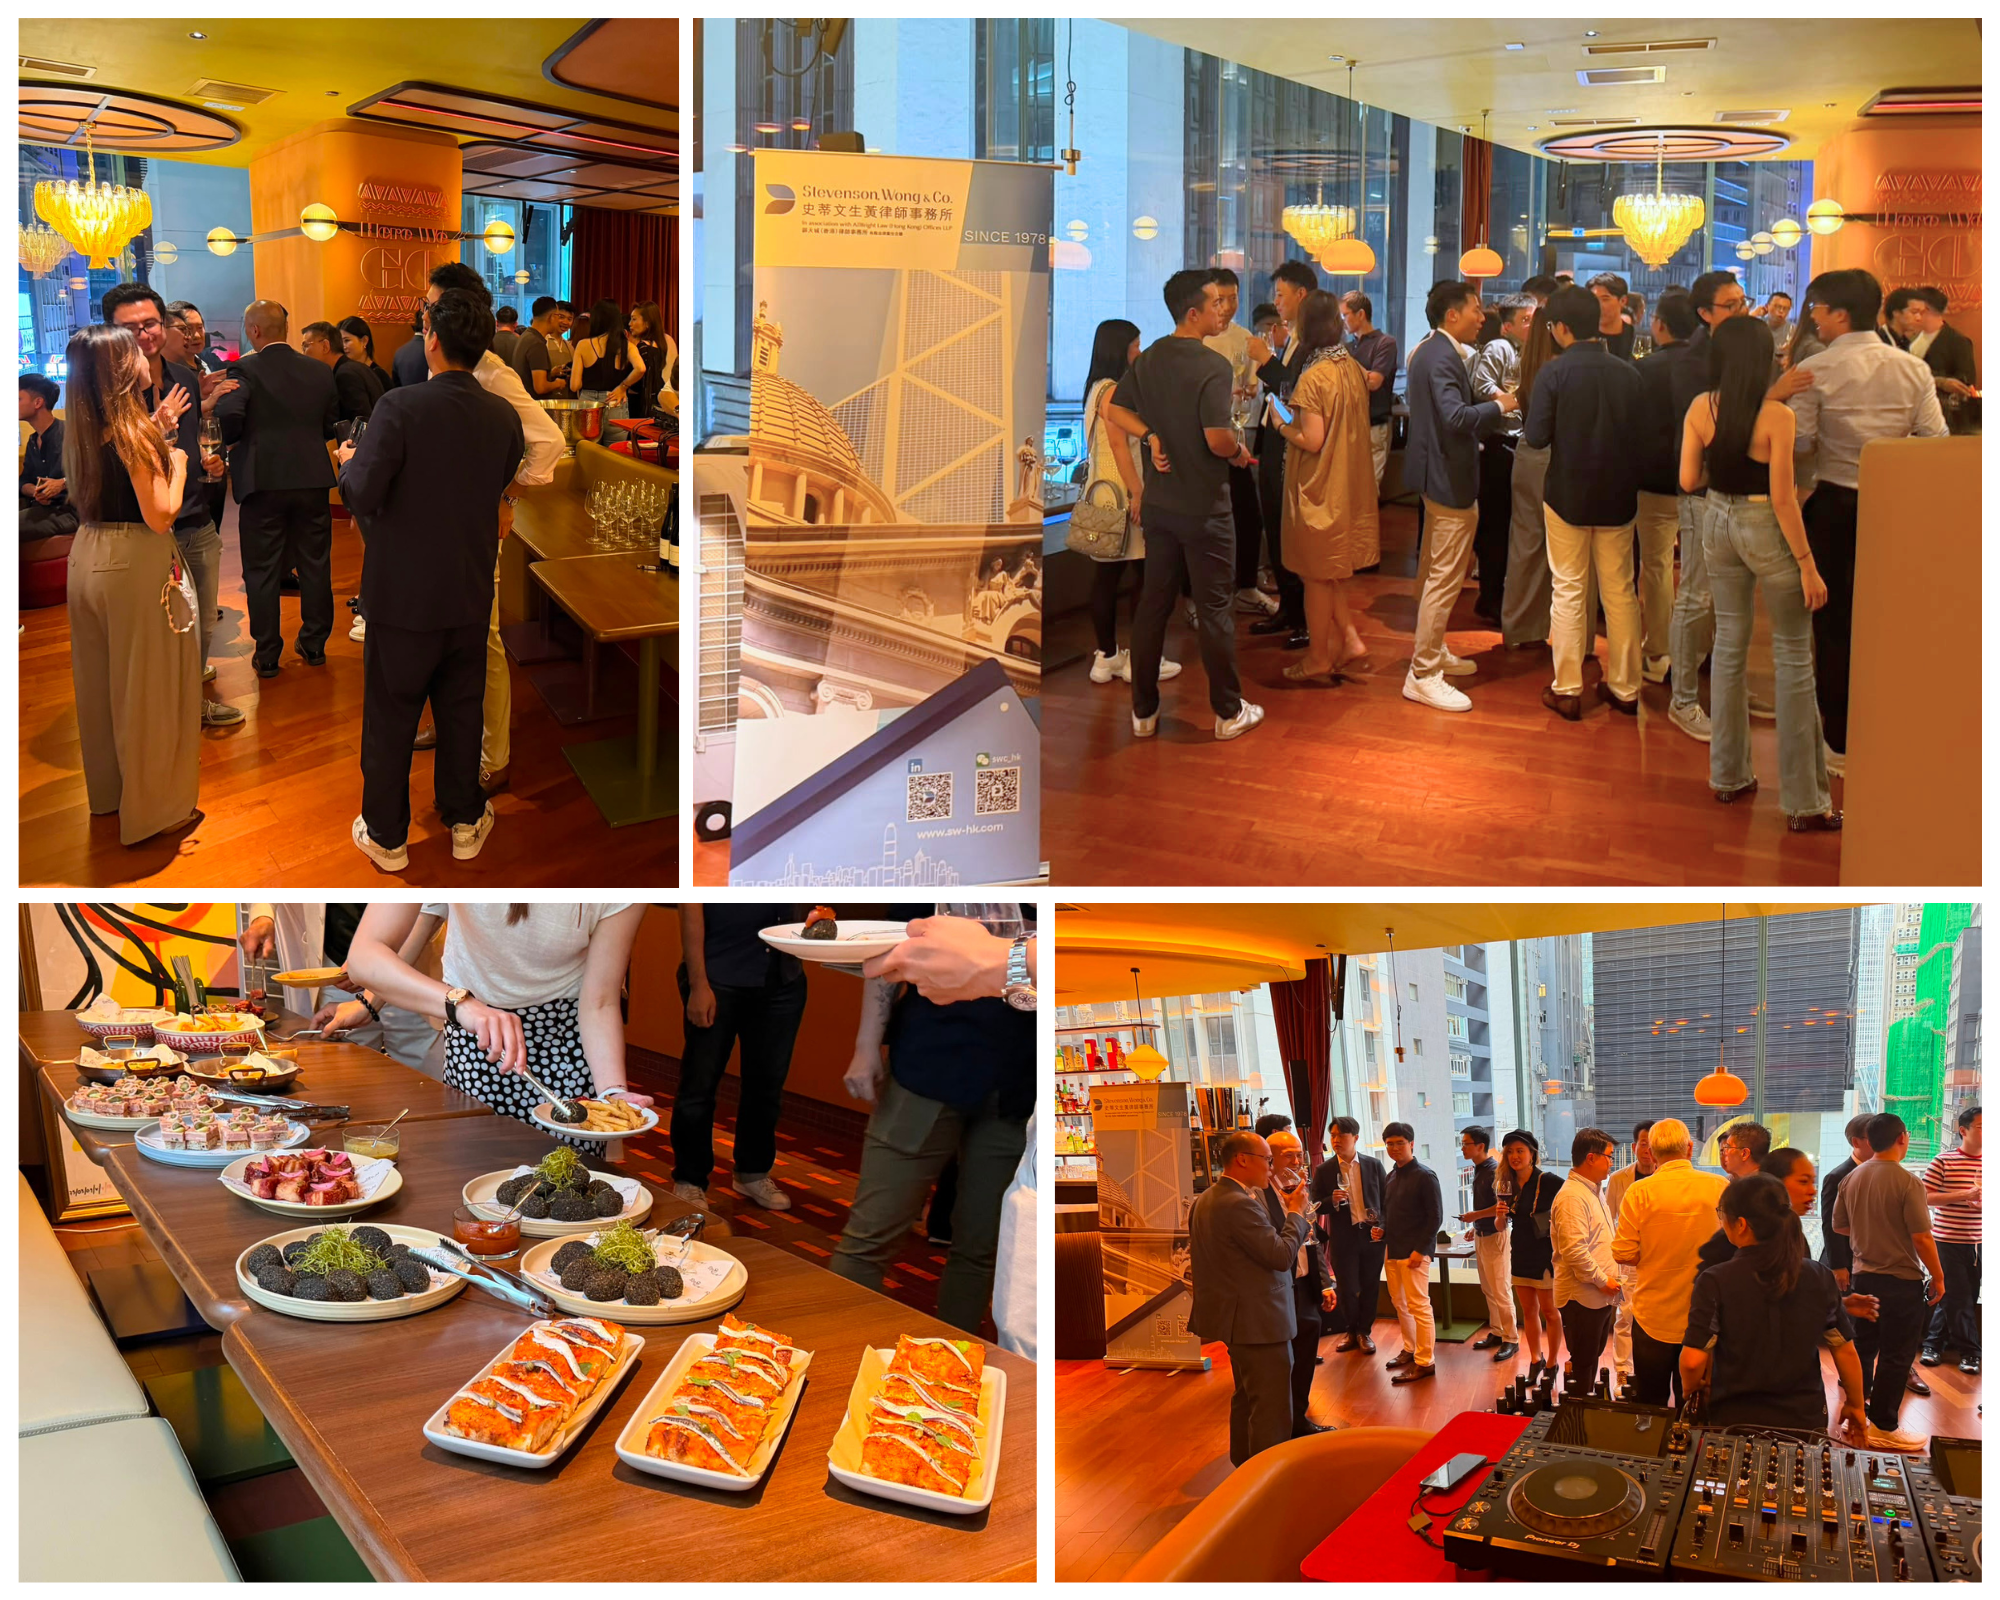
2026年8月21日星期五,史蒂文生黄律师事务所联合Formex Financial,于香港中环H Queen大楼的MIGAS餐厅成功合办联谊酒会。
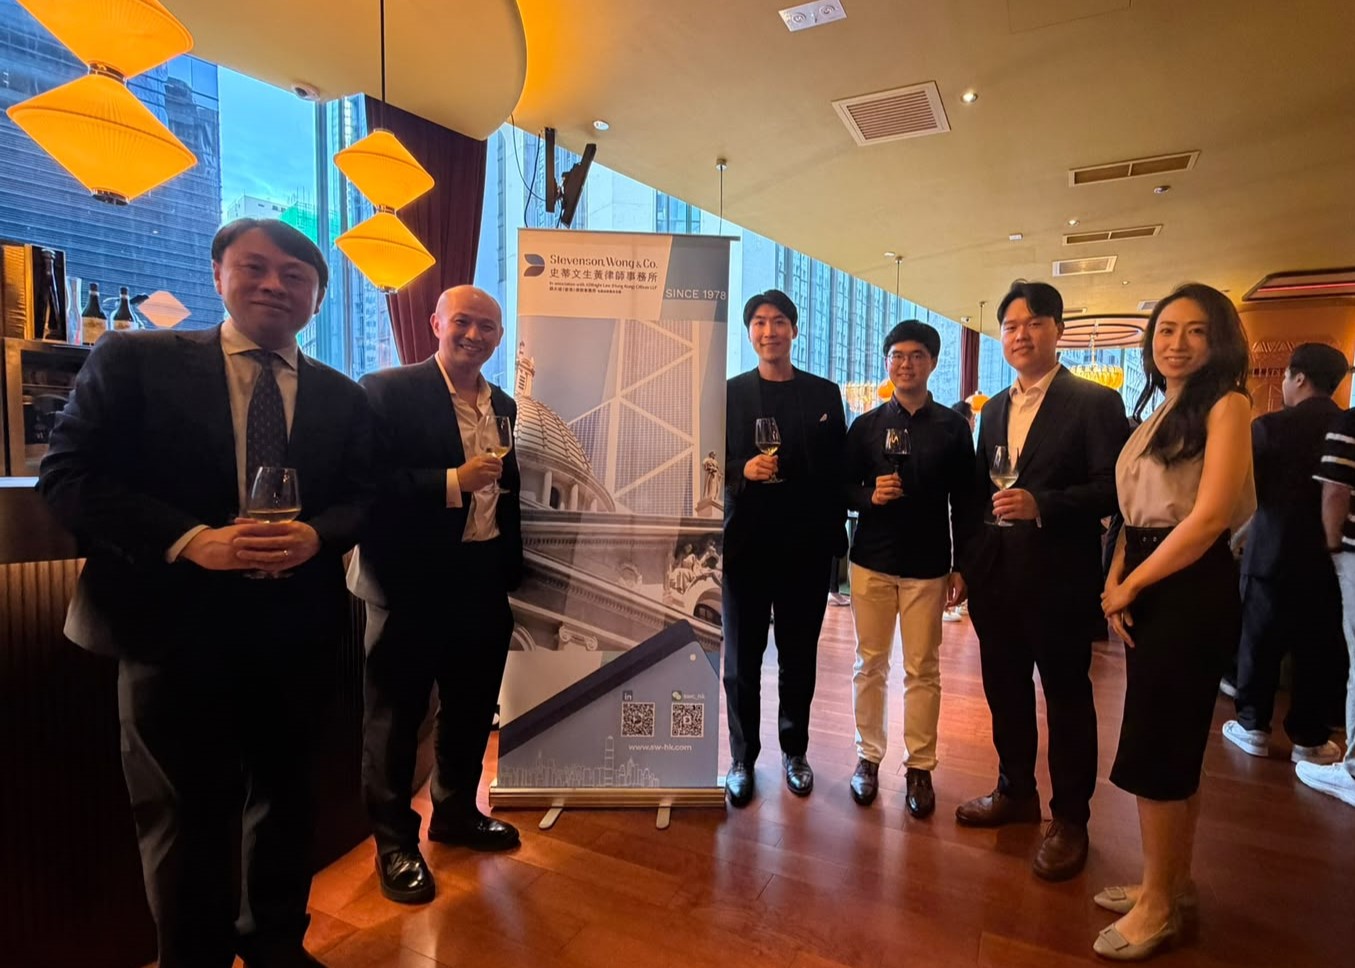 …
左起: 我所顾问律师曾学铭律师﹑合伙人张源辉律师﹑合伙人梁祺澧律师﹑谢朗希律师﹑金相烨律师和市场经理杨女士
本次活动汇聚法律、金融、商业等多个领域的客户、合作及战略伙伴,打造轻松、高效的非正式交流平台。与会嘉宾在雅致休闲的氛围中畅叙交流、互通行业资讯、分享专业见解,同时拓展全新业界人脉,搭建多元合作桥梁。活动全程交流氛围热烈积极,互动高效且富有价值,获得在场嘉宾的一致好评。
本次合作联谊活动,有效融合双方优质业界网络资源,为跨领域行业交流创造了良好契机。我所十分荣幸与Formex Financial Press携手联动,为各界同仁搭建高效沟通、聚力互通的交流平台。
我们衷心感谢每一位拨冗参与的嘉宾、客户及合作伙伴的莅临与支持,令本次联谊活动圆满成功。未来,我们将持续联动各界合作伙伴,持续举办多元化行业交流活动,持续深化业界联结、凝聚合作共识。
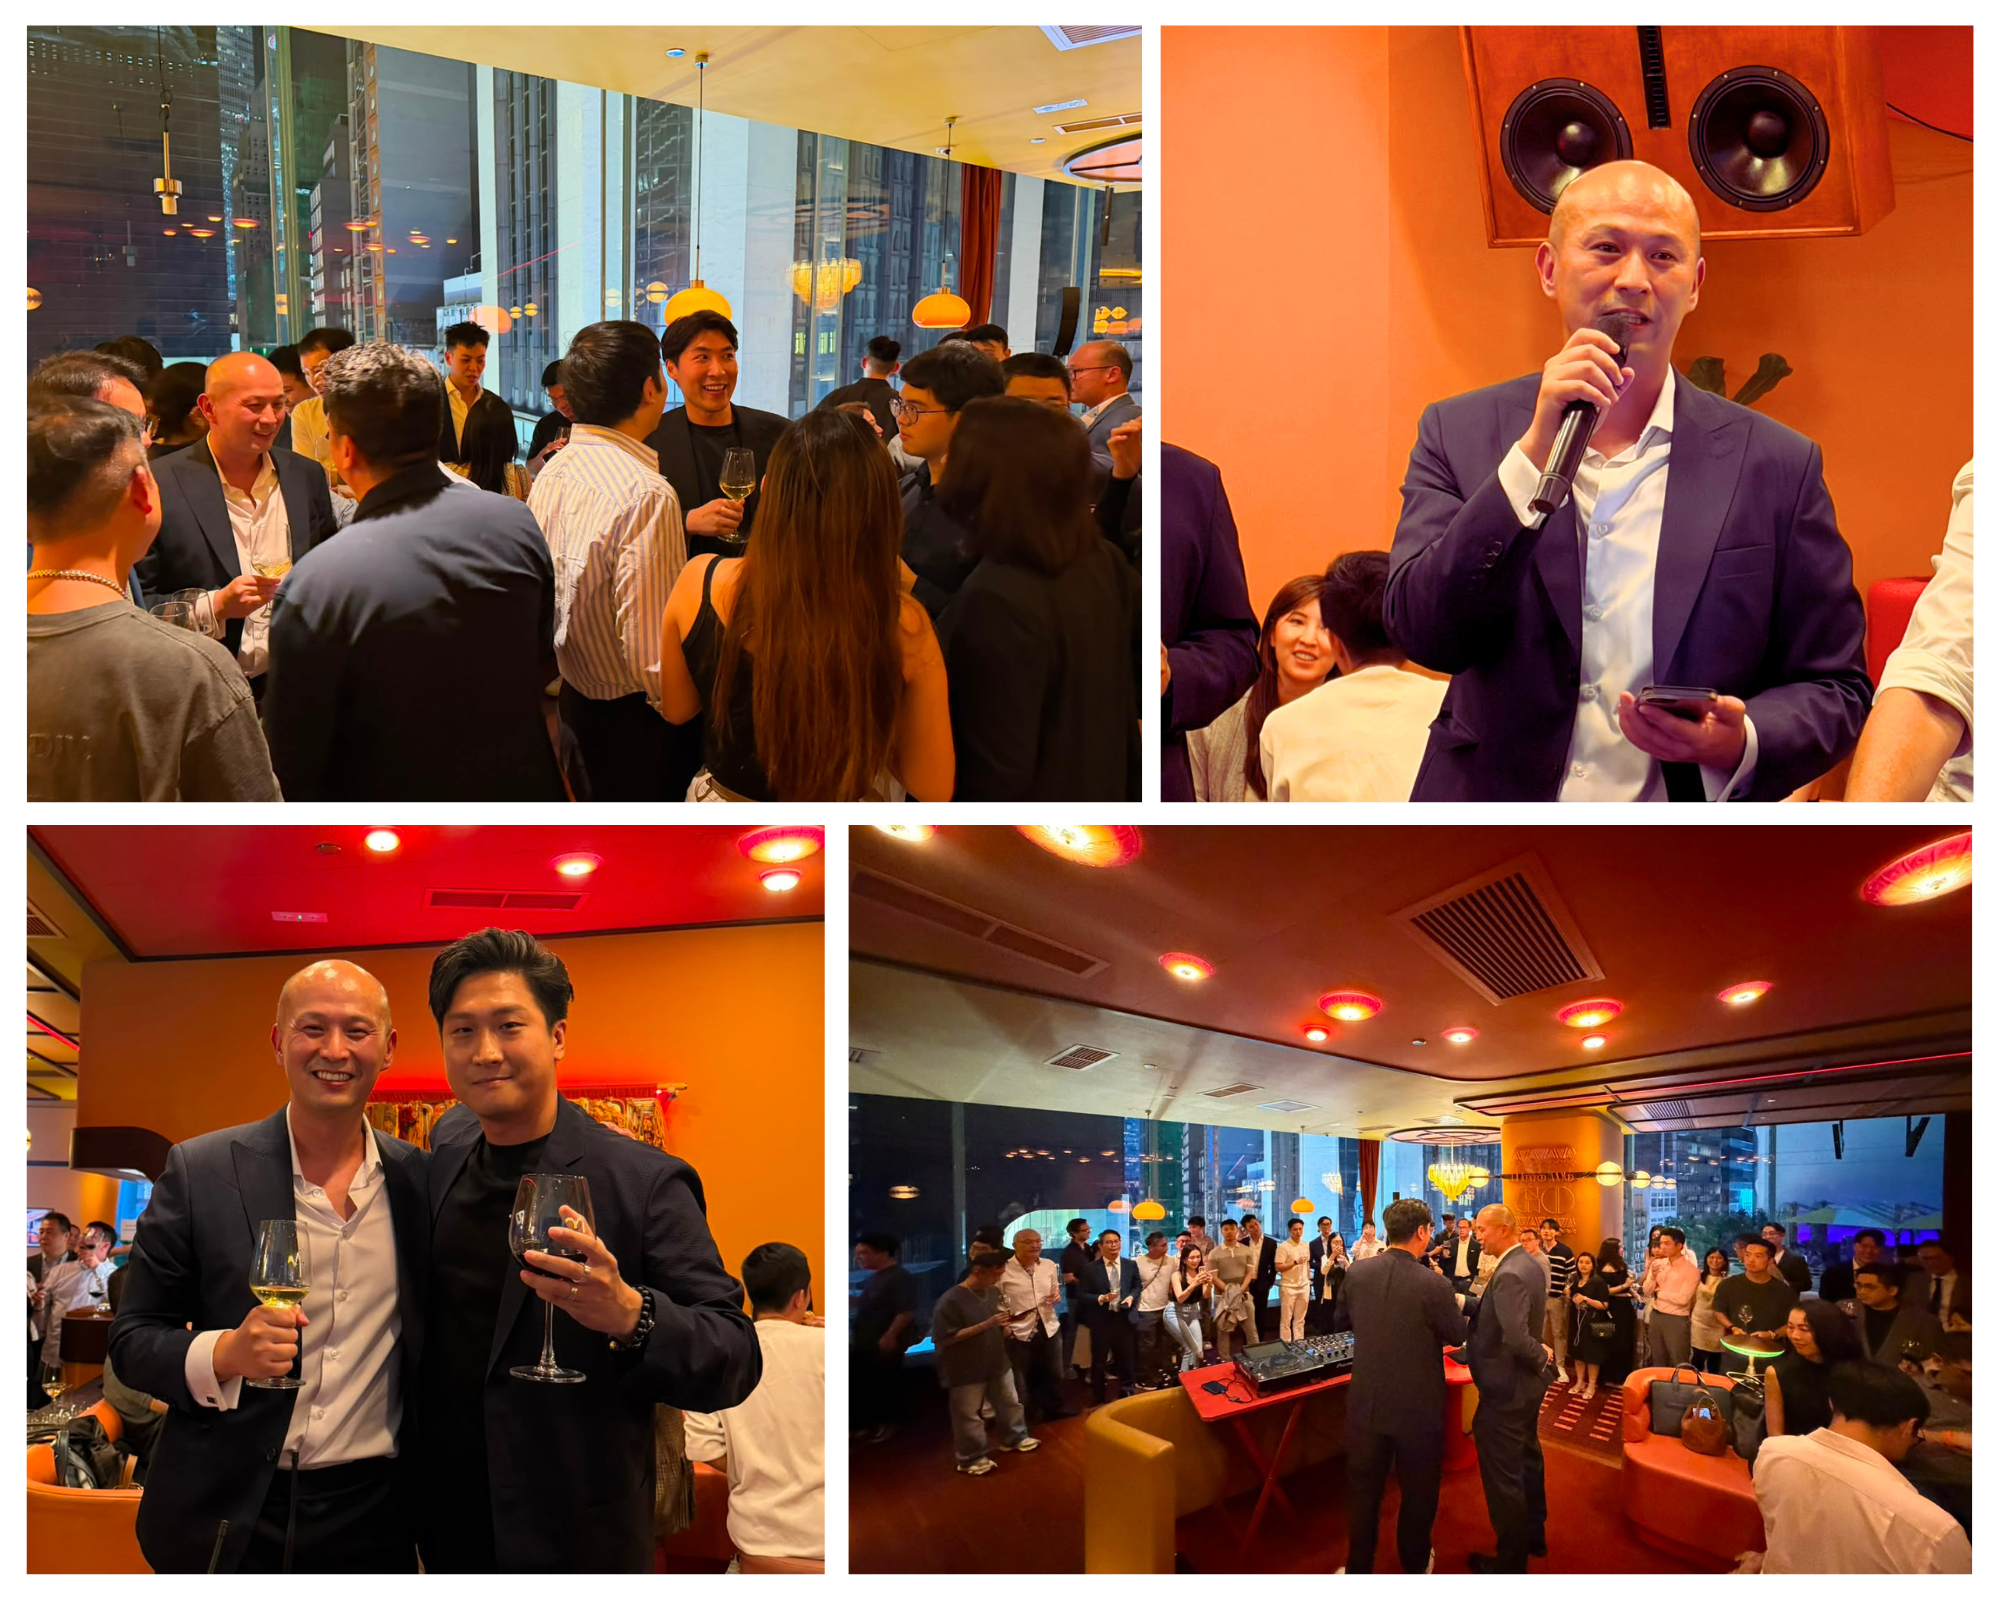
右上: 我所合伙人张源辉律师为本次活动致欢迎辞。
左下: 我所合伙人张源辉律师 (左) 与 Leo Chan, Director of Sales Marketing at Formex Financial Press (右)
 …
本所欣然宣布,本所合伙人梁祺澧律师荣获《亚洲法律杂志》(Asian Legal Business, ALB)评选为“2026年度香港香港律师新星”之一,肯定其作为香港新一代优秀法律人才的专业实力及卓越表现。
ALB香港律师新星榜单为年度权威评选,旨在表扬40岁以下、表现杰出的新一代法律从业者。评选标准严谨,综合考量候选人所处理案件的重要性与复杂程度、客户的高度评价,以及其对法律行业发展的积极贡献。
梁律师是本所诉讼及争议解决以及监管执法及合规业务的合伙人,在复杂商业争议及监管事务方面拥有丰富经验。他尤其擅长就具争议性的监管调查、执法程序及相关合规事项,为企业及金融机构提供专业法律意见及诉讼抗辩服务。其敏锐的法律与商业触觉、严谨的专业操守,以及对客户需求的高度回应,深得客户信赖。
是次获奖,不仅显梁律师敏锐的法律与商业触觉、严谨的专业操守,以及对客户需求的高度回应,同时亦肯定其处理复杂争议及监管事务方面的专业能力。
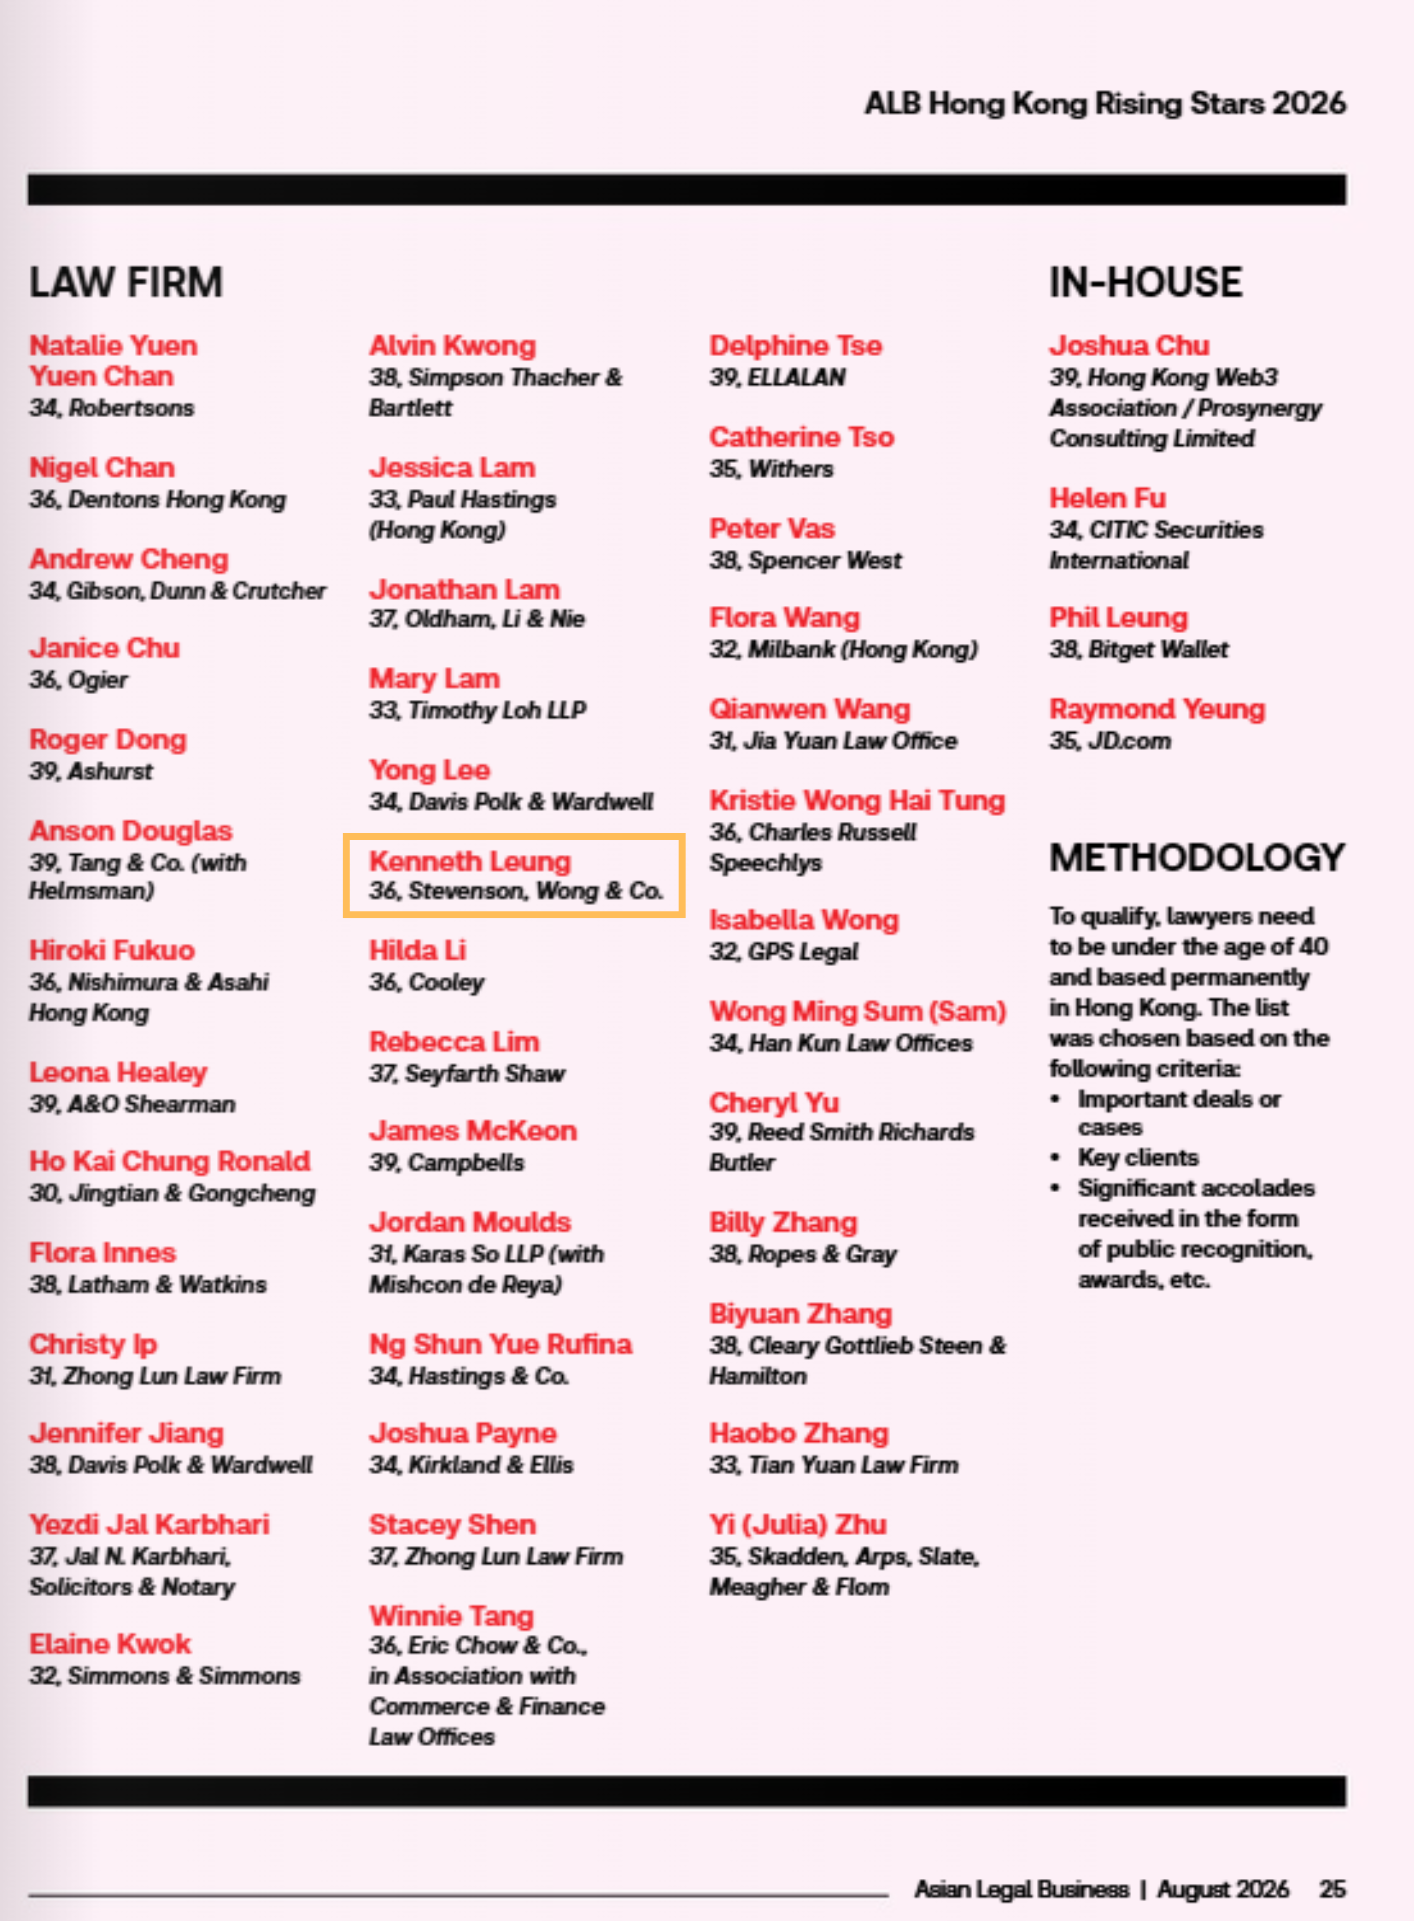
完整2026年度ALB香港Rising Stars榜单,请按此查阅。
如阁下有任何查询或想了解更多详情,请联络本所合伙人梁祺澧律师。
 …
中国证券监管机构持续多年的打击无牌跨境券商行动,近日开出了迄今为止最重的一枪。2026年5月22日,中国证券监督管理委员会(”中国证监会“)联合其他七个政府部门宣布,将对该地区三家知名的在线券商采取坚决果断的执法行动[1]:
此次联合行动——拟处罚金额超过人民币23亿元(约合港币26.7亿元)、强制两年内逐步清退面向内地的业务,以及香港证监会同步作出的监管回应——彰显了北京方面封堵无牌跨境券商渠道并重新掌控跨境资金流动的决心。
在本期通讯中,本所的监管执法与合规团队概述中国证监会的调查结果、整改方案的运作机制、香港证监会的同步行动,以及对在香港与内地跨境运营的券商、资产管理公司及金融科技平台而言应关注的核心要点。
2026年5月22日,中国证监会宣布将对老虎证券(新西兰)、富途证券国际(香港)及长桥证券(香港)”境内外相关主体在境内非法经营证券业务”采取坚决果断的执法行动,指其行为违反了中国证券、基金及期货相关法规,“破坏了市场秩序”。
具体而言,中国证监会表示,上述三家公司在未取得内地牌照的情况下,在内地开展证券交易营销推广、处理交易指令,并提供基金及期货经纪服务,违反了《中华人民共和国证券法》。中国证监会已正式对三家公司的境内及境外主体立案调查。
中国证监会的公告可在此处查阅。
此次处罚金额巨大。中国证监会拟对两家公司及其创始人处以约人民币23亿元(港币26.7亿元)的没收及罚款,原因是其在未取得所需牌照的情况下于内地提供证券营销及订单处理服务。 受影响最深的是这些机构的内地客户群。根据2025年末的数据,两家机构预计将在未来两年内逐步关闭约57万至63万个内地资金账户,涉及资产总额介乎270亿至290亿美元。
此次执法行动并非孤立事件,而是一场历时多年监管行动的最终阶段。中国证监会早在2021年10月已首次关注此问题,并于2022年12月30日正式采取行动[2], 认定富途及老虎证券一直在未取得中国证监会所需牌照或核准的情况下,向内地居民开展跨境证券经纪业务。中国证监会因而责令两家机构停止接受新的内地客户开户,但现有账户持有人仍可继续交易及提取资金。
作为回应,富途及老虎证券于2023年中从内地应用商店下架了其应用程序;到2023年9月,中国证监会上海监管局于9月28日发出通知,要求包括香港等离岸司法管辖区的券商停止向新的内地投资者提供证券交易账户。此后两年间,漏洞持续存在,而香港证监会于2026年对12家持牌券商开展的同步审查发现持续存在的薄弱环节,包括对开户文件的尽职调查不足、接受伪造或存疑的文件,以及对客户跨境代理关系的核实不够充分[3]。
在采取执法行动的同时,中国证监会与其他七个政府部门联合发布了经国务院层面批准的《综合整治非法跨境证券期货基金经营活动实施方案》[4], 该方案设定了两年的集中整治期,旨在有序清退现有违法业务,而非一刀切地立即终止。
在此期间,受影响的券商只能处理卖出交易并转出资金——不得为持有内地身份证明的客户提供新的买入、存款或开户服务,且现有服务范围不得扩大。长桥及富途已自2026年6月12日起实施上述限制。两年整治期结束后,所有面向内地的平台、应用程序及服务器均须全面关闭。
值得注意的是,此事从来不只是内地单方面的事情。就在中国证监会发布公告的同一天,香港证监会亦向所有持牌法团发出了通函[5], 直接引用中国证监会的整治方案。该通函是基于香港证监会对12家持牌券商的审查结果作出的,审查发现相关机构在开户尽职审查以及对与海外中介机构跨境代理关系的持续监察方面存在”重大缺失”。部分券商曾接受可疑或伪造的客户文件,其中部分账户后来被发现与涉及没有真实交易活动的可疑资金转移有关。
对于香港证监会持牌券商及中介机构而言,当务之急是开展有针对性的内部审查:评估内地客户的开户及实益拥有人核实程序;就以存疑文件开立的账户、零结余不动投资账户,或出现异常特征(例如不同客户共用地址或银行账户)的账户,与相关客户核实情况。券商应落实香港证监会要求的投资者声明,确认内地客户的资金均来自内地以外的合法来源[6]。
对于资产管理公司及金融科技平台而言,这是一个提示,需要重新评估任何可能被认定为协助规避中国外汇管制的间接认购安排、代持账户或综合(omnibus)架构,即使该平台本身并无直接的内地牌照风险。
香港证监会的通函确认,跨境介绍人安排并不能减轻责任,违反境外监管要求(包括中国证监会自身的规定)可能独立构成违反《操守准则》第12段,令持牌人不论内地程序的结果如何,都须承担香港证监会的执法风险。
不合规将带来实质性后果:香港证监会已表明“絕不容忍“使用可疑或伪造文件,并警告可能对相关机构实施外部回顾检讨、依据《证券及期货条例》第116(6)条施加限制性牌照条件,以及采取影响公司是否适当人选资格的正式执法行动, 根据《操守准则》第12.5(a)段,重大违规事项亦须主动向香港证监会报告。
更广泛而言,所有从事跨境业务的机构均应将此视为一个信号,需持续加强高级管理层对跨境合规控制的监督,而非将其视为一次性的整改工作。
如您有任何疑问,或希望了解上述监管动态可能对您的业务或合规义务产生何种影响,欢迎联系本所的合伙人梁祺澧律师(Kenneth Leung)或谢朗希律师(Ronnie Tse)。
本文仅供参考之用,其内容不构成法律意见,亦不应被视为法律意见。史蒂文生黄律师事务所(Stevenson, Wong & Co.)对因依赖本文所载信息而作出的任何决定、行动或不行动所引致或与之相关的任何特殊、间接或后果性损失或损害,均不承担责任。
注释:
中国证券监督管理委员会. (2026-05-22). 证监会严肃查处老虎等机构非法跨境展业案件 https://www.csrc.gov.cn/csrc/c100028/c7634330/content.shtml
“China Regulator Punishes Brokerages Offering Illegal Access to Overseas Stocks.” South China Morning Post, 22 May 2026, www.scmp.com/business/china-business/article/3354543/china-regulator-punishes-brokerages-offering-illegal-access-overseas-stocks.
Reuters, “China to crack down on ‘illegal’ cross-border securities activities” (22 May 2026), available at https://www.reuters.com/world/asia-pacific/china-crack-down-illegal-cross-border-securities-activities-2026-05-22/
China says illegal outbound investment crackdown won’t lead to forced liquidation. (2026, June 7). Reuters. https://www.reuters.com/business/finance/china-says-illegal-outbound-investment-crackdown-wont-lead-forced-liquidation-2026-06-07/
“In-Depth: China Slams Door on Multibillion-Dollar Offshore Trading Loophole.” Caixin Global, 5 June 2026, https://www.caixinglobal.com/2026-06-05/in-depth-china-slams-door-on-multibillion-dollar-offshore-trading-loophole-102451435.html
证券及期货事务监察委员会. (2026年5月22日).
致持牌法团的通函:开立帐户及与客户维持关系时应采取的监控措施 (参考编号26EC29). https://apps.sfc.hk/edistributionWeb/gateway/EN/circular/intermediaries/supervision/doc?refNo=26EC29
中国证券监督管理委员会. (2026-05-22). 中国证监会等八部门联合印发《综合整治非法跨境证券期货基金经营活动实施方案》 https://www.csrc.gov.cn/csrc/c100028/c7634326/content.shtml
Securities and Futures Commission of Hong Kong. (2026, May 22). Deficiencies identified in the Review and standards expected of licensed corporations (Circular Ref. No. 26EC29, Appendix B). https://apps.sfc.hk/edistributionWeb/api/circular/openAppendix?lang=EN&refNo=26EC29&appendix=1
中国证券监督管理委员会. (2022-12-30). 中国证监会推进富途控股、老虎证券非法跨境展业整治工作 https://www.csrc.gov.cn/csrc/c100028/c6940083/content.shtml
Futu Holdings Limited. (2023, May 16). Futu announces plan for app removal in mainland China app stores [Press release]. https://ir.futuholdings.com/news-releases/news-release-details/futu-announces-plan-app-removal-mainland-china-app-stores/
Tiger Brokers. (2023, May 16). Tiger Brokers to make app update adjustments in mainland China. https://www.itigerup.com/en/appUpdate
China bars brokerages from taking on new mainland clients for offshore trading, sources say. (2023, October 12). Reuters. https://www.reuters.com/world/china/china-bars-brokerages-accepting-new-mainland-clients-offshore-trading-say-2023-10-12/
[1] 中国证券监督管理委员会. (2026-05-22). 证监会严肃查处老虎等机构非法跨境展业案件 https://www.csrc.gov.cn/csrc/c100028/c7634330/content.shtml
[2] 中国证券监督管理委员会. (2022-12-30). 中国证监会推进富途控股、老虎证券非法跨境展业整治工作 https://www.csrc.gov.cn/csrc/c100028/c6940083/content.shtml
[3] 致持牌法团的通函:开立帐户及与客户维持关系时应采取的监控措施 (参考编号26EC29). https://apps.sfc.hk/edistributionWeb/gateway/TC/circular/intermediaries/supervision/doc?refNo=26EC29
[4] 中国证券监督管理委员会. (2026-05-22). 中国证监会等八部门联合印发《综合整治非法跨境证券期货基金经营活动实施方案》 https://www.csrc.gov.cn/csrc/c100028/c7634326/content.shtml
[5] 致持牌法团的通函:开立帐户及与客户维持关系时应采取的监控措施 (参考编号26EC29). https://apps.sfc.hk/edistributionWeb/gateway/TC/circular/intermediaries/supervision/doc?refNo=26EC29
[6] 致持牌法团的通函:开立帐户及与客户维持关系时应采取的监控措施 – 附錄B. https://apps.sfc.hk/edistributionWeb/gateway/TC/circular/intermediaries/supervision/openAppendix?refNo=26EC29&appendix=1
 …
2026年7月28日
2026年7月24日,香港联合交易所有限公司(“交易所”)(港交所全资附属公司)发布了一封指引函(HKEX-GL122-26),就《上市规则》对新上市申请人及上市发行人从事数字资产相关活动的潜在影响提供明确指引,涵盖持续责任及披露要求。
在全球金融市场技术快速创新的背景下,交易所观察到越来越多上市发行人参与数字资产相关活动或探索此类计划,涉及范围包括数字资产投资、稳定币发行、资产代币化以及基于区块链的平台创建等。
交易所虽认可数字资产具有为实体经济及金融市场带来切实效益的变革潜力,但同时始终致力于维护投资者信心及保障投资公众的利益。
“数字资产”的定义并非穷尽性的,但交易所给出了一些示例,指出“数字资产”是指符合以下条件的资产:
“数字资产”示例包括代币化真实世界资产(包括传统金融工具)、稳定币以及比特币等加密资产。交易所虽然说明该定义仅用于解释《上市规则》的影响,但我们注意到该定义与香港其他监管制度中的定义大体一致。
主要采用类似“数字资产财库公司”(DAT)营运模式的公司,即其主要业务涉及购买及持有数字资产,根据《上市规则》第八章,通常不大可能被视为适合上市。相比之下,获证监会认可的投资于数字资产的交易所买卖基金可根据第二十章上市。
发行人有持续责任维持实质、可行及可持续的业务。若发行人采用类似DAT的模式,持有与其业务无关的数字资产,或在没有任何实质业务的情况下持有数字资产,则很可能被视为未达到《上市规则》第13.24(1)条所规定的足够营运水平。
资产全部或绝大部分为现金及/或短期投资的发行人被视为“现金公司”,不适合上市(见《上市规则》第14.82条)。为投资目的而持有的数字资产很可能属于“现金及/或短期投资”的范围。若发行人被交易所发现为现金公司,其证券交易将被暂停。
若发行人收购一项持有大量数字资产的业务,且其现有主营业务在该交易后变得无关重要,交易所可将该交易视为反向收购,要求发行人遵守所有新上市规定。同样,大规模发行新证券以筹集现金用于收购或发展新业务,可能被视为试图规避新上市规定,交易所可能不会批准拟发行证券上市。
数字资产的收购或出售,不论是为投资、财库或分销目的而进行,一般均被视为《上市规则》第十四章(须予公布交易)及第十四A章(关连交易)下的交易。
发行人必须根据交易规模遵守适用的披露及股东批准要求,并须对12个月内就同类数字资产进行的交易遵守合并计算规则。
交易所重申,一般不接受没有主要交易条款的预先“概括性授权”,因为股东将没有足够信息作出知情投票决定。载有主要条款的建议将会被审慎审视,而存在滥用或不合规情况者将不获接纳。
交易所一项值得注意的明确指引是,收购或出售被归类为现金或现金等价物的数字资产,即央行数字货币(CBDC)或“其他受监管、经审慎监管、主要设计用于支付/结算并可按面值兑换法定货币的数字货币价值”,通常不会被视为须予公布交易。值得留意的是,交易所已在本指引函
中确认,在香港,此类数字货币价值的示例包括根据《稳定币条例》(香港法例第656章)获发牌照授权的任何稳定币。
交易所强调,任何与数字资产相关活动有关的披露必须准确、在所有重大方面完整,且不得误导或欺诈。仅因发行人从事此类活动本身并不产生披露义务。但是,若《上市规则》、其他法律或法规另有规定需要披露,或发行人自愿作出披露,则发行人应(在相关范围内)包括以下信息:
交易所亦要求就以下事项作出额外特定披露:
发行人应避免作出误导性披露或制造不切实际的期望,尤其在初步阶段,并且在解释数字资产的理由及整合情况时,应避免使用笼统或样板式描述。
若发行人建议以实物形式向股东分派数字资产(包括代币化资产),必须确保所有股东获得公平及平等对待。若目标及理由不清晰、未有提供合理的现金替代方案、部分股东不符合资格收取分派,或股东难以持有相关代币的产权或变现其价值,交易所将表示关注。
当发行证券以筹集资金用于收购数字资产时,公告必须包括上述建议披露内容。发行人必须在随后的年报中报告所得款项用途,包括所收购数字资产的详情及其目的。若某一数字资产持有量于年终占发行人总资产5%或以上,则须适用年报中关于重大投资的披露要求。
交易所提醒发行人须建立及维持足够的风险管理及内部监控(RMIC)系统。对于数字资产相关活动,应实施与该等活动的性质、规模及复杂程度相称的适当RMIC措施,涵盖以下方面:
结论
我们欣见交易所就数字资产立场所作的阐明。随着数字资产分类持续明确并获更广泛接纳,《上市规则》应参照该等分类保持一致应用。虽然《上市规则》对一般数字资产与央行数字货币及稳定币的处理方式确实存在差异,但鉴于后者具有“法定货币”性质,此区别是可以理解的。话说回来,鉴于数字资产的灵活性及其独特特性,适当的风险管理及内部控制措施确实必要。交易所对数字资产的明确表态是积极的一步,我们相信这将有助于促进香港数字资产生态系统的更大创新及信心。
如有任何查询或欲了解更多详情,请联系本所合伙人张源辉律师。
本新闻简讯更新仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。