最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
香港法庭为仲裁友善司法区。自《仲裁条例》在2011年6月生效起,从各司法审判案例可见,香港法庭积极支援全球仲裁。若在案情合适、情况许可时,法庭会愿意颁予紧急临时济助,以保全证据、财产及维持现况,直至仲裁庭作出终局裁决为止。法庭支持仲裁的取态在最新一案陈宏庆诉宓敬田案(HCMP 972/2017)中充份体现出来。
案件背景
原告人与各被告人及其他第三方签订了一系列借款及质押协议,当中各被告人将其香港公司中国山水投资有限公司股权质押至原告人。质押协议订明各被告人不得转让该等股权至任何第三方。原告人与各被告人就股权投票权出现争议,于是在2017年2月按质押协议规定把争议提交至北京中国国际经济贸易仲裁委员会解决。
在2017年3月,各被告人签订协议向亚洲水泥集团出售相关股权。为维护权益,原告人根据香港法例第4章《高等法院条例》第21M条及第609条《仲裁条例》第45条,向香港法院申请就该等股权委任临时接管人,及禁制令禁止各被告人采取行动转让股权。
在2017年6月27日,陈美兰法官颁下判词,批准委任临时接管人及颁下禁制令等济助。
颁予第21M条及第45条济助的条件
法庭颁予临时济助的条件包括:-
1. 申请人有强而有力的诉讼主张
2. 转移在港资产的风险
3. 方便上的衡量(如申请人延迟申请、第三方权益等因素)
4. 判决能够在香港被执行
5. 就损失提供担保
对于第1项要求,双方对质押协议的签立及合法有效性存在争议。由于质押协议的适用法律为内地法律,法庭认为香港法庭不适宜就上述事实争议作出裁决。该等争议应当由仲裁庭处理,香港法院的角色为支援仲裁庭而颁予适当济助。因案内各方皆同意质押协议是明文载有禁止转让股权的条款,法庭认为原告方有强而有力的主张。
至于第2项条件,各被告人已签立协议及完成相关手续转移股权至亚洲水泥,只待亚洲水泥取得公司董事同意注册后,转让即告完成。涉案股权明显有被转移的风险。
至于第3项要求,法庭仔细考量及平衡第三方权益、委任接管人是否为适当济助及最适合法院等各项因素,倾向于颁予委任接管人等济助。
委任临时接管人托管涉案股权将无可避免牵涉及影响第三方对涉案股权的控制及处置。如在本案中,亚洲水泥(收购股权一方)作为受影响的第三方,便获批界入案中就申请作出陈词及提供证据。法庭考虑了接管人对法庭的责任,认为接管人有足够专业及独立性暂时处置涉案股权,以维持现状及保存股权权益。法庭亦认为若不委任接管人及随后原告人在仲裁中胜诉,违反质押协议的股权转让将使原告人失去可供执行裁决资产的保障,破坏了取得质押权的原意。由于股权转让只剩下注册股权的最后一步,委任接管人为必要措施以保全资产。
同时,本案亦展示出香港法庭准备颁予相关济助,以填补仲裁庭所在的司法管辖权不能颁予相关济助的缺口。各被告人指作为仲裁庭所在地,中国法院应为最适合颁予济助。但在本案中,由于涉案公司为香港公司,中国法律下对质押的保障将不适用,同时中国法院亦不能就香港公司股权颁予济助,加上亚洲水泥并不是仲裁案件一方,仲裁庭亦无法针对亚洲水泥颁予济助。香港法院确认颁予济助并不会僭越中国法院的司法管辖权。在此情况下,香港法院确认其将有司法管辖权颁予相关补充济助,以支持中国仲裁。
法庭亦认为申请人的延误并不足以对法庭颁予济助造成障碍。因此,在第4项及第5项的条件皆符合下,香港法院批准原告人申请,委任临时接管人托管股权及颁予对各被告人的禁制令。
本案深远的影响
如上述,法庭在本案中就方便上的衡量作出详细的分析及考量,相信若日后案件存有各种相似复杂因素,本案将可为法庭如何进行分析各项因素及取得平衡有着深远的影响,并对日后临时济助的申请起了指引示范的作用。本案显示即使济助将影响第三方权益,经衡量各项因素后,在有需要进行财产保全而确保仲裁裁决可供执行的情况下,法庭将毫不犹豫颁予委任接管人等临时济助。法庭亦愿意在适当情况下颁予补充济助,以支援全球仲裁。
另外,此案亦显示,虽然国内法院相对香港法院可以作出仲裁中间措施的方式较少,惟当事人可以向香港法院寻求支援国内仲裁的各项保存及维持现状的中间措施,充分保障当事人权益。
史蒂文生黄律师事务所诉讼团队合伙人及诉讼部主管徐凯怡律师带领黎嘉钿高级律师、卢家俊律师及张肇庭实习律师协助原告人申请并获得胜诉判决,成功取得上述临时济助。
如阁下对本案有任何查询或想了解更多详情,请联络本所徐凯怡律师 (heidichui.office@sw-hk.com)。
新经济公司在港资本市场不足,促使香港交易所出具《创新板框架咨询文件》,探索创建独立创新板的可行性,目的为了扩阔香港资本市场多元化及让采用非传统管治架构的公司上市,从而希望能够活化香港的全球上市吸引力及竞争力。
《创新板框架咨询文件》
创新板框架咨询文件建议了一个包含两个板块的创新板:
(i) 创新主板焦点已符合主板财务及营业纪录要求,但由于采用非传统的管治架构(例如采用不同投票权 (weighted voting rights) 架构(「WVR」)),目前并不符合赴港上市条件的公司;及
(ii) 创新初板专门为专业投资者量身定做,对象为新经济公司(普遍为初创企业及科技公司),其无法满足财务或业绩记录要求。
下表总结了创新板框架咨询文件的主要建议:
|
创新板框架概念文件建议书 |
||
|
概念背景 |
|
|
|
初步板块机制 |
|
|
|
板块 |
||
|
|
创新主板 |
创新初板 |
|
主要特点 |
|
|
|
上市申请人 |
已符合主板财务及业务记录规定,但由于采用非传统的管治架构, 目前并不符合在港上市条件的新经济公司 |
未符合创业板或主板财务或业务记录条件,采用非传统管治架构的尚未盈利/ 早期/ 初创/ 新经济公司 |
|
资格及其他要求 |
|
|
|
上市批准 |
将在上市部审查后呈交上市委员会批准,这与主板的做法看齐 |
由上市委员会授权上市部审批 |
|
上市文件 |
上市申请人须遵守《公司(清盘 及杂项条文)条例》的招股章程规定及主板对招股章程的现有规定 |
招股章程规定不适用于创新初板。申请人只要确保其上市文件提供准确资料,足以使专业投资者作出知情投资决定即可 |
《有关检讨创业板及修订《创业板规则》及《主板规则》的咨询文件》
鉴于以上的提案, 香港交易所同时出具了《有关检讨创业板及修订《创业板规则》及《主板规则》的咨询文件》来协助调整香港现行上市制度。
主板的定位将会是「优质板块」,将最低市值要求由2 亿港元增至5 亿港元、最低公众持股量要求由5,000 万港元增至1.25 亿港元。现行的财务及业务纪录期要求应维持不变。
创业板亦将规定最低市值规定由1亿港元增至 1.5 亿港元,最低公众持股价值由 3,000 万港元增至 4,500 万港元,以及将现金流规定由 2,000 万港元提高至 3,000 万港元。强制公开发售机制亦将被纳入,其公开发售部分不少于总发行量的 10%。香港交易所也建议取消创业板作为转往主板之「踏脚石」的做法,并列出创业板转板的申请程序。
影响
正值各科技公司如阿里巴巴及Sea Ltd.(前称Garena)选择在美国上市,香港交易所的创新板建议可被视为其决心去开拓更多发行人的种类,及作为诱因鼓励新经济公司在香港上市。
然而,创新板亦将带来一些法规及行政上的困难。方案提出的加速除牌机制可能触发由上市及除牌的膨胀情况引起的程序决堤。香港交易所亦须确保对投资者有足够的保护。创新板亦有机会导致发行人的整体质素下降继而影响香港的市场声誉。
除此之外,该等提案尚有产生混淆的风险-创业板一旦成为中级的板块将可能就此变得冗余,因此亦有需要特别留意每个板块的角色分配不会重叠。
纵使有不少挑战,经收集不同持份者及市场主导者回馈意见之协助下,创新版建议可能代表着香港紧握新经济未来发展之机遇以及继续保持香港作为领先的国际金融中心的地位。香港交易所目标于 2018 年初落实详细的创新板上市规则,并计划于 2017 年底发表创业板的咨询检讨总结。
史蒂文生黄律师事务所竭力确保本文件所提供的资料准确可靠,但不保证该等资料绝对正确可靠,对于任何因资料不确或遗漏又或因根据或倚赖本文件所载资料所作决定、行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
简介
作为进一步对外开放债券市场之最新一轮尝试,香港交易及结算所有限公司(「香港交易所」)与中国外汇交易中心合作成立了合资公司─债券通有限公司(「债券通公司」),以支持债券通。
债券通
债券通为市场互联互通合作的全新计划,让中国内地与境外投资者透过在香港建立的基础设施联接,在对方的市场中买卖债券。这在结构上与过去两年沪港通和深港通之股票交易方案类同。中国外汇交易中心持有债券通公司60%权益,40%权益由香港交易所持有。
交易初期先开通「北向通」,容许国际投资者直接通过中国外汇交易中心进入中国内地银行间债券市场。未来将适时研究扩展至「南向通」。
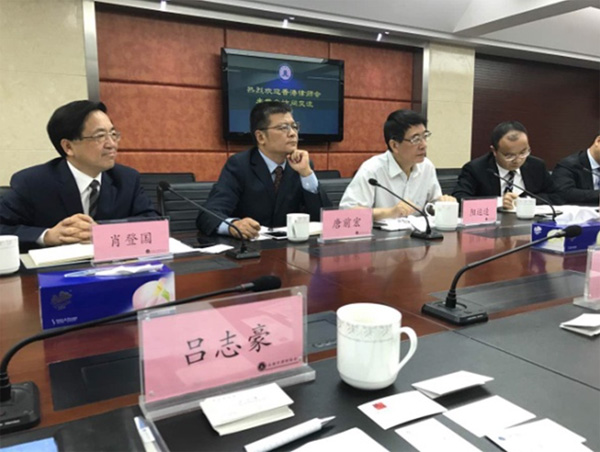
本所合伙人吕志豪律师于2017年6月21至24日参加由香港律师会举办的重庆及成都考察团,并在成都市律师协会的「香港金融与商业法律」研讨会担任讲者。
吕律师在研讨会上以「赴港上市的法律风险防控」为题进行分享,讲解内地企业在港上市的基本规定,并探讨赴港上市的法律风险,包括上市适合性、董事责任、上市公司的持续责任、关连交易及市场失当行为等在港上市时可能遇到的法律风险。他亦提出多个案例,与参加者分析如何制订有效的防控规划。
参加讲座的当地法律人员积极提问,透过讨论交流,提升了对内地企业在香港上市时的风险和处理方法的了解。
香港律师会在是次四川考察中除与成都市律师协会和成都司法局就两会交流、业务合作、人员培训以及违纪处理等议题进行了深入会谈。此外,考察团亦到访重庆,与重庆市律师协会举行「海外并购」座谈会,并参观了反映重庆律师百年历史的文化长廊。
如有任何查询或想了解更多详情,请联络本所吕志豪律师。
2017年6月20日,本所合伙人傅景元律师出席了在律政司办公室举行的「關於內地與香港特別行政區法院相互認可和執行婚姻家庭民事案件判決的安排」(「安排」)签署仪式。
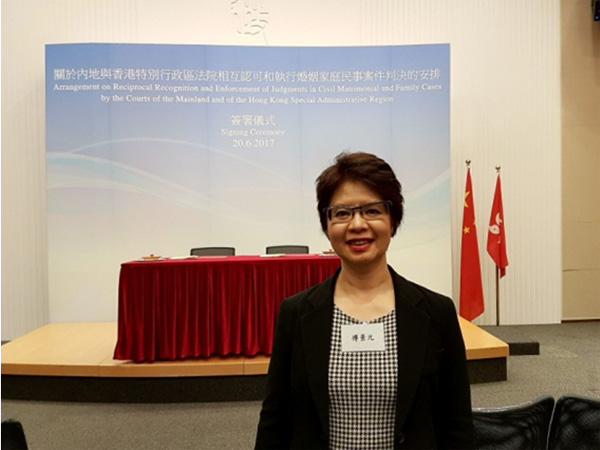
律政司司长袁国强及最高人民法院(最高法)常务副院长沈德咏分别代表中港两地签署有关安排。袁国强在仪式上表示,鉴于跨境婚姻越来越普遍,以及家庭在内地与香港均有资产的情况不断上升,两地不同界别也普遍认为有迫切的需要就相互认可和执行婚姻家事案件判决订立安排。
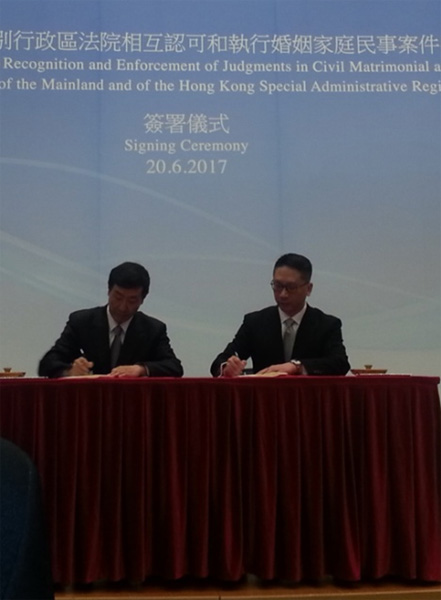
包括婚姻及家事案件在内,民事法律程序中最困难的通常是执行判决,特别是当涉案人士和资产位处于不同司法管辖权的时候。是次「安排」推行后,将会有清晰的条例指引,列明申请相互认可和执行婚姻家事案件判决时应递交的文件,以及法庭在什么情况下决定不认可和不执行有关判决。
「關於內地與香港特別行政區法院相互認可和執行婚姻家庭民事案件判決的安排」涵盖以下范畴︰
– 个人身份及关系状况(包括离婚);
– 赡养令;
– 儿童管养权令;
– 涉及家庭暴力的案件所发出的保护令。
是次「安排」的详情已上载至香港律政司网页以供查阅。
如欲查询是次「安排」或活动的更多资讯,请联络本所傅景元律师。