最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
(English)  …
If you have been following the financial news, you might have noticed that the legal walls are closing in on Andrew Left, the founder of Citron Research.
On 1 June 2026, a federal jury in Los Angeles convicted the 55-year-old activist short-seller on 13 of 17 counts of securities fraud. Left faces a theoretical maximum of decades in prison at his upcoming sentencing in August.
Left’s downfall offers a perfect moment to reflect on a grand financial irony. It is a tale of two jurisdictions, a spectacular property collapse, and a downfall that threatens to deepen a pre-existing public hostility and misunderstanding towards the practice of short-selling itself.
To understand the tragedy and comedy of Andrew Left, we have to travel back to 2012, when Left targeted a titan of the Chinese real estate market: China Evergrande Group.
In a research report, Citron Research asserted that Evergrande was fundamentally insolvent and accused it of using fraudulent accounting tricks to mask its massive debts. The result of this early whistleblowing?
The Vindication: A Decade Too Late
Fast forward to the 2020s. Evergrande collapsed under a staggering $300 billion mountain of debt, triggering a systemic crisis in Chinese real estate. In 2024, a Hong Kong court ordered the company’s liquidation.
Adding the ultimate layer of irony, Evergrande’s liquidators are now threatening massive legal claims against PricewaterhouseCoopers (PwC), the company’s former auditor, for failing to sound the alarm on the property giant’s catastrophic books.
So, does Andrew Left deserve vindication?
In the court of public opinion, perhaps. The Hong Kong regulators essentially shot the messenger and sent the opposite signal to the market.
If Left was a prophetic hero in Hong Kong, why is he currently awaiting sentencing in Los Angeles?
The key difference lies in his trading behaviour. In Hong Kong, the issue was whether his analysis of Evergrande was fundamentally honest. In the US, the Department of Justice and the SEC proved that Left was running a sophisticated “bait-and-switch” scheme.
According to prosecutors, Left’s business model wasn’t just about publishing research. It was about using his broad digital reach and television appearances to move stock prices in the short term, and then immediately doing a “U-turn” trade:
Public Posture = Ultra-Bearish (or Bullish)
==> Actual Action = Secretly exit position within minutes
Crucially, several of the trades that sealed Left’s fate did not even involve short-selling. Instead, they were classic, long-side “pump-and-dump” manoeuvres. Left would quietly accumulate long positions, hype them to his followers to drive the price up, and then immediately dump his holdings at a premium.
Left wasn’t convicted because he was a short-seller. He was convicted because he was telling his followers to head for the exits while he was secretly sneaking back inside to buy up the discounted goods, or pumping shares he was already quietly selling.
The Great Misconception: Are Short-Sellers Actually “Evil”?
The public generally despises short-sellers. We are conditioned to favour builders and optimists. When a stock price goes up, everyone wins (or so we assume). When a short-seller arrives, they are viewed as market cynics profiteering from corporate distress.
A few years ago, I was invited to deliver a seminar entitled “How to Tackle Short-Sellers”. The audience, largely comprised of corporate executives, expected a tactical playbook of defensive manoeuvres.
When I commented that the most effective defence was simply to be honest with their financial data and ready to rebuke a short-selling report — pointing out that the SFC can ultimately only prosecute for the dissemination of false or misleading information — the reception was remarkably poor. It was a telling moment. To many in the corporate establishment, the short-seller is the harbinger of doom, an existential threat to be silenced, rather than a mirror reflecting their own structural flaws.
But this emotional bias ignores a fundamental law of economic hygiene: every healthy market needs its sceptics, and price discovery requires friction.
Why Short-Selling is Crucial for Markets
Conclusion: Don’t Throw the Bear Out with the Bathwater
The real tragedy of Left’s fall is that it will almost certainly deepen public and regulatory hostility towards short-selling. By conflating one man’s manipulative, long-side deceit with a vital market mechanism, we risk feeding the popular narrative that short-selling itself is a corrupt enterprise.
As Left prepares for his sentencing on 31 August 2026, regulators and the public must learn the right lesson from his trial. The target of our anger should be market manipulation and deceit, not the practice of short-selling itself.
After all, a market without short-sellers is like a house without a smoke detector: quieter, perhaps, but infinitely more vulnerable to a sudden, catastrophic fire while you sleep.
Dominic Lau
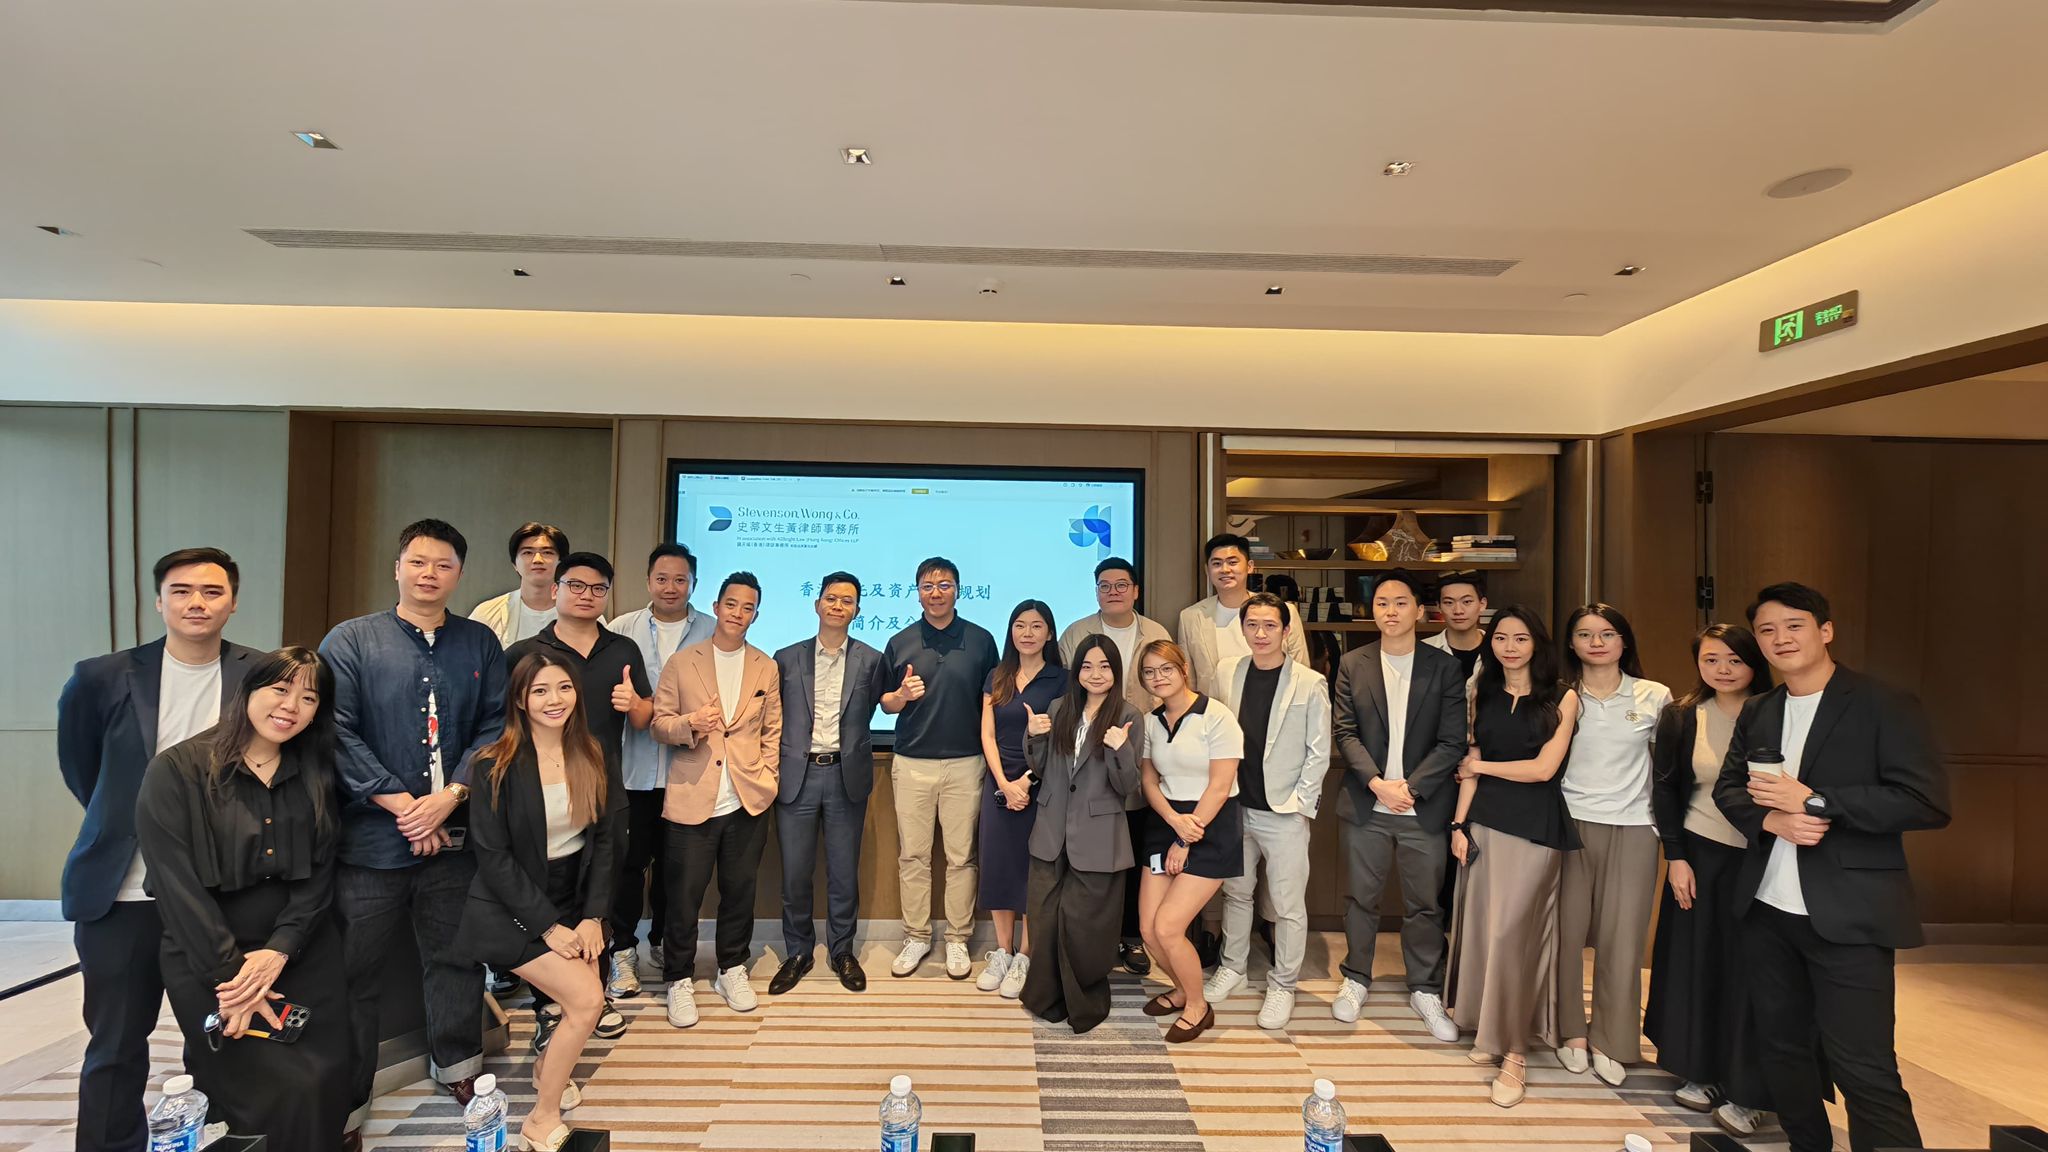 …
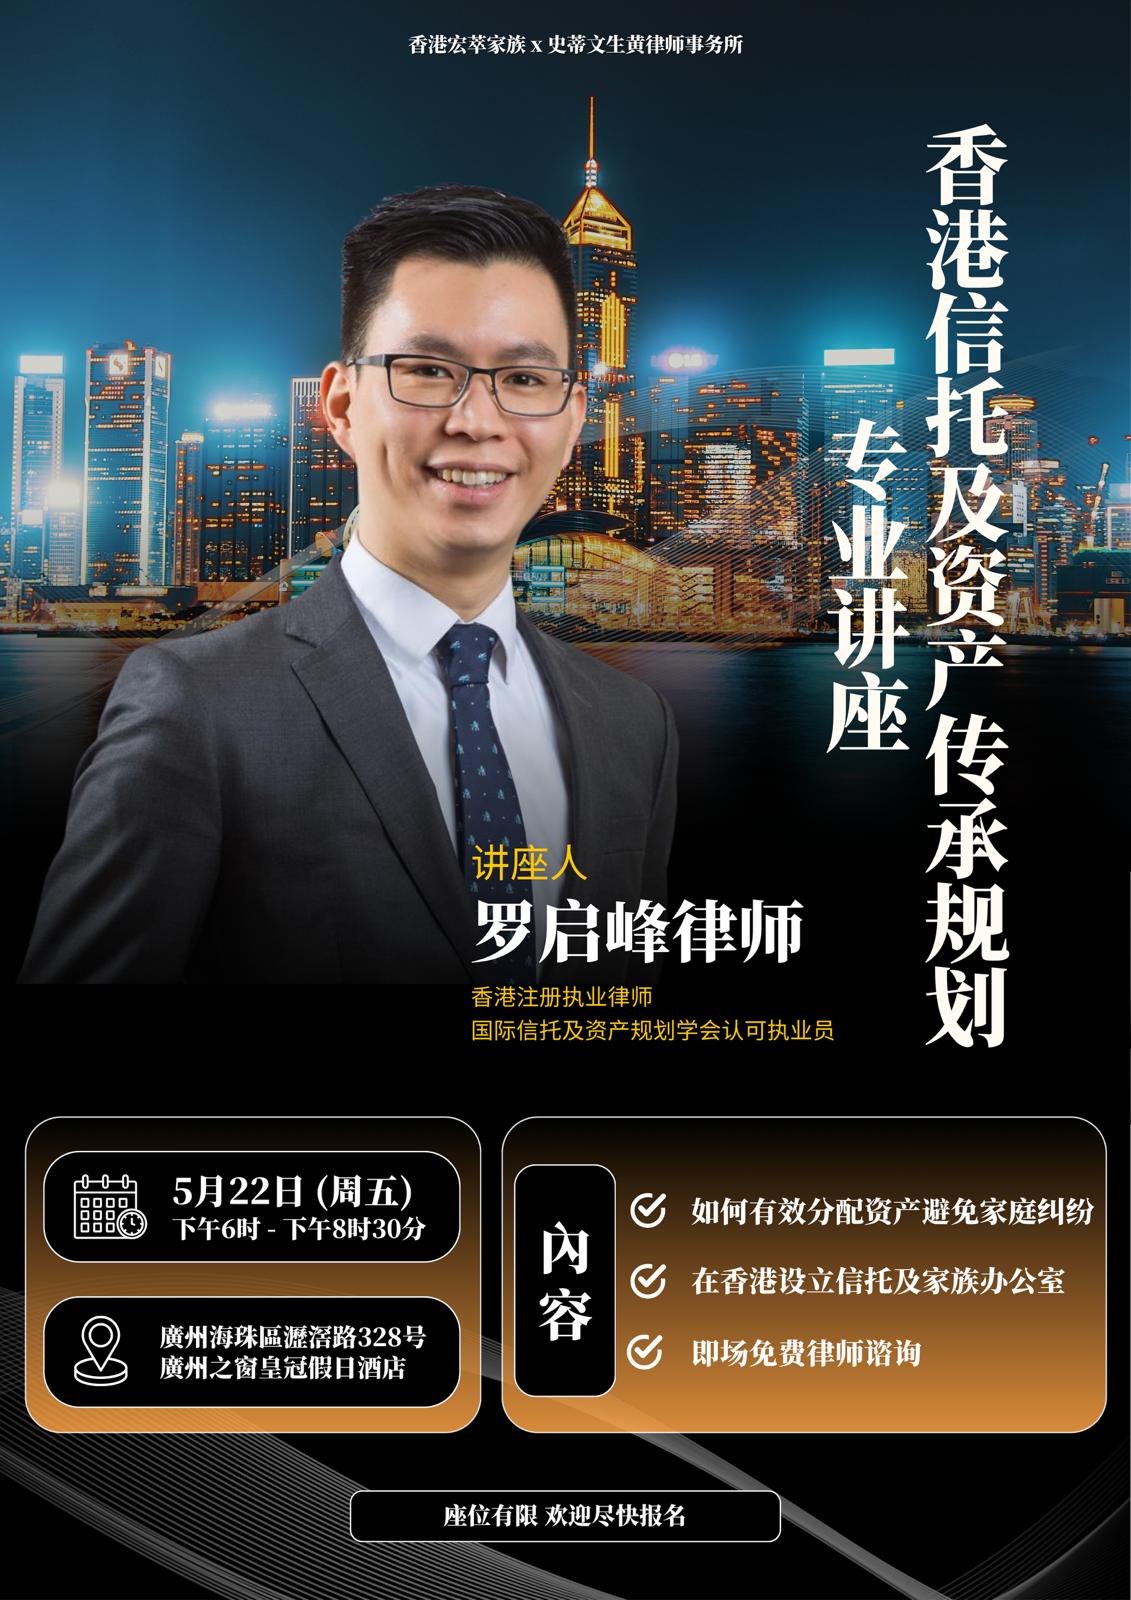
本次讲座聚焦高净值人群的核心诉求,为到场嘉宾全面解析了现代财富传承的多元化工具与前沿政策。
在讲座中,罗律师系统介绍了遗嘱、持久授权书及信托等常见传承工具,并重点阐述了信托在资产保护与家族传承中的独特优势。他还详细拆解了信托架构中的核心角色,深入探讨了信托契约与意愿书的功能、信托架构的设计、设立地点与适用法律的选择,以及落地所需的关键文件与后续管理要点。罗律师还分享了家族办公室的定义,并重点解读了香港《税务条例》附表16E下,家族投资控权工具(FIHV)所享有的零税率利好政策。
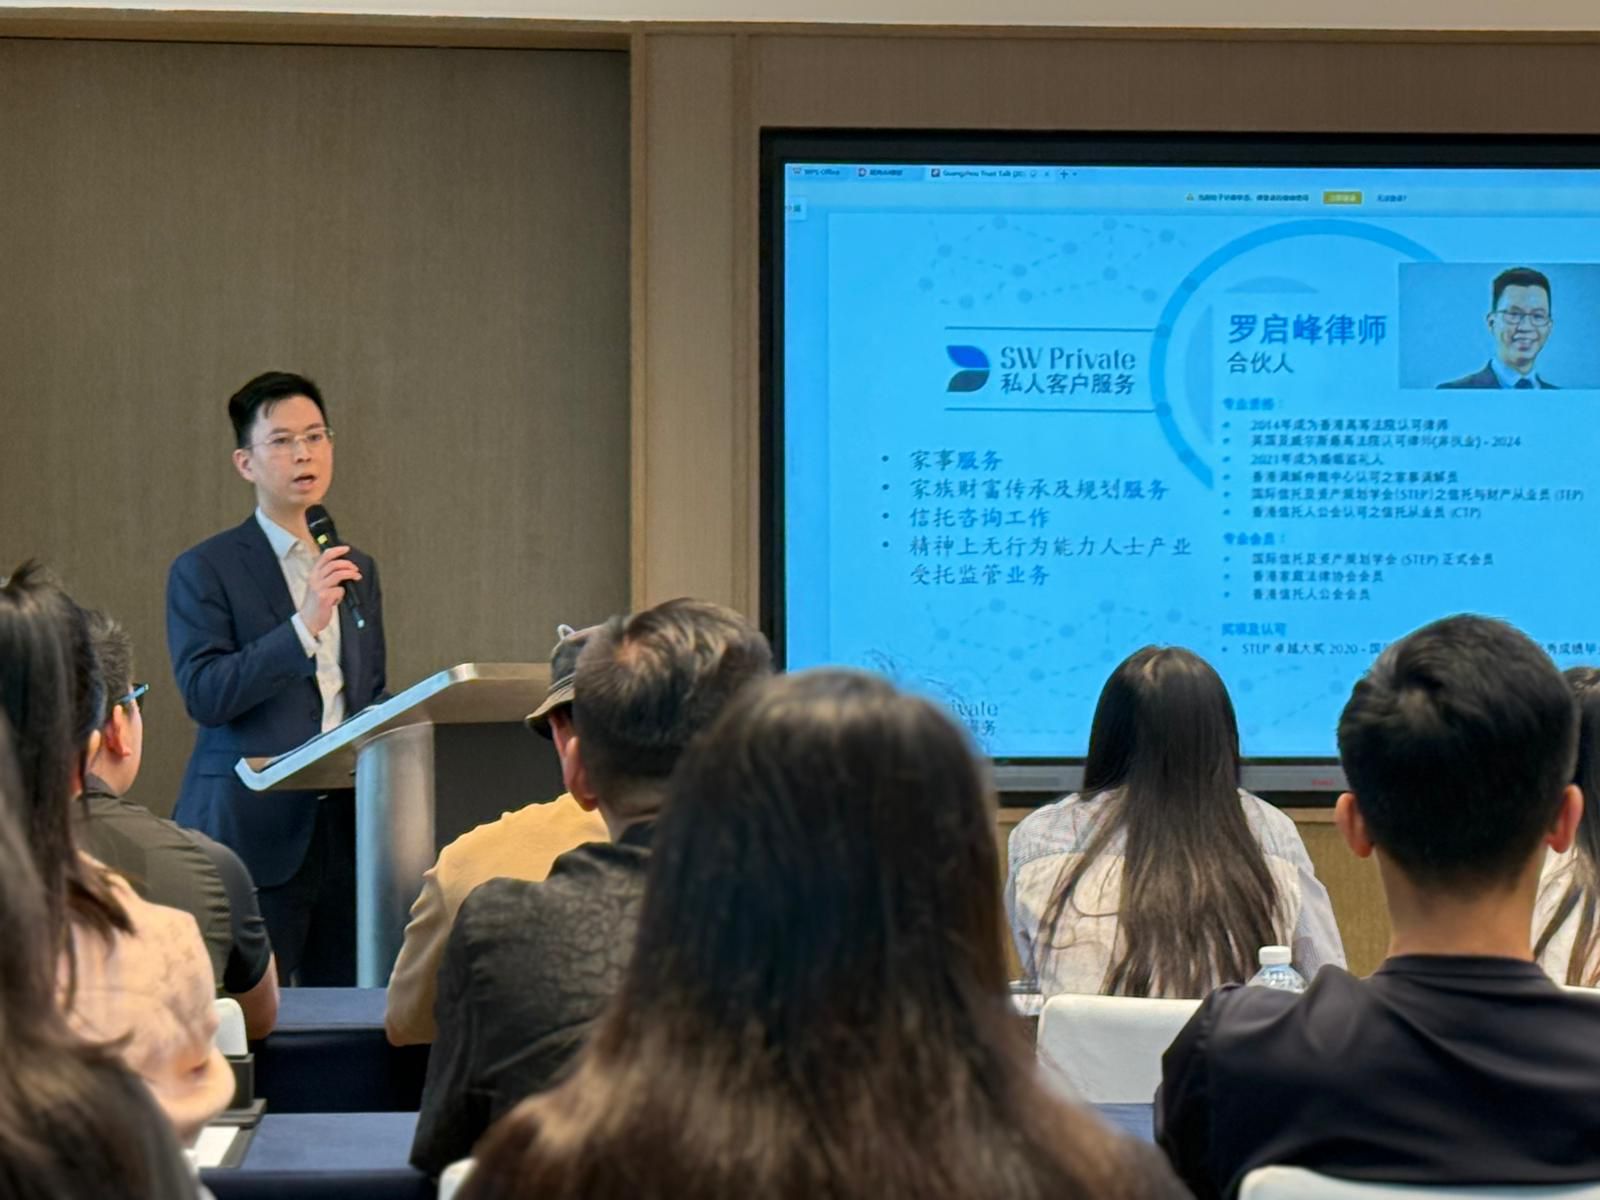
在案例分享环节,罗律师以案说法,揭示了张兰案中信托的不当操作及过量的控制权对信托的资产保护作用的严重影响,亦分享了欠缺合理传承规划可能带来的多重风险,如可能导致遗等产承办困难、家人经济负担以及内地和欧洲各国强制继承规则带来的纠纷等。
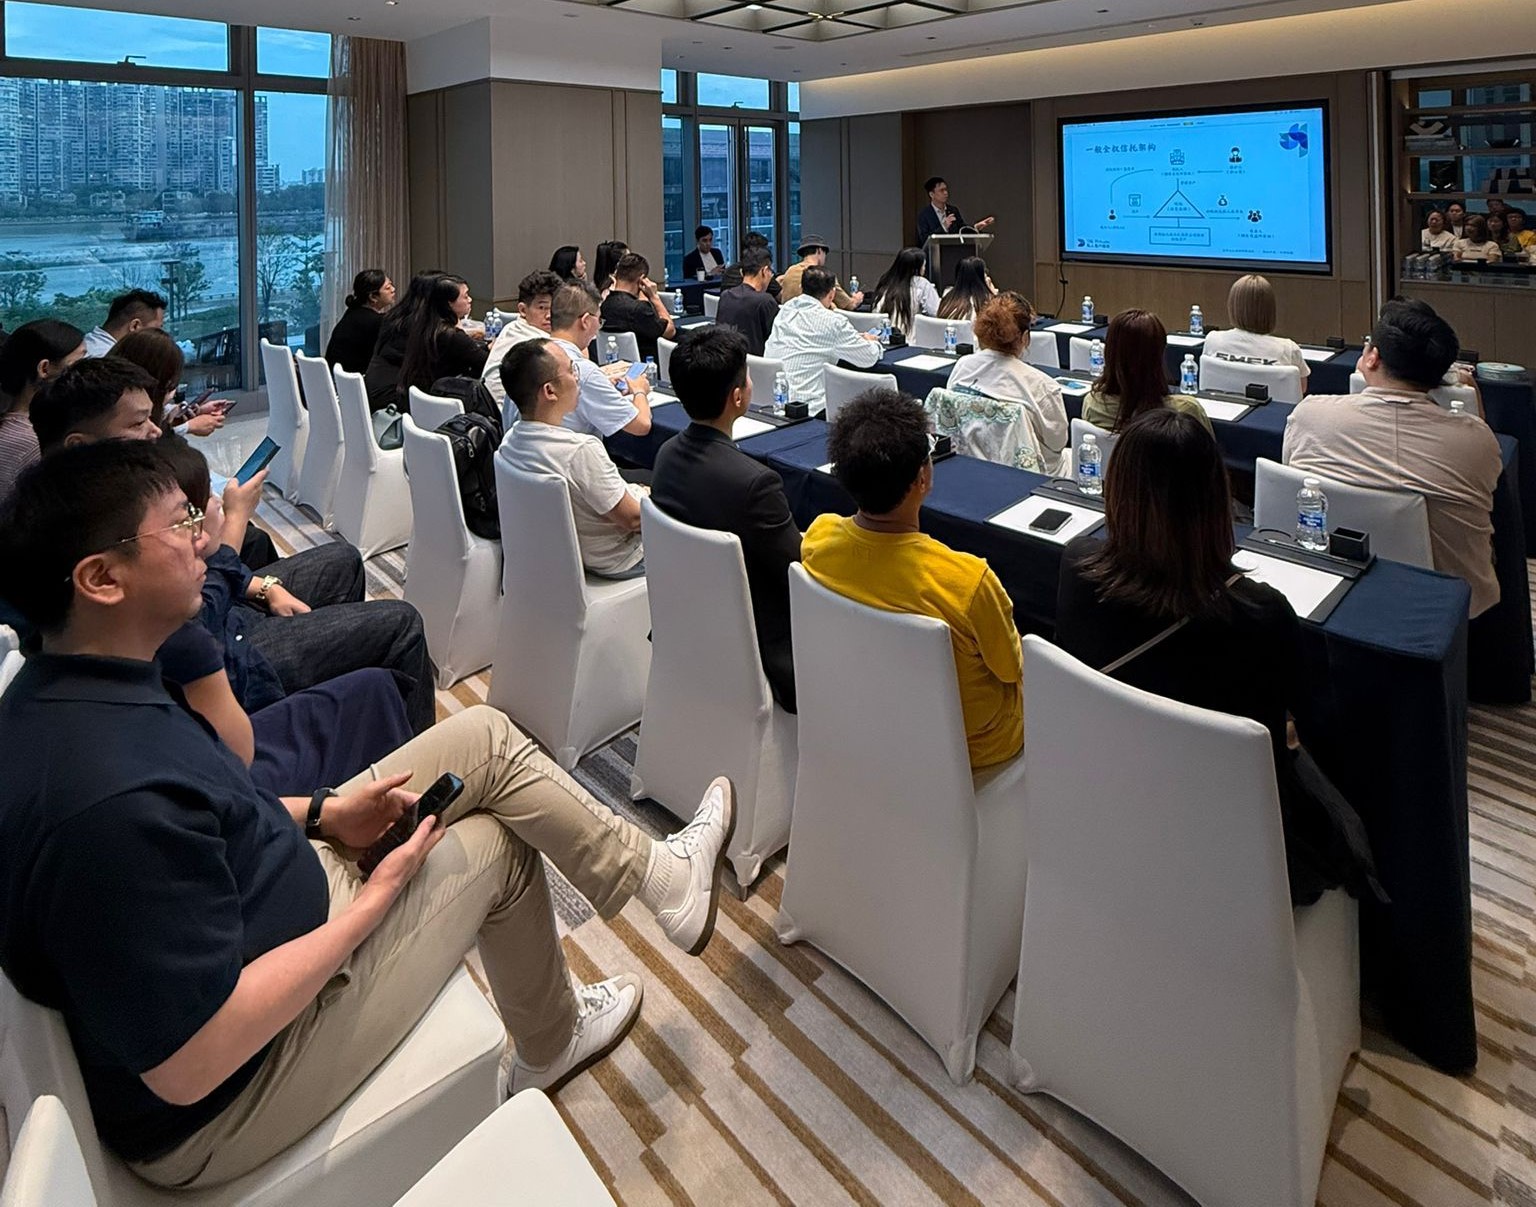
本次活动吸引了众多高净值人士、家族企业代表及财富管理从业者莅临参与。现场座无虚席,互动气氛热烈,与会嘉宾对罗律师务实、专业的分享给予了高度评价。
 …
香港联合交易所有限公司(「联交所」)于2026年5月19日发布纪律行动声明,对杭州启明医疗器械股份有限公司(股份代号:2500)(「该上市公司」)的前公司秘书采取纪律行动。
一、案件摘要
该上市公司聘请企业服务供应商(「服务商」)提供公司秘书服务,包括就遵守《香港联合交易所有限公司证券上市规则》(「《上市规则》」)提供意见、审阅中期报告及年度报告等企业文件,并委派按《上市规则》第3.28条的合资格公司秘书。服务商指派注册会计师黄伟超先生(「黄先生」)担任该角色。黄先生于2021年1月18日获委任为该上市公司之联席公司秘书。
2020年1月至2023年6月期间,该上市公司向其两名执行董事提供未经授权的财务资助,总额约人民币24.77亿元(「违规交易」),因而违反《上市规则》。其间,黄先生曾收到2021及2022财政年度的业绩公告及年报草稿,相关文件明确提及违规交易;惟黄先生未有亲自审阅,亦未就违规交易及其潜在《上市规则》影响向董事会提出质询。黄先生将公司秘书职责委托予服务商同事处理,而该等同事仅提供宏观及文书层面的意见,致使董事会未能获悉违规交易及相关《上市规则》合规风险。
联交所上市委员会(「上市委员会」)裁定,黄先生未能履行公司秘书职责。就违规交易违反《上市规则》第十三、十四及十四A章有关汇报、公告、通函及独立股东批准的规定,黄先生须依据《上市规则》第2A.10B(3)条就该上市公司的违规行为承担责任。上市委员会认为,倘若黄先生亲自审阅相关文件、识别并评估潜在《上市规则》违规风险,并向董事会提供专业意见,有关违规本可避免或及早纠正。上市委员会同时指出,公司秘书一职属个人任命,外聘律师及核数师的参与,不能免除黄先生作为联席公司秘书的专业职责。
本案是联交所首次仅针对一名人士以公司秘书的唯一身份(未在该上市公司同时担任其他职务,例如董事或财务总监)采取的纪律行动,具有标志性意义。
二、对上市公司秘书的执业提示
本案确立之关键法律原则
本案的裁决核心并非公司秘书「知情不报」,而是其「应知而未知」的疏忽已构成失职。上市委员会明确否定以下两项常见抗辩理由:
外聘公司秘书之法律风险重估
本案揭示现行业态中三项结构性法律风险:
执业建议:降低个人法律风险之必要措施
若阁下现正担任或拟接受任何上市公司的「具名公司秘书」职务(尤其是以外部服务商身份),建议采取以下风险管控措施:
三、总结
本案已清晰划出红线:联交所正进一步强化公司秘书一职的个人问责。任何接受具名任命的人士,不论其服务模式为内部或外聘,均应视该职位为高级管理人员职能,履行个人监督、专业判断及及时补救的责任,以确保合规及良好企业管治。
报酬与风险是否匹配,并非监管机构的考虑因素。监管机构传递的信息清晰明确:当载有潜在违规事项的文件送达「具名」公司秘书时,阁下是否已亲自审阅并提出必要质询?
详情请参阅:
如阁下希望就具体个案评估《上市规则》合规风险、公司秘书责任或相关风险管控安排,请联系本所合伙人刘砚枫律师、叶庭宜高级律师或梁绍江律师。
本新闻简讯仅供一般参考。其内容不构成亦不应视为法律意见,亦不构成律师与客户之间的专业关系。阁下不应在未取得针对具体事实及情况的专业法律意见前,单纯依赖本简讯内容作出决定或采取(或不采取)任何行动。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而引致或与之有关的任何特别、间接或相应而生的损失或损害承担法律责任。
 …
2026年5月14日,美国证券交易委员会(SEC)正式批准纳斯达克提交的经第3号修正案修订的SR-NASDAQ-2025-069提案,就主要运营在中国(包括香港和澳门特别行政区)的公司引入额外的首次上市标准。该规则将在批准后30天生效。
这一举措并非简单提高门槛,而是纳斯达克在投资者保护与市场活跃度之间寻求平衡的积极信号。对于高品质、具备强劲经营根基和合规意识的中国企业而言,新规提供了更清晰的路径,帮助它们在全球资本市场脱颖而出,吸引更多优质投资者,实现长期价值提升。
新增上市标准的背景
近年来,中国企业赴美上市热情高涨,2024至2025年达到新高。中国在新兴市场指数中权重显著,是全球投资者配置的重要部分。然而,部分小型或流动性不足的上市案例也引发了监管关注,包括但不限于潜在的操纵风险、审计透明度及跨境执法挑战。
纳斯达克此次新规聚焦「中国发行人(China-based Issuers)」,通过量化标准提升上市质量,旨在确保足够流动性、投资者基础和公平有序交易,同时回应国会、州财政官员及市场各方的关切。
IPO最低募资额要求
中国发行人进行IPO时,必须采用「包销承诺承销(Firm Commitment Offering)」方式,在美国向公众持有人发行证券,且公司获得的总募资额不低于2500万美元。这一要求高于纳斯达克资本市场常规的1500万美元「不受限公众持股价值(Market Value of Unrestricted Publicly Held Shares,MVUPHS)」门槛。
业务合并(例如「特殊目的收購公司(SPAC)」合并)最低公众持股价值要求
为防止规避IPO规则,通过业务合并上市的中国发行人,其MVUPHS必须达到或超过2500万美元。 这一要求确保合并后实体具备足够公开流通股份,减少投机性交易风险。
「直接上市(Direct Listing)」(定义见纳斯达克规则 IM-5315-1))限制
中国发行人仅可申请流动性要求更高的「纳斯达克全球精选市场(NGS)」直接上市,不得通过直接上市方式登陆「纳斯达克全球市场(NGM)」或「纳斯达克资本市场(NCM)」,并需满足其更高的公众持股价值等标准(如至少2.5亿美元)。此限制有助于确保公司具备充足的公众持股量、投资者基础以及交易关注度,从而有望产生在二级市场上促进公平有序交易所需的深度和流动性。
转板上市要求
从「场外交易市场(OTC)」或其他全国性证券交易所转板至纳斯达克的中国发行人,必须在原市场交易至少一年,且MVUPHS不低于2500万美元以确保拟在纳斯达克上市的证券具备充足的流动性、分散度以及美国投资者的关注度。
「中国发行人」判定标准
纳斯达克将综合下列因素判定一家公司是否为「中国发行人」:
纳斯达克判定采取整体性评估,纳斯达克可要求申请人提供足够资料以作评估之用,并有权拒绝不符合额外上市要求的中国发行人。公司可依据纳斯达克规则5800系列上诉。
更深入的监管逻辑与数据支持
根据纳斯达克分析,2022年8月至2025年4月期间,中国企业IPO中大量募资额低于2500万美元的公司后续合规问题较多,近半数曾被指出不符合持续上市标准。同时,交易操纵相关转介案件中,中国新兴市场企业相关案例占比显著高于中国企业上市占比。
新规旨在缓解小规模上市易导致的流动性不足、波动性大及潜在操纵风险。 此外,新规强调包销承诺承销的尽职调查优势,有助于提升信息披露质量和投资者信心。
高品质企业如何应对新规
结语:新规下的战略机遇
纳斯达克此次规则调整,标志着中美资本市场互动进入更成熟、规范化的新阶段。它不是对优质中国企业的限制,而是筛选机制—剔除低质量、易波动案例,为真正具备竞争力的企业打造更健康、更具流动性的交易环境。
对于那些管理规范、业务强劲的高品质中国公司而言,新规提供了差异化竞争优势:更高的上市标准将吸引更多机构投资者、提升品牌国际认可度,并为后续融资和发展注入强劲动力。在全球资本配置中国故事的大背景下,合规领先的企业将迎来更广阔的舞台,实现价值最大化。
建议有意向的企业及早评估自身状况,积极准备,抓住这一规范化机遇。
如阁下对 纳斯达克上市事宜有任何查询,或欲了解更多详情,欢迎联络本所合伙人曾浩贤律师、郭俊杰高级律师、严敏怡律师或刘溟溟律师。
本文仅供一般参考之用,其内容不构成,亦不应被视为法律意见或投资建议,亦不构成律师与客户之间的专业关系。本文所载资料或会随时更新或变更,实际适用情况应视乎个别事实及现行法规而定。任何公司的上市可行性须就其具体事实及适用监管要求作个别评估。本所及其律师在适用法律允许的最大范围内,对任何因依赖本文内容而作出或未作出之决定、行动或不行动所引致的任何损失或损害(不论直接或间接)概不承担法律责任。
 …
香港的监管环境在企业问责和审计监管方面迎来了分水岭时刻。2026年4月23日,香港证券及期货事务监察委员会(“证监会”)与会计及财务汇报局(“会财局”)宣布,同时对罗兵咸永道会计师事务所(罗兵咸永道香港,在中国内地通称普华永道)就以下审计项目采取全面的监管行动:
这些协调行动带来了一项史无前例、高达10亿港元的股东赔偿协议;创纪录的罚款;以及严厉的执业限制,突显了审计失败的严重后果,并彰显了对资本市场执法采取的严格且跨界的监管策略。
在本期通讯中,史蒂文生黄律师事务所的监管执法与合规团队将概述监管机构的调查结果、随后的处罚措施,以及会计师事务所、上市公司和专业顾问应吸取的关键教训。
在这项史无前例[1]的解决方案中,证监会与罗兵咸永道香港达成协议,由该所预留10亿港元,用于赔偿恒大符合条件的独立少数股东。根据该协议,在罗兵咸永道香港履行协议条款的前提下,此事将在不承认任何责任的基础上完全并最终得到解决。
核心不当行为:虚假及具误导性的财务数据
证监会的调查显示,恒大(于2025年8月退市,目前正在清盘中)通过在物业完工及交付前提前确认物业销售收入,操纵了其财务业绩。以下数据反映了财务错报的显著规模:
证监会指出的核数师失职之处
虽然罗兵咸永道香港未予承认,但证监会认为罗兵咸永道香港未能履行其基本的“把关者” 角色。主要失职行为包括:
(证监会的相关公告请见此处。)
与证监会的行动并行,会财局也对罗兵咸永道香港及其两名前合伙人兼注册负责人张肇昌先生(项目质素监控审视员)和周世强先生(指定的质素监控制度负责人)作出严重的纪律处分。
纪律处分行动
会财局的主要调查结果
会财局发现罗兵咸永道香港存在多项审计缺陷。会财局强调,审计师无视了提前确认收入的明显证据——即无视其自身的实地考察显示物业仍在施工中——并故意允许编制无根据的合并调整。
关键在于,会财局指出该所就项目合伙人的表现评估机制存在严重缺陷。该机制过度侧重客户关系及收入增长,对审计质素关注有限。项目合伙人超过80%的收入来自恒大集团的项目,引发了严重的自身利益及胁迫威胁,而高级管理层未能缓解或妥善评估这一风险。 此外,罗兵咸永道香港允许管理层替换实地视察样本来影响审计测试,并实际上承担了管理层编制子公司财务报表的责任。
这些缺陷导致恒大能够严重错报主要资产。其在2019年及2020年报告的开发中物业及持作出售竣工物业分别呈报为共13,275亿元人民币和14,064亿元人民币,分别占集团总资产的60%和61%。
(会财局的相关公告请见此处。)
在该等公告发布后,罗兵咸永道香港发布声明承认,此前恒大审计工作的表现 “远低于我们一贯持守的高标准 “。罗兵咸永道香港强调,会财局施加的业务限制只针对未能在六个月内承接新的香港公众利益实体审计客户,将不会对现有客户造成任何影响。
普华永道中国表示已于过去两年“果断地采取了问责和整改措施”,包括委任新的管理层、关闭相关审计分所,并推行全面的计划提升企业文化、质素和管治。
(罗兵咸永道香港的声明请见此处。)
证监会和会财局的最新行动可能标志着恒大审计风波余波的最终章。然而,这些纪律处分措施对更广泛的金融和专业服务行业发出了严厉的警告:
随着监管环境的持续收紧,专业服务机构、持牌法团及上市实体必须主动审查其内部控制、合规框架及利益冲突政策,以确保符合香港监管机构目前所期望的严苛标准。
值得吗?答案显而易见。
如果您有任何疑问,或希望了解这些最新的监管动态可能如何影响您的业务或合规义务,请联系本所合伙人梁祺澧律师。
本文仅供参考。其内容不构成亦不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定丶采取的行动或不采取的行动所引致的或与之有关的任何特别丶间接或相应而生的损失或损害向阁下承担法律责任。
[1] 证监会行政总裁梁凤仪女士表示:“这是首次有已倒闭公司的核数师,向因虚假及具误导性的财务报表而蒙受损失的独立少数股东作出赔偿。”
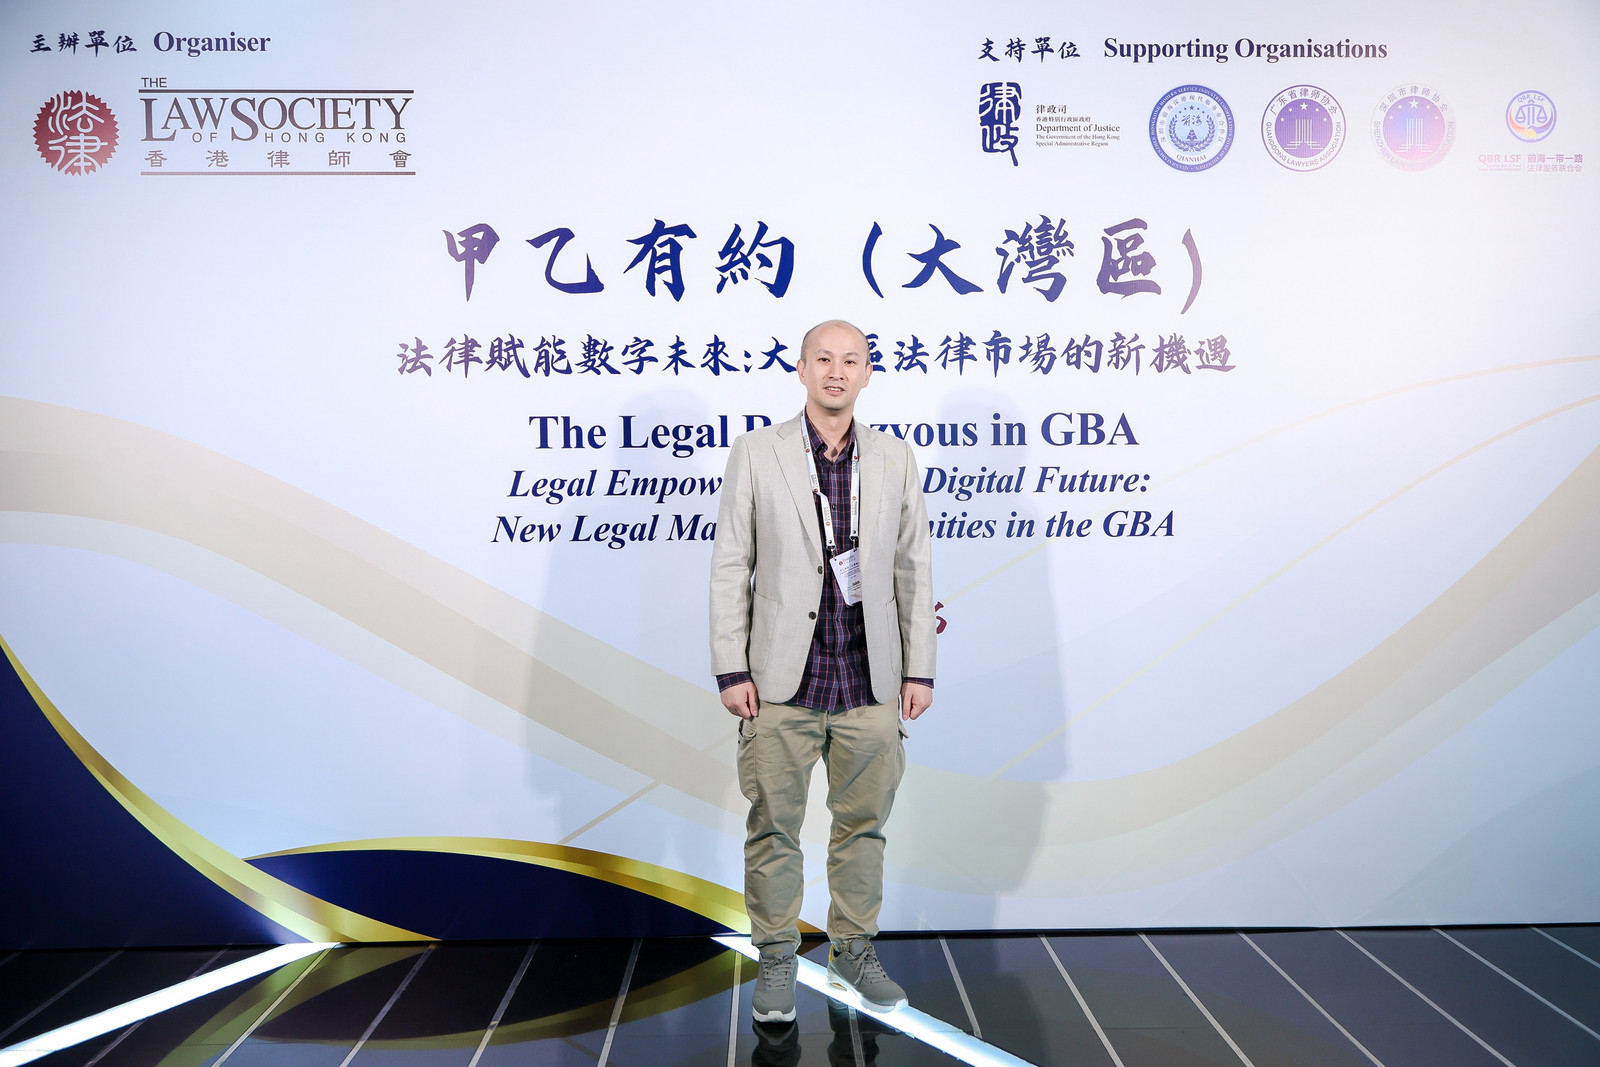
随着粤港澳大湾区数字经济的高速发展,跨境法律服务正迎来前所未有的转型与机遇。2025 年 3 月 28 日,由香港律师会主办的「甲乙有约」(大湾区)——「法律赋能数字未来:大湾区法律市场的新机遇」研讨会在深圳中国华润大厦圆满落下帷幕。
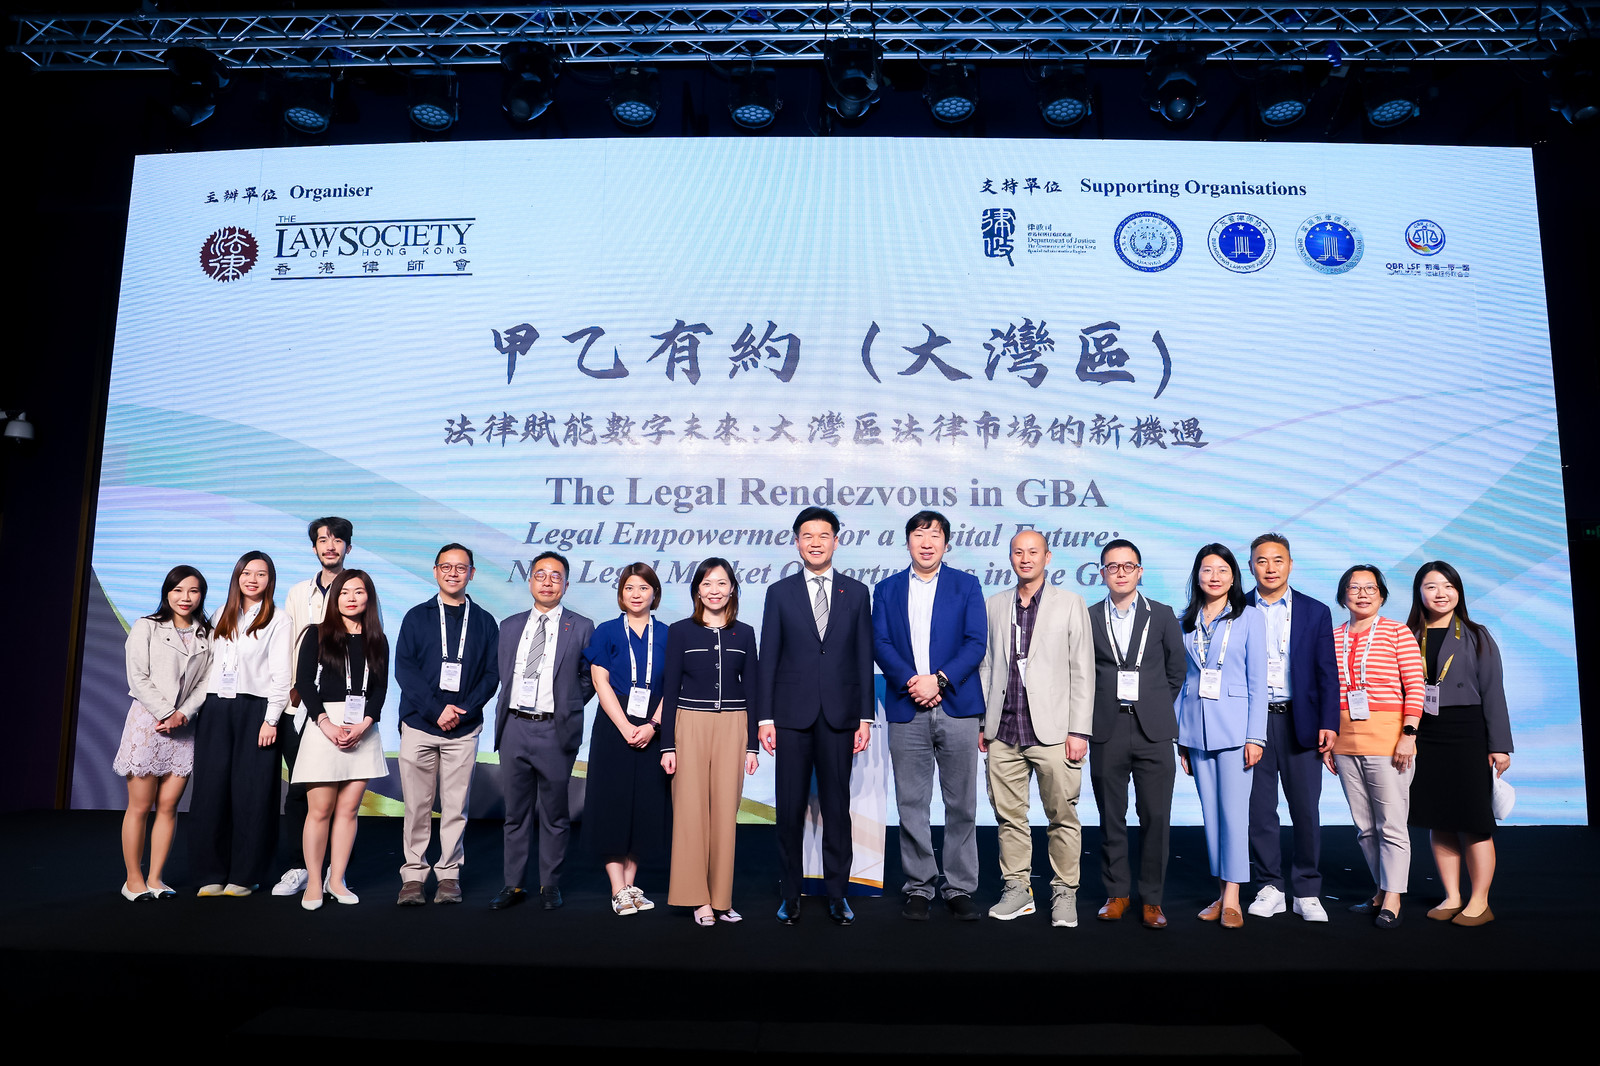 …
本次活动得到了两地相关部门的高度重视与支持,由律师会主办,并获得广东省律师协会、深圳市律师协会、深圳市前海管理局、广州市南沙区司法局作为支持单位。本所合伙人、香港律师会理事兼大中华法律事务委员会副主席徐凯怡律师,以及合伙人张源辉律师出席了本次盛会,与现场逾百位来自大湾区的法律同仁、企业代表及行业领袖齐聚一堂,深入交流,共同拓展区内专业网络及业务合作机遇。
「甲乙有约」(大湾区)活动是香港律师会「湾区快车」系列的重要组成部分,旨在促进大湾区法律专业人士之间的深度互动与跨境协作。本次活动以「法律赋能数字未来」为核心议题,紧扣大湾区企业在数字化转型及跨境发展过程中所面临的新机遇与新挑战。
活动邀请到多位来自大湾区不同领域的嘉宾分享真知灼见,深入探讨了企业境外投资中的合规风险与本地化挑战,并聚焦如何善用大湾区的制度优势,以及RWA代币化在提升资产流动性与对接全球市场方面的潜力与合规路径;此外,活动还探讨了数据交易市场的发展方向,强调通过建立可信流通机制与制度创新,在保障安全隐私的前提下促进数据依法合规流通,为企业数字化转型提供制度支撑。