最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
《国际金融法律评论1000》(IFLR1000) 近日公布了其31届亚太地区2020/21年度榜单。史蒂文生黄律师事务所很荣幸获得《IFLR1000》推荐,荣登「金融服务监管」榜单。此次上榜彰显了本所在公司领域和金融监管的雄厚业务实力。
IFLR1000根据交易案例和客户反馈,并按业务领域评估全球的律师事务所和律师。获推荐之律所需在市场中最复杂或创新的交易表现优异,并获得客户的高度评价。
关于IFLR1000
IFLR1000是国际法律市场的主要指南,重点关注金融和公司律师事务所。自1990年以来,IFLR1000在全球235个法域发布了超过750多个领域排名。
如有任何查询或更多信息,请联系本所合伙人劳恒晃律师﹑朱㥣潜律师﹑张源辉律师﹑许懿律师或郑钰茵律师。
如欲查看完整IFLR1000亚太地区2020/21年度榜单,请单击此处 (只提供英文版)。
2021年5月26日,本所曾浩贤高级律师和商业法及企业融资部高级经理黄虹博士再度获LexOmnibus邀请,为律师及法律顾问担任网络进修课程 “香港上市规则和条例” 之专业讲师。
在课程中,曾律师和黄博士深入介绍了香港的上市规则,并探讨了其最新之修订和专业人士之责任。该课程亦就双重上市﹑重组红筹股﹑H股上市和VIE安排之最新发展等作出详细解说﹐并与美国上市之规则进行对比。
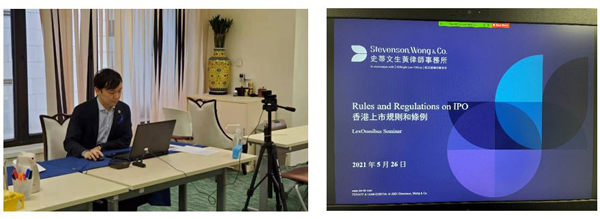
如欲查询更多,请联络本所曾浩贤律师。
背景
于2021年5月10日,香港证券及期货事务监察委员会(「证监会」)宣布香港政府实施的一项资助计划(「资助计划」),以资助在香港设立合资格的开放式基金型公司(「开放式基金型公司」)及房地产投资信托基金(「房地产投资信托基金」)。资助计划涵盖资助其付予香港服务提供者的合资格费用的70%,并受限于每间开放式基金型公司为100万港元及每个房地产投资信托基金为800万港元的上限。
开放式基金型公司及房地产投资信托基金的资助计划
资助计划的申请期为三年,由2021年5月10日起至2024年5月9日止,先到先得,额满即止。[1]下表列出了该资助计划的摘要:
|
开放式基金型公司 |
房地产投资信托基金
|
|
| 资格 | 在香港或非香港基金公司注册的开放式基金型公司迁册香港。 | 于香港联合交易所有限公司(「香港联交所」)上市的房地产投资信托基金在上市时市值至少为15亿港元(或等值货币)。 |
| 资助计划的最高金额 | 合资格费用的70%,受限于每间开放式基金型公司100 万港元的上限。 | 合资格费用的70%,受限于每个房地产投资信托基金800万港元的上限。 |
| 合资格费用 | 例子包括由以下所收取的费用: 1. 支付法律顾问就公司注册或迁册相关的法律工作的费用; 2. 支付审计师、会计师或税务顾问就开放式基金型公司注册或迁册相关的会计和/或税务服务的费用(但不包括年度审计审查费用); 3. 支付基金管理人、公司服务提供者或公司秘书,负责设立开放式基金型公司,包括开放式基金型公司所有必要的备案或注册工作的费用;及 4. 支付监管顾问就开放式基金型公司与证监会的授权相关工作的费用。 需要注意的是,一般不包括向证监会的注册或申请费等法定费用。 |
例子包括由以下所收取的费用: 1. 支付承销商就房地产投资信托基金上市相关的承销佣金; 2. 支付审计师、会计师或税务顾问就房地产投资信托基金上市相关的会计和/或税务服务的费用(但不包括年度审计审查费用); 3. 支付法律顾问就房地产投资信托基金上市的相关法律工作的费用; 4. 支付估值师,以为房地产投资信托基金的上市提供物业估值报告的费用;及 5. 支付营销机构或顾问就房地产投资信托基金上市的广告和营销相关服务的费用,如路演的费用。 需要注意的是,缴交予香港联交所的上市费用将不包括在内。 |
| 申请流程 | 申请人应向证监会提交一份经正式签署及填妥的资助计划申请表,连同所需的证明资料及文件,以及发票/收据的扫描副本供证监会审核。 证监会可在审核过程中要求提交额外及所需的资料及文件。 |
|
| 提交证监会的时间 |
1. 对于私人开放式基金型公司,自公司注册处签发注册或迁册证书之日起三个月内; 2. 对于公众开放式基金型公司,自公众开放式基金型公司授权生效之日起三个月内。 |
房地产投资信托基金上市后三个月内。 |
| 收回已授予的资助 | 在开放式基金型公司注册或迁册之日起两年内开始清盘或申请终止注册。 |
1. 自上市之日起两年内,房地产投资信托基金退市或停牌;或 2. 自上市日起两年内,房地产投资信托基金已连续18个月停牌。 |
申请人可向证监会投资产品部查询详情。
证监会行政总裁欧达礼先生(Mr Ashley Alder)表示,该计划“藉以巩固香港作为领先的集资地及国际资产和财富管理中心的地位。”[2]
如有任何疑问或进一步咨询,请联系我们的合伙人张源辉律师。
本新闻简讯仅供参考之用,其内容不构成亦不应被视为法律意见。史蒂文生黄律师事务所对于任何因根据或倚赖本文件所载资料所作决定、行动或不行动而引致的损失或损害,概不负责。
[1] The Financial Secretary announced in the 2021-22 Budget Speech that the Government has allocated funding of HK$270 million to the Grant Scheme
[2] https://apps.sfc.hk/edistributionWeb/gateway/EN/news-and-announcements/news/doc?refNo=21PR47
2021年5月14日,最高人民法院与香港律政司签署了《最高人民法院和香港特别行政区政府关于内地与香港特别行政区法院相互认可和协助破产程序的会谈纪要》(以下简称“《会谈纪要》”)。为了细化、落实《会谈纪要》,最高人民法院制定《关于开展认可和协助香港特别行政区破产程序试点工作的意见》(以下简称“《试点意见》”)。
这是内地和香港首次就跨境破产协助出台专门性文件,《试点意见》在案件受理、审查条件、认可对象、协助方式、破产财产分配等方面提供了契合时间的明确指引,开内地和香港跨境破产专门性文件之先河,符合开展跨境破产协助的需求趋势。
本文将为读者简要介绍《试点意见》的主要内容。
一、 试点地区范围
《试点意见》明确支持在内地采用试点方式,划定试点地区。考虑到与香港相互投资的规模、港资企业数量等因素,《试点意见》将内地试点地区划定为上海市、福建省厦门市、广东省深圳市,并由这三个城市的中级人民法院开展认可和协助香港破产程序的试点工作。
对于香港而言,香港依据普通法原则认可和协助内地破产程序,协助的范围不限于上述试点地区人民法院所进行的破产程序。在此前上海华信国际集团有限公司 [2020] HKCFI 167一案和深圳市年富供应链有限公司[2020] HKCFI 965一案中,香港法院已经以内地法院的破产程序与香港清盘程序一致,是一项集体清盘程序,且在不损害债权人利益的情况下,认可并协助了内地的破产管理人。
二、 申请内地法院认可和协助的香港破产程序的主体
《试点意见》第3条规定,香港破产程序中的清盘人和临时清盘人可作为申请内地法院认可和协助的香港破产程序的主体,即定义为“香港管理人”。
三、 适用案件范围
(一)破产程序的性质
在破产案件的程序性质方面,《试点意见》适用于内地与香港之间具有相似性的集体性债务清理程序。内地和香港的破产程序分别包括:
不予认可或者协助的香港破产程序
另外,《试点意见》也对内地法院应当裁定不予认可或者协助的香港破产程序的情形作出了规定,包括:
(1) 债务人主要利益中心不在香港特别行政区或者在香港特别行政区连续存在未满6个月的;
(2) 不符合《中华人民共和国企业破产法》第二条规定的;
(3) 对内地债权人不公平对待的;
(4) 存在欺诈的;
(5) 人民法院认为应当不予认可或者协助的其他情形;及
(6) 香港破产程序违反内地法律的基本原则或者违背公序良俗
(二)管辖要求
《试点意见》第4条对破产程序的地域以及时间作出了标准判断。第4条规定,适用于香港特别行政区系债务人主要利益中心所在地的香港破产程序。
“主要利益中心”一般指债务人的注册地。同时,人民法院也会综合考虑债务人主要办事机构所在地、主要营业地、主要财产所在地等因素认定。
对于时间标准,《试点意见》第4条也规定,香港管理人申请认可和协助时,债务人主要利益中心应当已经在香港特别行政区连续存在6个月以上。
(三)连接因素
《试点意见》第5条明确了香港破产程序与内地试点地区的连接点,包括债务人在内地的“主要财产”位于试点地区、在试点地区存在“营业地”或者在试点地区设有“代表机构”,香港管理人可以依据《试点意见》向该试点地区的中级人民法院提出申请认可和协助香港破产程序。
如果向两个以上有管辖权的人民法院提出申请的,由最先立案的人民法院管辖。
四、 香港管理人在内地的履职的职责范围
《试点意见》第14条规定,人民法院认可香港破产程序后,香港管理人可以依申请在内地履行相关职责。
然而,如香港管理人履行的职责涉及放弃财产权益、设定财产担保、借款、将财产转移出内地以及实施其他对债权人利益有重大影响的财产处分行为,需经人民法院另行批准。
另外,香港管理人履行职责,不得超出《中华人民共和国企业破产法》规定的范围,也不得超出香港特别行政区法律规定的范围。
五、 认可香港破产程序后的法律效力及临时措施申请
(一)在内地法院申请保全
《试点意见》第9条规定,内地法院在收到认可和协助申请之后、作出裁定之前,可根据香港管理人的申请,依法采取保全措施。
(二)法律效力
在内地法院认可香港破产程序后,即发生与内地启动破产程序类似的效力,例如:
(1) 债务人对个别债权人的清偿无效;
(2) 已经开始而尚未终结的有关债务人的民事诉讼或者仲裁应当中止;在香港管理人接管债务人的财产后,该诉讼或者仲裁继续进行;
(3) 有关债务人财产的保全措施应当解除,执行程序应当中止。
六、 协助方式
《试点意见》指出了内地法院认可和协助香港破产程序的两种方式:
(一)依申请允许香港管理人在内地履职。履职范围限于两地法律规定的交集部分,即香港管理人在内地履职不得超出其在香港破产程序中的职权范围,也不得获得超过内地管理人的更优待遇。
(二)依申请指定内地管理人,由其负责债务人在内地的事务和财产,两地管理人进行最大限度的合作。具体采用何种协助方式,由法官根据案件情况和申请事由来判断。
七、 总结
跨境破产协助利益关涉重大、法律问题复杂、实践经验不足,通过原有模式开展协助难度较大。内地和香港法律人一直以来不断探索解决问题的新思路新方案。《会谈纪要》的签署和《试点意见》的颁布,是内地和香港在民商事司法协助上取得的重大突破。这充分彰显了“一国两制”的独特性,使得香港进一步与内地实现优势互补,共同开展跨境破产协作机制。
《试点意见》为内地和香港破产程序相互承认与协助提供了明确的指引,我们期待《试点意见》未来的实际适用,并不断扩大其适用范围,为两地的跨境破产清盘提供更广阔的前景,进一步促进两地经济贸易的发展。
本文由本所合伙人,诉讼及争议解决部主管徐凯怡律师、卢家俊高级律师和甘子豪律师助理共同合著。若阁下想了解更多详情,请联络本所徐凯怡律师 (heidi.chui@sw-hk.com) ,或点击参阅《试点意见》和《会谈纪要》的全文。
于本文中提供的一切资料仅供参考,不构成任何法律意见,资料亦受制于适用规定及法例不时的更新与修改。若需取得相关法律意见,须咨询法律顾问。
(English) On 1 January 2021, a tabloid reported the suicide of a 55-year-old American man, found inside a private car in Sai Kung. This was hardly sensational and would have easily gone unnoticed – except perhaps by the princes and barons of the financial sectors.
The deceased was Mr. Paul Lincoln Heffner (“Heffner”), the Founder/CEO/Managing Partner of Adamas Asset Management (HK) Limited (“Adamas”).
Flash back to the end of 2019, the Securities and Futures Commission (the “SFC”) penalised Adamas for regulatory breaches. This may have set in motion a chain of events ultimately leading to Heffner’s tragic demise.
The Prologue
Adamas is a Hong Kong company incorporated in August 2011. It has, since February 2013, been licensed under the Securities and Futures Ordinance (Cap. 571) (the “SFO”) to carry on Type 9 (asset management) regulated activity and used to act as a fund manager and adviser of various offshore funds offered specifically to professional investors.
In December 2019, the SFC announced that Adamas was reprimanded and fined HK$2.5 million for failing to make prompt and proper disclosure of its notifiable interests in the shares of eight companies listed on the Stock Exchange of Hong Kong (the “SEHK”) held in the client portfolios it managed between February 2013 and March 2016.
Adamas applied to the Securities and Futures Appeals Tribunal for a review of the SFC’s sanction but aborted it soon thereafter.
Regulatory Requirements
The SFC’s sanction on Adamas is a reminder of the all-too-familiar disclosure and regulatory requirements, including, inter alia:
Hefty fine aside, it is curious how Adamas, being the manager and advisor of funds offered to professional investors, could have made the apparently “rookie” mistakes?
SFC’s Winding-up Petition & Appointment of Provisional Liquidators
Since Heffner’s death, all of Adamas’ employees have resigned and all of its operations and business activities had come to a standstill.
It transpired that Heffner was Adamas’ sole beneficial owner and director, thus no one other than Heffner was authorised to manage and handle the assets of the funds managed by Adamas and be the bank signatory of Adamas.
Against the backdrop that the business matters of Adamas had been left unattended, the SFC brought a winding-up petition against Adamas on public interest grounds (the “Petition”) and applied for the appointment of provisional liquidators to Adamas pending determination of the Petition pursuant to section 193 of the Companies (Winding Up and Miscellaneous Provisions) Ordinance (Cap. 32) (the “SFC’s Application”).
It appears that the SFC had over the years only sought to wind up a handful of companies, amongst which Adamas is the exceptional one not listed on the SEHK.
In March 2021, the High Court published a judgment in Securities and Futures Commission v Adamas Asset Management (HK) Ltd[6] in relation to the SFC’s Application.
The judgment sets out the Court’s reasons for allowing the SFC’s Application: –
|
The Epilogue, or the end of the First Chapter?
Underneath its professional façade, the ironically named Adamas was a flimsy one-man band, and its operation came to a grinding halt after the unexplained death of Heffner. This was followed by surreptitious attempts by unknown persons to usurp the control of the now unmanned company.
We expect this matter to spawn further regulatory and criminal investigations.
At the moment, we have more questions than answers.
Please contact our Partner Osbert Hui and Senior Associate Dominic Lau for any enquiries or further information.
This newsletter is for information purposes only. Its content does not constitute legal advice and should not be treated as such. Stevenson, Wong & Co. will not be liable to you in respect of any special, indirect or consequential loss or damage arising from or in connection with any decision made, action or inaction taken in reliance on the information set out herein.
References:
1. Cap. 32 Companies (Winding Up and Miscellaneous Provisions) Ordinance
2. Cap. 571 Securities and Futures Ordinance
3. News article titled “American man who committed suicide in a Tesla in Sai Kung was the CEO of Adamas Asset Management, ex-wife’s father – founder of Dragon Air (Updated)”: https://www.dimsumdaily.hk/american-man-who-committed-suicide-in-a-tesla-in-sai-kung-was-the-ceo-of-adamas-asset-management-wifes-father-founder-of-dragonair/
4. News article titled “SFC fines Fidelity and Adamas”: https://fundselectorasia.com/sfc-fines-fidelity-and-adamas/
5. SFC media release titled “SFC reprimands and fines Adamas Asset Management (HK) Limited $2.5 million”: https://apps.sfc.hk/edistributionWeb/gateway/EN/news-and-announcements/news/enforcement-news/doc?refNo=19PR122
6. Securities and Futures Commission v Adamas Asset Management (HK) Ltd [2021] HKEC 1107 (HCCW 88/2021, Hearing Date: 9 March 2020; Date of Judgment: 24 March 2021)
[1] Section 310(1) of the SFO.
[2] Section 315 of the SFO.
[3] Section 325(1)(a) of the SFO.
[4] General Principle 7 of the Code of Conduct for Persons Licensed by or Registered with the SFC (the “Code of Conduct”)
[5] Paragraph 12.1 of the Code of Conduct
[6] HCCW 88/2021, Hearing Date: 9 March 2020; Date of Judgment: 24 March 2021
引言:
1. 内地公司与境外公司在商谈业务合作的时候,是否经常遇到双方都不想在对方法域的法院解决争议?
2. 双方约定在内地进行仲裁,但在内地取得仲裁裁决之后,债权人却不知道如何对债务人在香港的资产进一步进行查询及确认?
3. 明知道债务人在香港和内地都有资产,债权人却不知道应该优先向何处的法庭申请执行仲裁裁决?
4. 债权人在考虑向香港法庭申请执行仲裁裁决的时候,发现债务人已经在香港变卖甚至准备转移资产离开香港,这时又该如何应对?
为解析以上问题,本文将会简要介绍香港最新的仲裁法例发展,及讨论香港仲裁要点。
全球最受欢迎的仲裁地之一
近日,英国伦敦大学玛丽皇后学院 (Queen Mary University of London) 公布2021年国际仲裁调查报告,其中香港获评为全球最受欢迎仲裁地第三位,而香港国际仲裁中心 (HKIAC) 获评为全球第三最受欢迎仲裁机构。其中,50%受访者选择香港作为首选仲裁地,自2018年以来增加22%;而44%的受访者选择HKIAC作为首选仲裁机构,比上次调查增加17%。
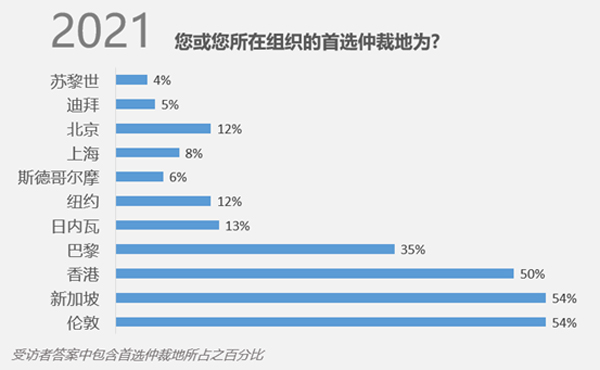
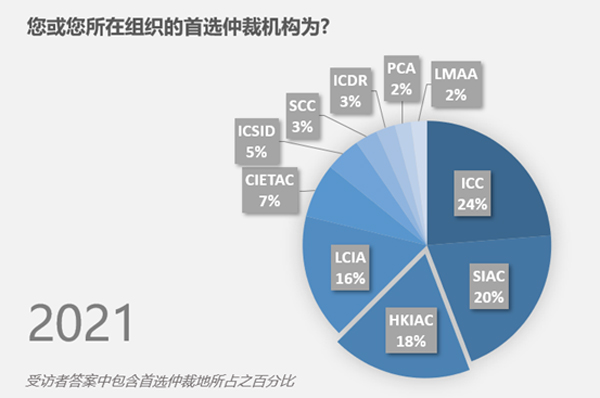
(摘自《2021年国际仲裁调查》)
作为在「一国两制」的框架下,中国唯一实行普通法的司法管辖区,香港长期以来都是广受认可的仲裁地。许多国际大型的仲裁机构,包括国际商会 (ICC) 和中国国际经济贸易仲裁委员会 (CIETAC) 都在香港设立有办事处。再加上强大的专业人士包括律师及金融业者的支持,香港依然是蝉联国际上最受欢迎的仲裁地之一。
内地与香港相互执行仲裁裁决的安排得到进一步完善及落实
自从2000年《关于内地与香港特别行政区相互执行 仲裁裁决的安排》生效以来,内地仲裁裁决在香港的执行便得到了香港法院极大的支持。在2000年至2009年期间,香港法院共处理了84宗在香港强制执行内地裁决的申请,所有申请均获得批准。2009年至2017年,在香港申请执行仲裁裁决的案件数量达到249例,其中来自内地地区的裁决数量达到85宗,位居第一,占比34.13%。
与此同时,香港与内地有关仲裁裁决的执行安排也将于一周后,即2021年5月19日得到进一步的落实。长久以来,内地与香港存在不能同时在两地申请执行仲裁裁决的限制,因此经常会出现由于内地或者香港执行程序耗时较长,仲裁胜诉方在申请第二次执行程序时可能已经超出诉讼时效,或者债务人已经进行了资产转移。
在《关于内地与香港特别行政区相互执行仲裁裁决的补充安排》及香港《2021年仲裁 (修订) 条例》(以下简称 “《修订条例》” 及 “《补充安排》”) 全面生效后,这一环节将得到完善,仲裁胜诉方将被允许同时向内地和香港法院申请执行仲裁裁决,对仲裁胜诉方的利益提供了保障,亦在一定程度上对债务人转移资产的恶意行为作出了限制,加强了两地仲裁裁决的执行效率和执行力度。
资产调查
在仲裁裁决已经进入执行阶段,但债务人的大部分资产位于香港,或债务人早已将其最有价值的资产转移至香港,债权人又该如何调查债务人在香港的资产?
一般而言,债权人可在香港对债务人进行资产调查 (asset search),例如调查债务人在香港持有的房产、车辆、名下公司、仓库、香港公司股权、目前人士出任董事的公司、香港上市公司5%或以上股份权益等。同时,债权人如知悉债务人于香港持有银行户口,而有证据显示债务人存在转移资产逃债的情况,亦可申请第三方披露令 (norwich pharmacal order),要求债务人开设户口的银行提供债务人在某段时间内的银行流水单和交易文件。债权人可通过此方法来查看债务人的银行户口内是否仍有存款,以及款项流向的相关资料,藉此证明债务人存在耗散资产的可能。
支援仲裁的临时措施
在调查到债务人在香港的资产同时,债权人亦需要留意是否有任何迹象显示债务人可能会转移或耗散其资产。如果有任何该等迹象,债权人应考虑第一时间采取行动,向香港法院申请资产禁制令,以确保仲裁裁决有资产可供执行。
在香港,法院和仲裁庭都可以颁发临时措施。香港《仲裁条例》第45条明确规定了不论仲裁是否在香港进行,香港法院都可以就仲裁颁发临时措施,并且在仲裁程序启动前也可以颁发临时措施,包括资产禁制令 (mareva injunction)。为免打草惊蛇,申请人可以在不通知债务人的情况下,单方面 (ex parte) 向香港法院申请资产禁制令,以禁制债务人的资产 (例如银行户口内的资金、公司股份及物业等)。香港法院亦有权限颁下限制债务人在香港以外的司法管辖区不当处置资产的资产禁制令,即全球资产禁制令 (worldwide mareva injunction)。
由于资产禁制令对债务人潜在影响极大,香港法院在审查资产禁制令的申请时,会严格审查,一般而言,申请人需要符合以下标准,法院会考虑作出资产禁制令:
特别需要留意的一点是,申请人必须就其所知坦诚全盘地披露一切重要事项(full and frank disclosure of material facts)。此外,于申请资产禁制令的同时,申请人亦可向香港法院申请附带披露令 (discovery order),强制债务人披露其资产,让申请人监察是否存在资产转移的情况。
其中,一个著名的案例是俏江南案 (La Dolce Vita Fine Dining Group Holdings Ltd v Zhang Lan & Anor [2020] HKCFI 622),法庭就被申请人张兰女士在香港的资产颁下了支援仲裁程序的资产禁制令 (mareva injunction in aid of arbitration)。2015年,CVC Capital Partners (以下简称 “CVC”) 和张女士因为股权交易卷入了激烈的法律纠纷,CVC在中国国际经济贸易仲裁委员会 (以下简称 “CIETAC”) 对张女士提起仲裁,仲裁地为北京 (以下简称该内地CIETAC仲裁程序为 “CIETAC仲裁”)。为了支持CIETAC仲裁,CVC在2015年2月26日向香港高等法院申请并取得了针对张女士的:
事实上,除了俏江南案,随着2019年10月1日《关于内地与香港特别行政区法院就仲裁程序相互协助保全的安排》的生效,内地与香港之间的仲裁互助保全措施亦有了稳固的法律基础,两地仲裁案件中的当事人向内地或香港法院申请临时措施的案例日渐增多。在本案中,CVC在内地CIETAC仲裁程序进行过程中成功向香港法院取得针对张女士的资产禁制令和披露令,能为日后仲裁裁决的有效执行增添了保障。
近期香港仲裁领域获得的国际认可以及仲裁法例的完善,进一步强化香港作为全球最受欢迎的仲裁地的地位。随着内地与香港仲裁实务的交流与互助的推进,以及《修订条例》及《补充安排》的全面实施,未来会有越来越多的当事方选择在香港进行仲裁解决双方的争议,而越来越多的内地仲裁裁决会在香港得到有效的执行,香港作为法律、促成交易及争议解决服务的国际法律枢纽地位亦会得到进一步的巩固。
本文由本所合伙人,诉讼及争议解决部主管徐凯怡律师和黄晊晄律师撰写。若阁下想了解更多详情,请联络本所徐凯怡律师 (heidi.chui@sw-hk.com)。
于本文中提供的一切资料仅供参考,不构成任何法律意见,资料亦受制于适用规定及法例不时的更新与修改。若需取得相关法律意见,须咨询法律顾问。