最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
一.前言
在美股上市的中概股“回家”最近成为市场热话。其实早在2015-2016年间,包括完美世界(002624.SZ)、三六零(601360.SH)在内的多家互联网公司也曾掀起过回归A股潮。而港股则在近两年迎来了数只大型的回归中概股。2019年11月,中国飞鹤(06186.HK)在美股退市6年后重返资本市场,在香港联合交易所(下称“联交所”)上市当天市值670亿港币,成为港股历史上IPO时市值最大的乳品企业。同月,阿里巴巴(NYSE:BABA;09988.HK)在联交所成功第二上市(Secondary Listing),为中概股回归港股翻开了新的一页。随后,京东(NASDAQ:JD;09618.HK)及网易(NASDAQ:NTES;09999.HK)也在今年6月成功第二上市。毫无疑问,因瑞幸咖啡财务造假事件而引爆的中概股信心危机以及美国监管政策的收紧将促使更多中概股踏上回归之路。
目前,中概股回归A股市场须经历私有化、拆除VIE架构等一系列复杂的流程。相比之下,重返港股市场则简单得多。2018年联交所启动了25年以来的最大机制改革,通过三大举措吸引新经济公司和创新公司来港上市,包括:(1) 允许尚未盈利的生物科技公司在港上市;(2)开放了同股不同权的限制;以及(3)接纳业务重心在大中华地区的企业申请在港第二上市。联交所的这一系列改革,不仅为港股市场增添了活力,更为众多中概股的回归创造了便利的条件。
以下,我们将从美国与香港上市规则的角度介绍中概股回归港股可以选择的三大路径,以及每种路径的流程和要点。
二.路径一:美股退市后于港股上市
中概股先于美股私有化退市,再通过IPO途径在港股重新上市是其中一种主流选择。今年7月6日,于纳斯达克上市的新浪(NASDAQ:SINA)公告,其股份获董事长旗下的公司发出私有化邀约,成功后将从美股退市。而过去曾于美股私有化后再在港股上市的公司则包括同程艺龙(00780.HK)、中国飞鹤(06186.HK)等知名股份。
企业于美股退市后再于港股IPO,将涉及三个主要操作步骤:
第一步,美股市场完成私有化并退市;
第二步,港股上市前重组(例如拆除部分VIE架构);
第三步,港股IPO。
第一步:美股私有化及退市的示例性流程
美股私有化的方式有多种,包括(1)一步式合并,(2)两步式合并,(3)反向股票分拆等。以下我们将分别介绍该三种方式的流程及要点。
(1) 一步式合并 (“One-step” Merger)
一步式合并的私有化示例流程如下:
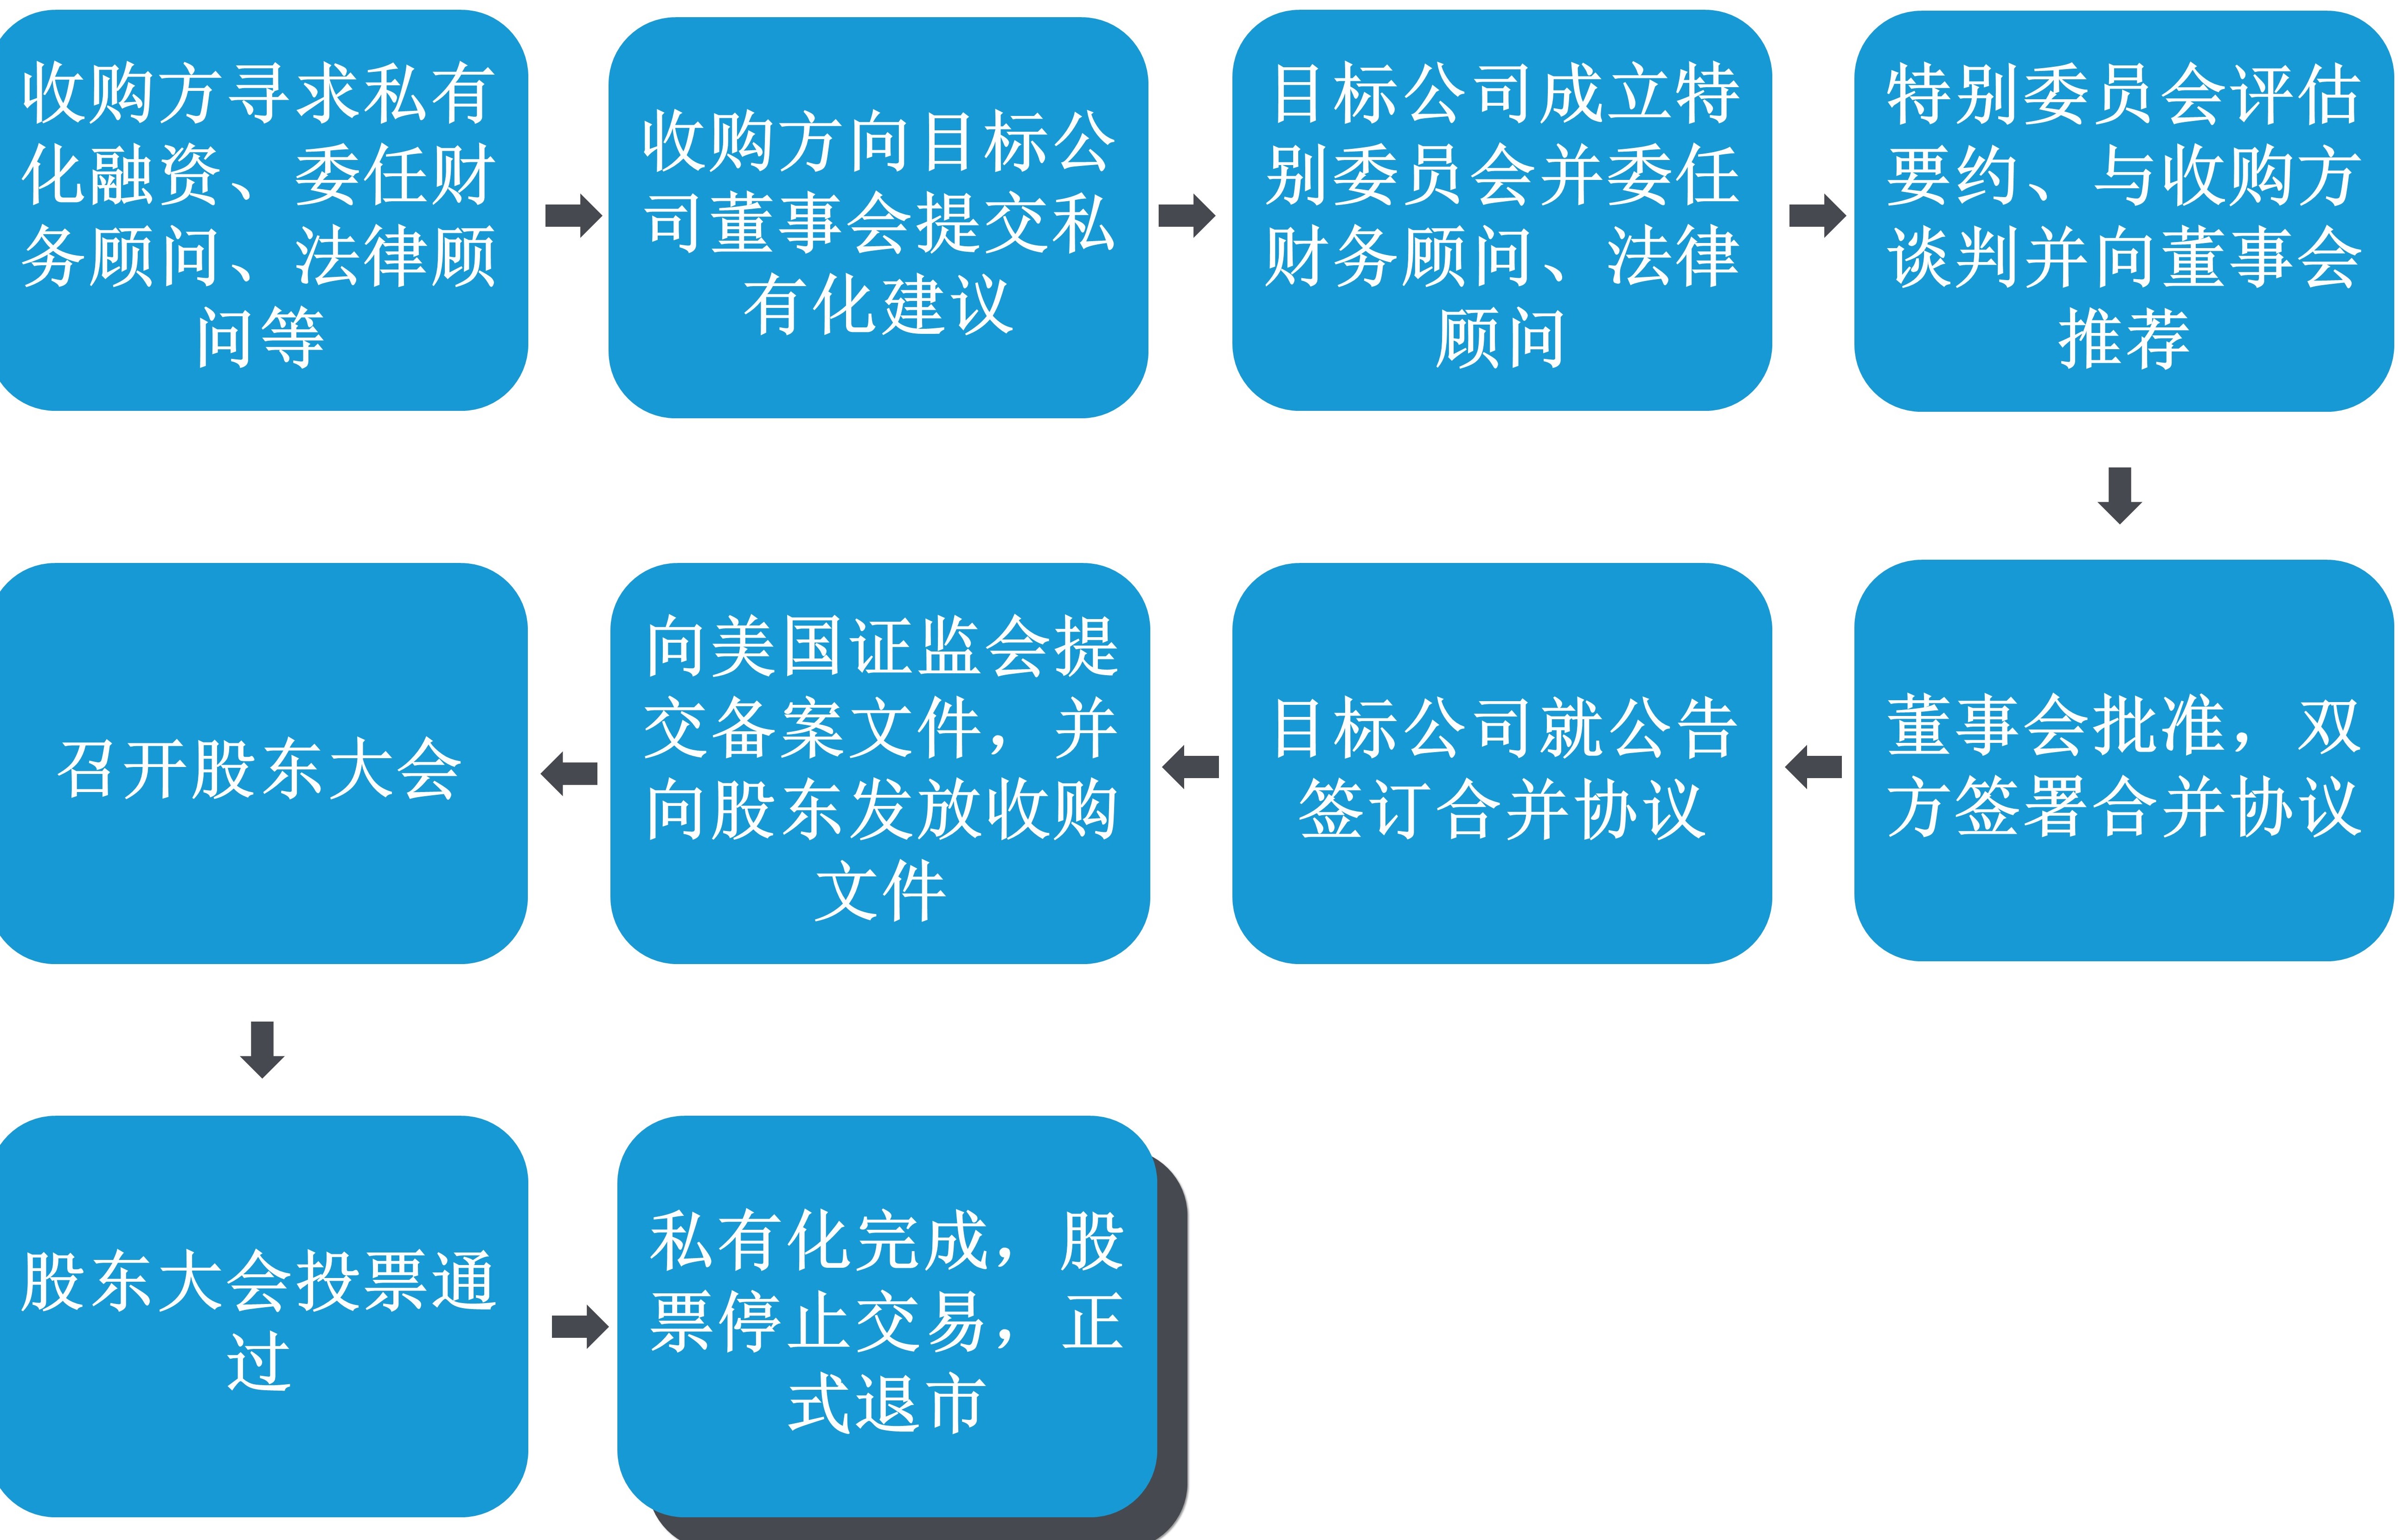
如果交易结构为一步式合并,公司必须通过投票代理声明书寻求其股东的批准,投票代理声明书必须符合美国证券交易法案条例14A和附表14A的要求,并且还必须在美国证券交易委员会(下称“SEC”)备案。
(2) 两步式合并 (“Two-step” Merger)
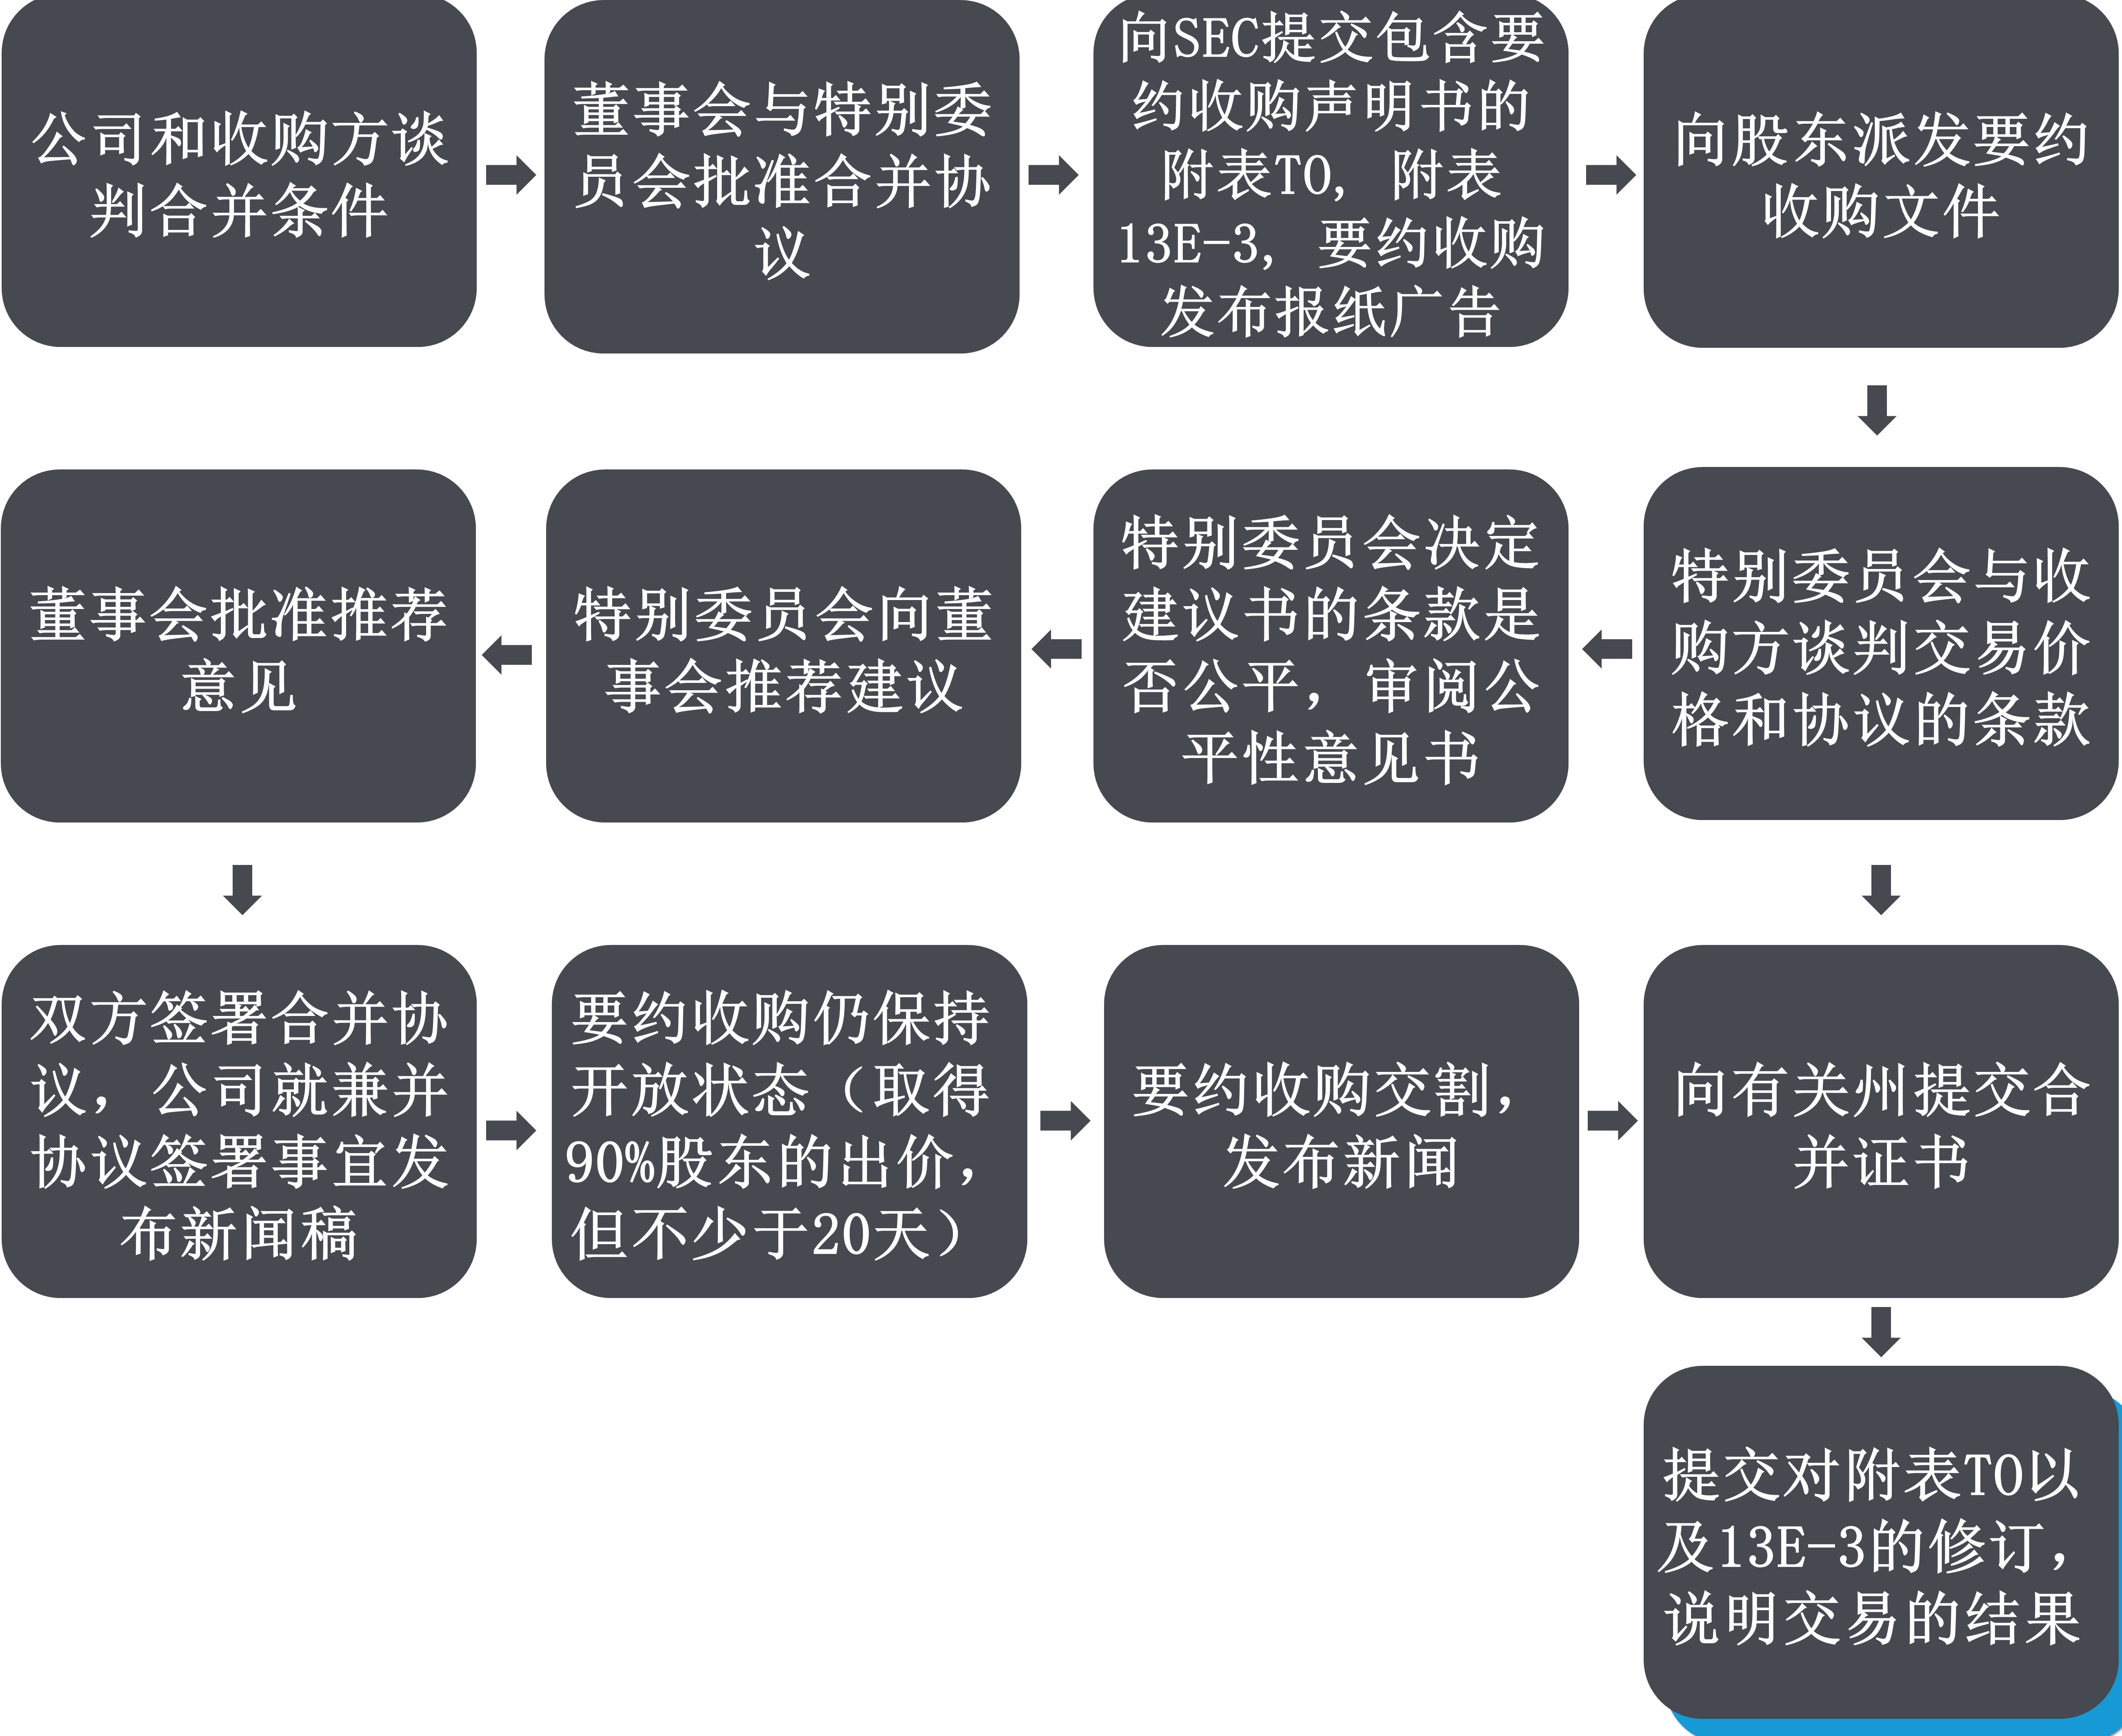
两步式合并的私有化示例流程如下:
(3) 反向股票分拆(Reverse Split)
公司也可以采取缩股分拆的方式来将纪录股东数目降低至SEC要求的标准之下,从而停止其向SEC备案的要求。在缩股中,公司发行一股新股来交换一定数目的旧股,就不足一股的零星股份向非关联方持有人进行现金补偿,从而使这些零星股持有人将不再持有公司的任何股份。
第二步,港股上市前重组
企业私有化后,通常需要根据各种商业因素以及IPO目的地的监管要求对拟上市集团进行架构重组。在港股重新IPO所需要进行的架构重组相对简单,例如不需要进行拆除红筹架构的动作。然而值得注意的是,联交所对上市公司采用VIE架构有着比美国市场更严格的要求。根据联交所的指引信HKEX-GL77-14中的指引,拟上市申请人采用VIE架构必须遵循严格限定(Narrowly-tailored)原则。根据此原则,除非监管部门没有规定操作指引或政策不允许,VIE架构必须在外资持股比例限制范围内采用。如果相关业务不存在外资持股比例限制,则上市申请人不得采用VIE架构来经营没有外资持股比例限制的业务。
因此,从美股私有化后的集团除了从商业角度进行重组外,也可能需要将部分不受外资股权限制的业务由VIE控制更改为以股权控制,或将存在外资持股比例限制的业务在政策允许的范围内采用股权与VIE混合控制模式。
第三步,港股IPO
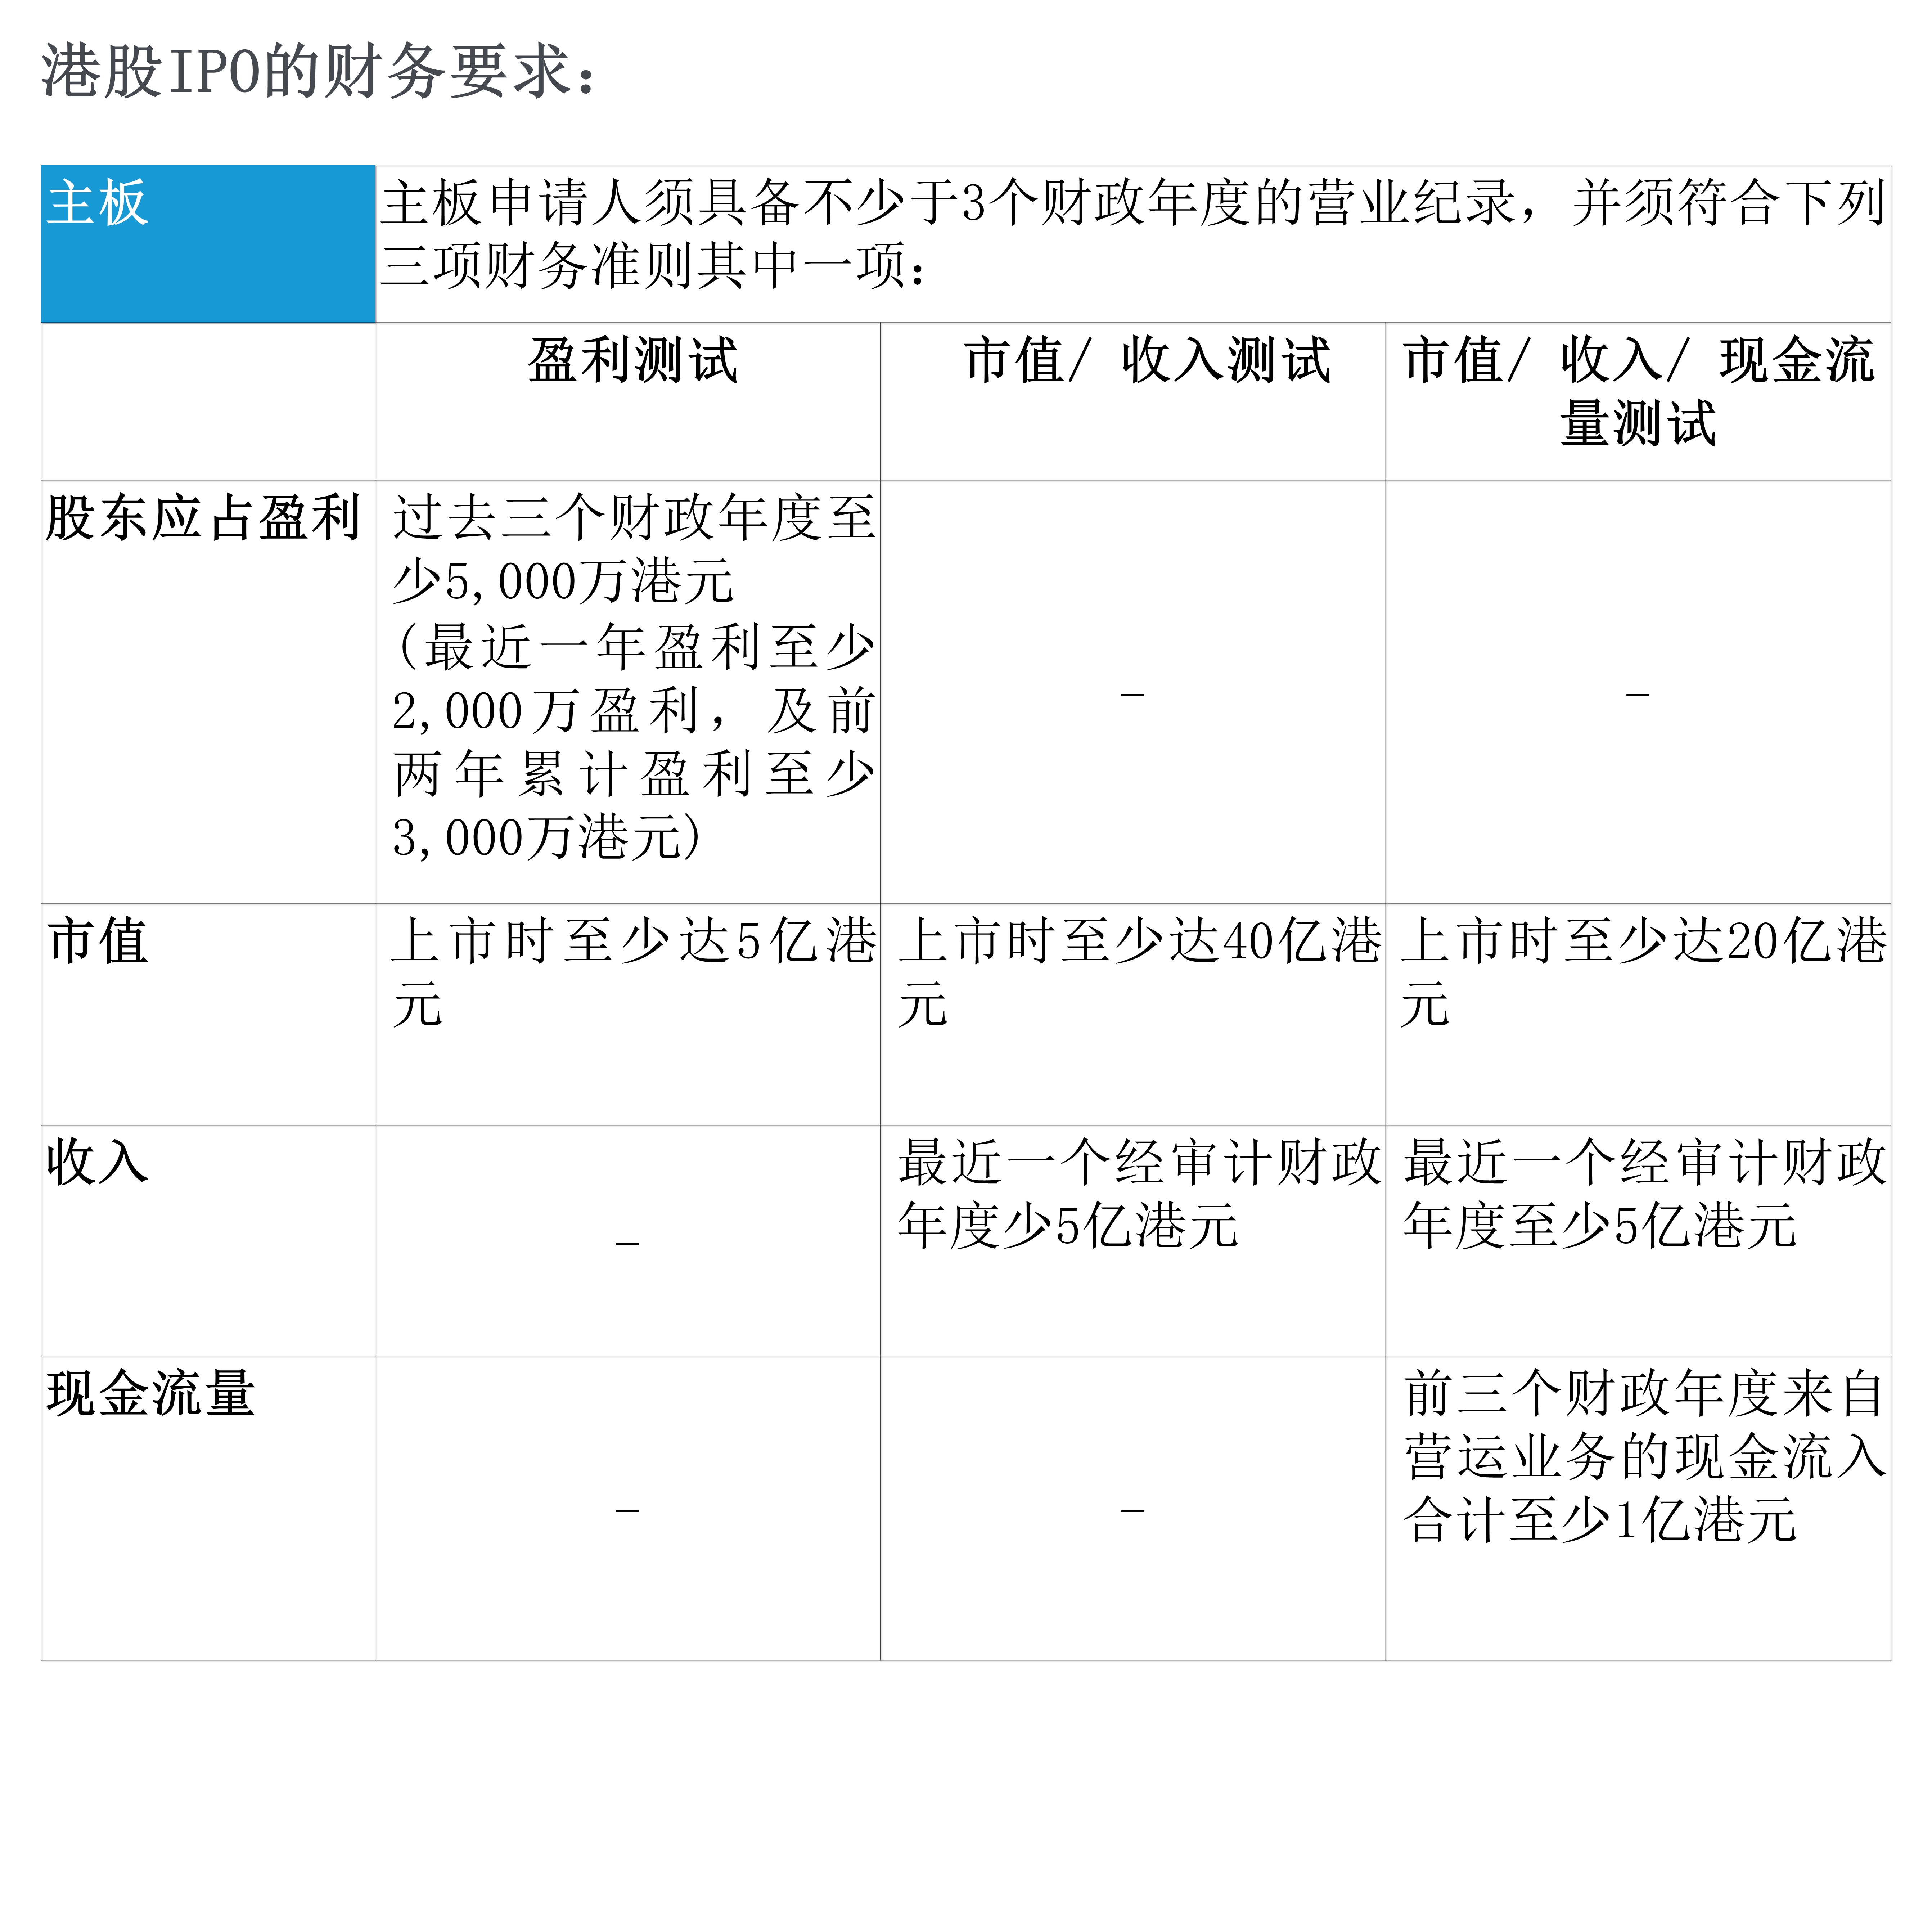
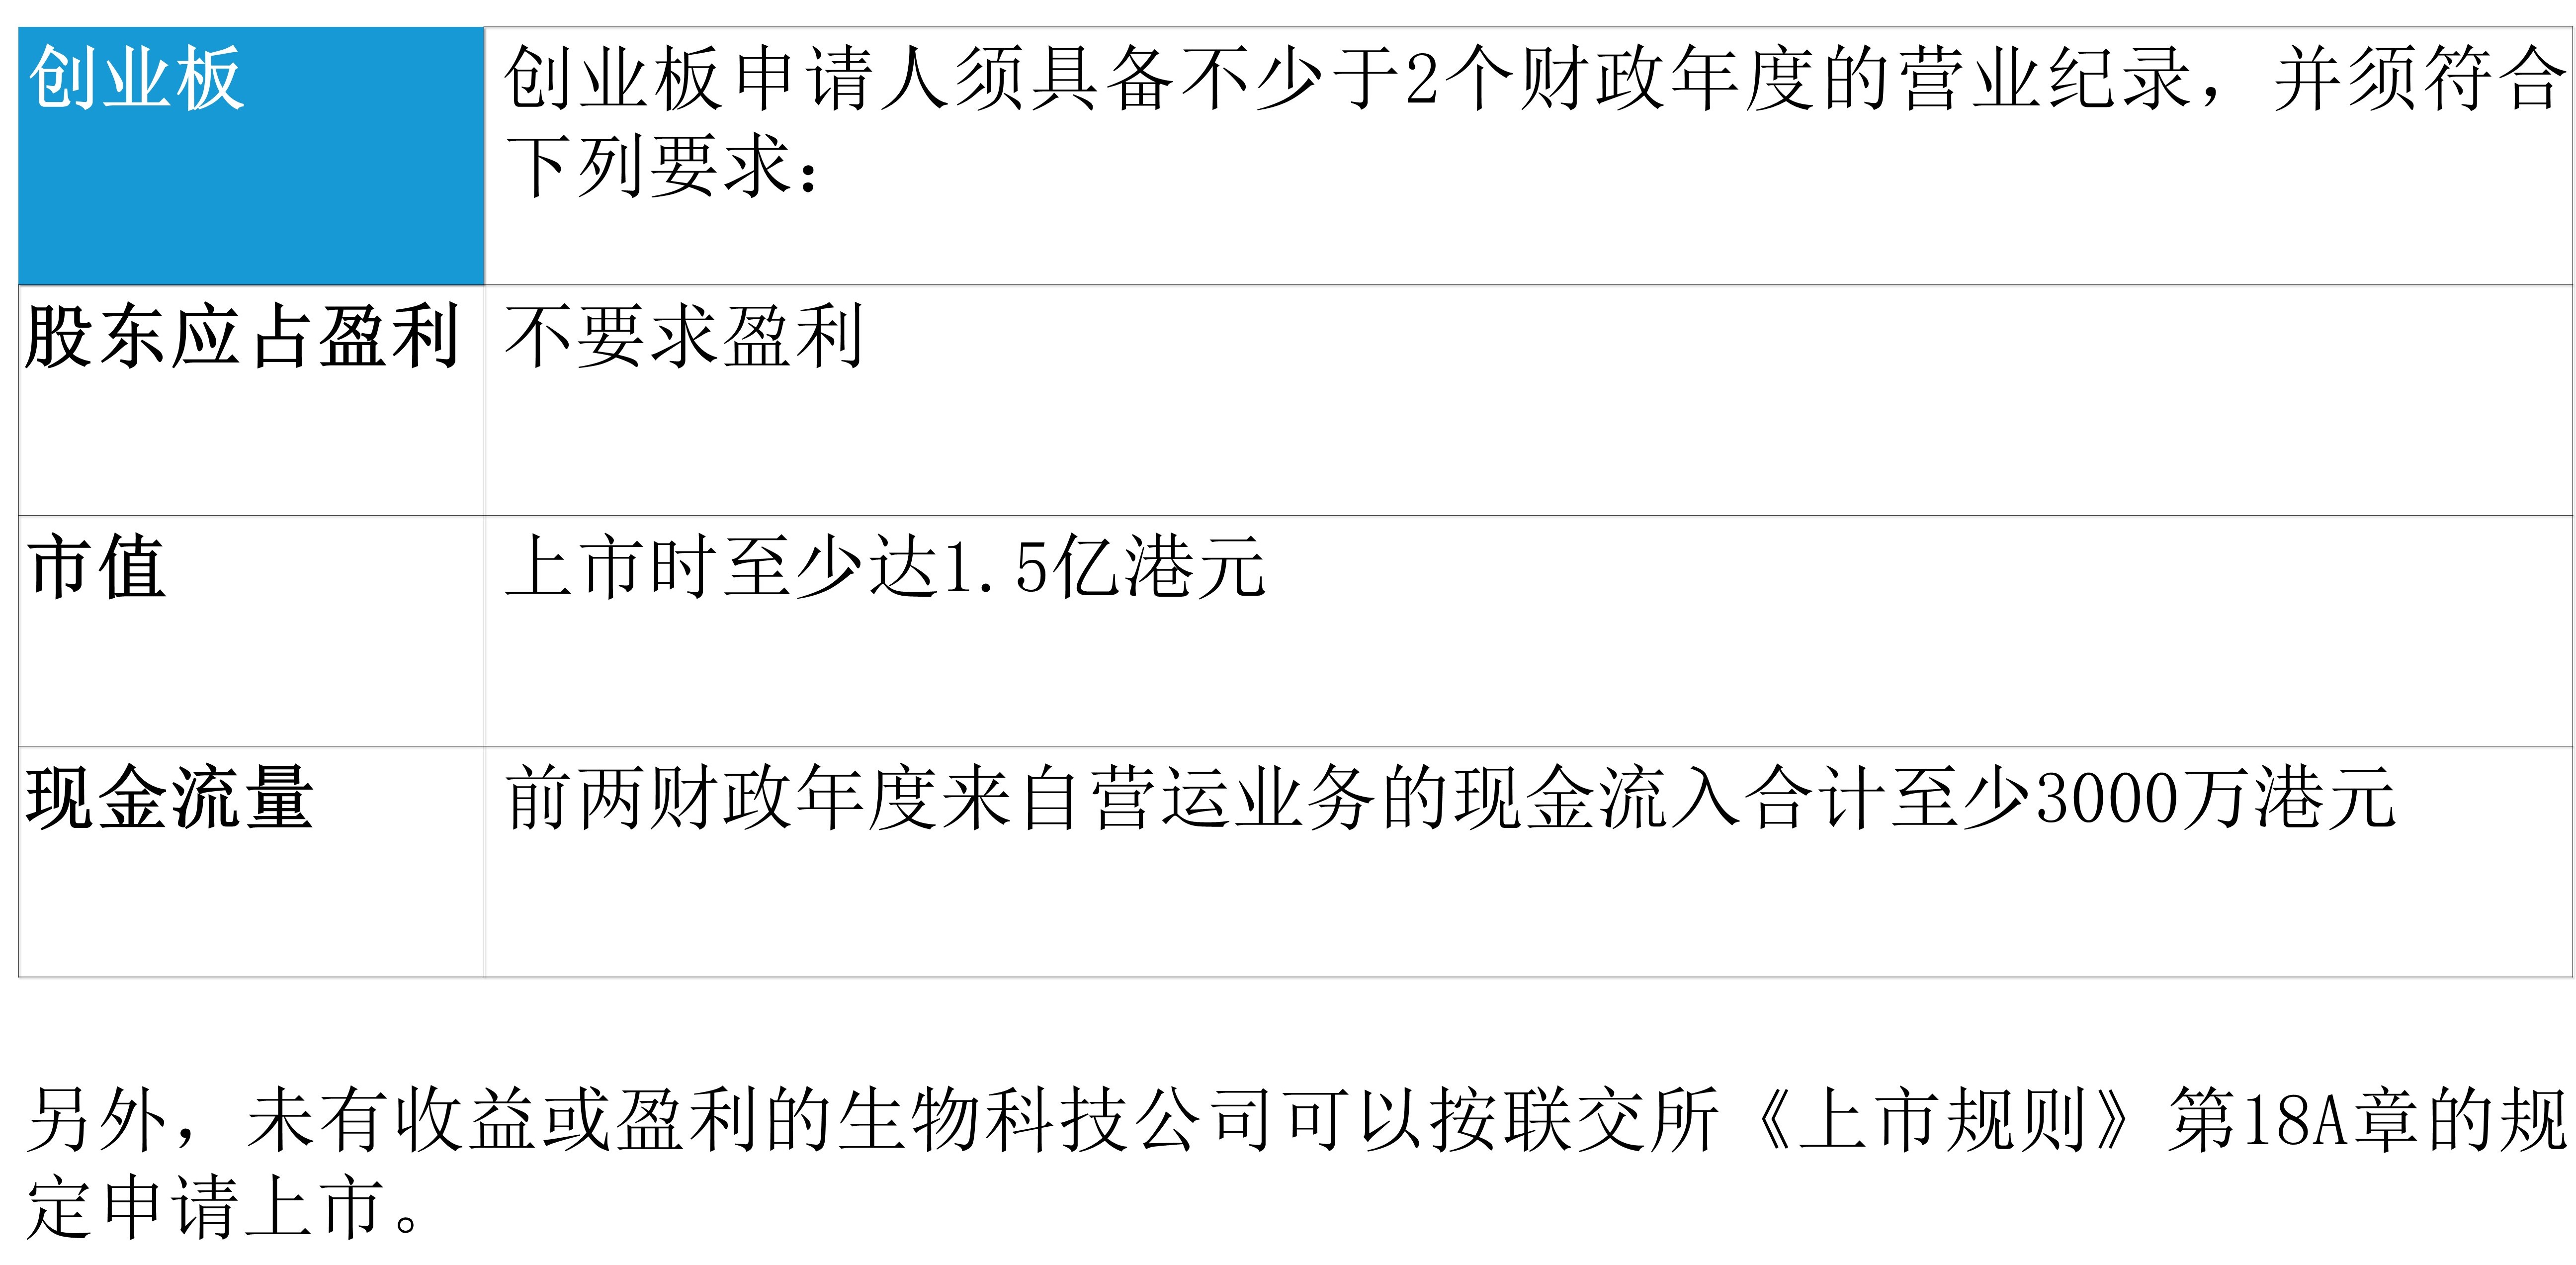
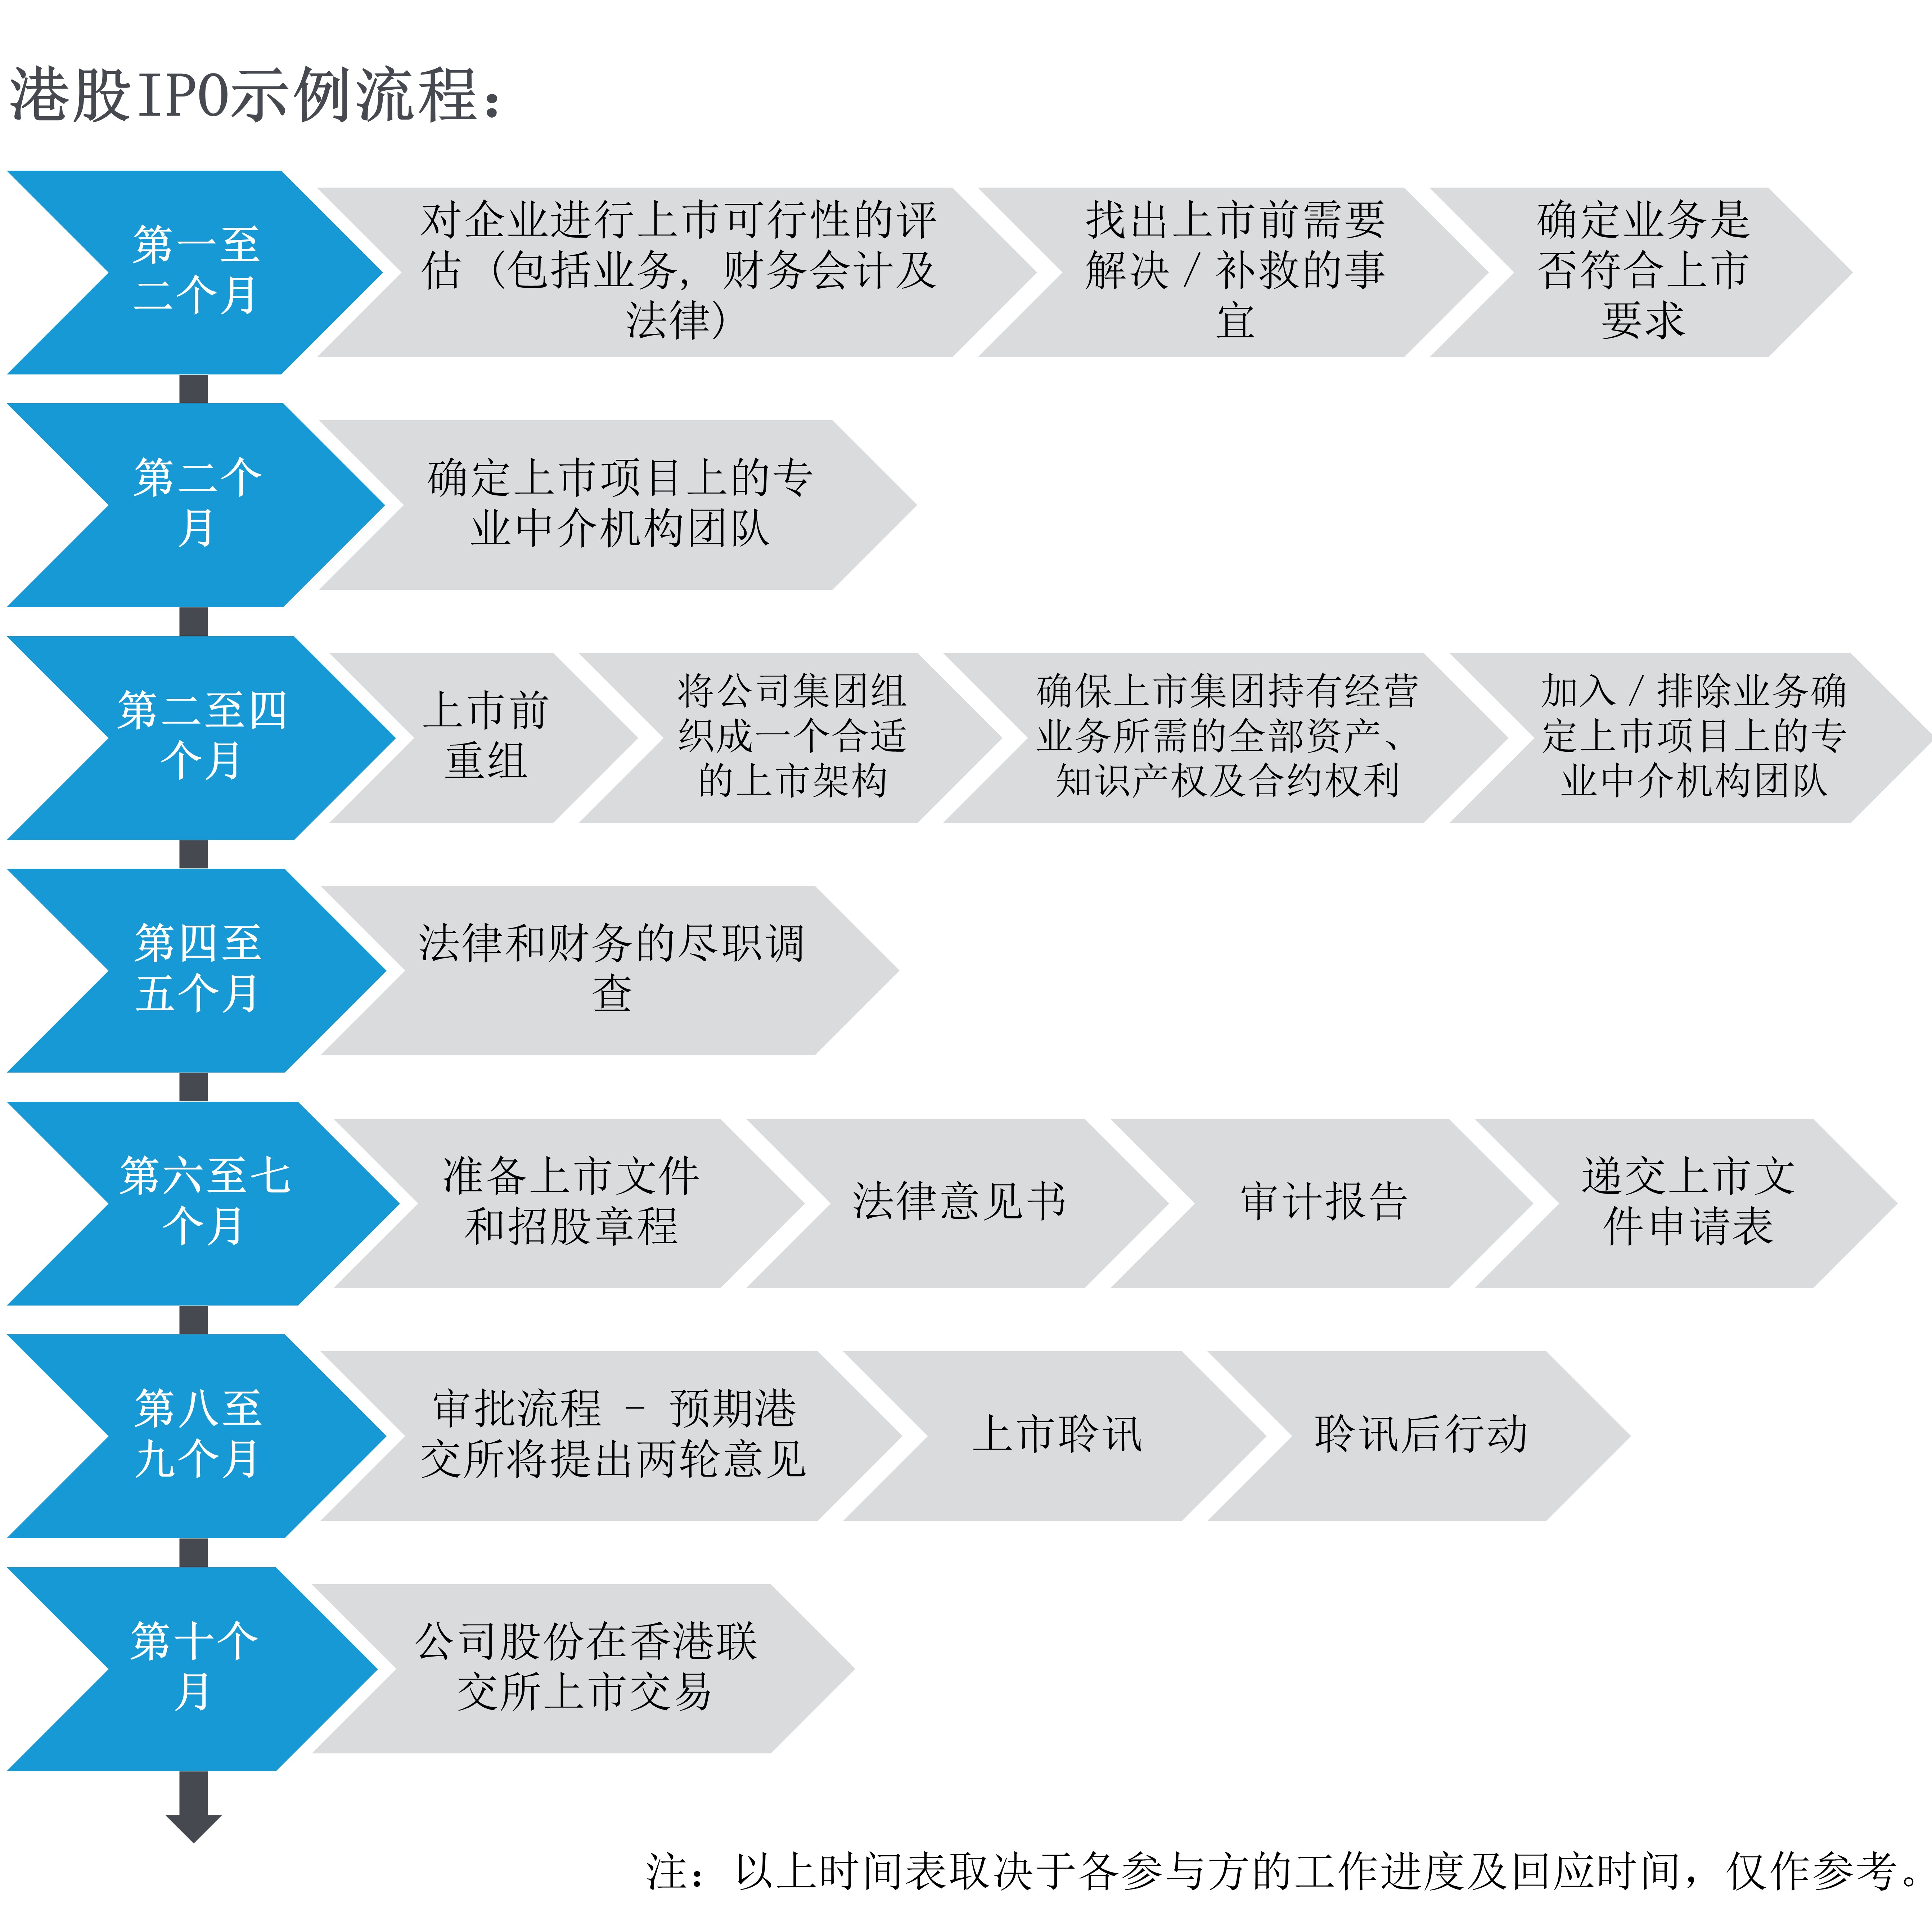
重组完成后或在重组过程中,企业已可开始启动港股的IPO流程。我们在此列出港股IPO的财务要求、流程及通常所需时间:
港股IPO示例流程:
三.路径二:保留美股上市地位,申请于港股双重主要上市
中概股回归港股的另一项选择是在港作双重主要上市(Dual Primary Listing)。双重主要上市是指同一家公司在两个证券交易所同时挂牌,且同时满足两地对上市公司的各项监管要求,目前在A股、港股同时挂牌的众多“A+H”公司就是典型的双重主要上市案例。2018年8月,百济神州(NASDAQ:BGNE;06160.HK)在港股成功发行新股并挂牌,实现在港股、美股双重主要上市。
美国上市公司在港申请双重主要上市(或第二上市)只需要董事会批准即可,并在挂牌后作披露。若同时发行新股融资,则需要向SEC报备招股书。公司在第二市场成功挂牌后发布新闻稿。
另外,联交所允许双重主要上市的公司在符合一定条件的前提下可以通过保密递表的方式申请港股上市,而无须公开披露招股书的申请版本。以百济神州(NASDAQ:BGNE;06160.HK)为例,公司最早于2017年7月20日才宣布公司已出席港交所聆讯。接着,于7月27日宣布进行招股,8月8日已成功完成IPO。
双重主要上市的优点是不需要为私有化准备大笔资金,而同时可以在两个市场进行融资。但是,双重主要上市也需要满足两个市场的监管要求,对企业来说无疑加大了合规成本。
值得留意的是,联交所并没有对双重主要上市的申请人施加任何额外的财务要求。企业只需要符合港股IPO的财务要求即可(财务要求见路径一)。
四.路径三:保留美股上市地位,申请于港股第二上市
中概股可选择的第三种回归方式是在港第二上市(Secondary Listing)。对联交所而言,第二上市意味着上市公司是以原上市市场为主要的股票交易场所并且仍主要接受原上市市场的监管,因此被允许在港股作第二上市的公司可自动豁免遵守联交所部分上市规则。
在2018年前,并没有中概股在港股作第二上市,这是因为联交所和香港证监会曾一度认为业务重心在大中华区的企业不适合在港第二上市。然而,在2018年4月联交所对上市规则进行革新后,主板上市规则中加入了第19C章 – 合资格发行人第二上市。2019年11月,阿里巴巴(NYSE:BABA;09988.HK)在联交所成功第二上市,为中概股回归港股翻开了新的一页。
新制度下,纽约证券交易所、纳斯达克或伦敦证券交易所主市场(并属于英国金融市场行为监管局“高级上市”分类)被视为“合资格交易所”。符合以下条件的,在合资格交易所作主要上市的企业允许在港作第二上市:
(1) 企业必须是创新产业公司;
(2) 在至少最近两个完整会计年度于合资格交易所上市的合规纪录良好;
(3) (对中概股而言)申请人于香港第二上市时的总市值不少于400亿港币,或上市时的总市值不少于100亿港币并且最近一个经审计会计年度的收益不少于 10 亿港币。
另外,如果有关中概股是于2017年12月15日或之前在合资格交易所作主要上市,则属于“获豁免的大中华发行人”,可以额外享受:
(1) 不必修改公司章程等组织章程文件(但仍须符合主要股东保障水平);
(2) 可以保留企业而有的同股不同权架构,而不需要因应联交所对同股不同权公司的要求进行变更;
(3) 可以保留现有的VIE架构(即不需要对企业现有的VIE架构作上文路径二中所述的更改)。但须符合联交所VIE指引中的披露规定,并须向联交所提供中国法律意见,说明其可变利益实体结构符合中国法律、规则及法规;
(4) 《收购守则》可以不适用于这些公司(但如日后其股份的主要成交地转移到香港市场,令该公司被视作在香港双重主要上市,《收购守则》即告适用)。
显然,相较于双重主要上市,第二上市能大大减低企业在港股市场的合规成本。而且对于获豁免的大中华发行人来说,更加免除了因港美的监管规定不同而需要对企业现行架构实施各种变更的麻烦和成本。因此,第二上市对大型创新公司极具吸引力。
五.结语
正如香港交易所(00388.HK)行政总裁李小加在接受新华社访问时指出,香港市场面向全球投资者开放。过去很多企业选择赴美上市是因为香港的机制还未准备好。但今天的香港已经对上市制度进行了改革,拿掉了好企业上市的障碍和壁垒。中概股“回家”无疑将是大势所趋。
本文作者
本文由本所曾浩贤高级律师、商业法及企业融资部高级经理黄虹及美國欧洛律师事务所 (Ortoli | Rosenstadt LLP)- 亚洲业务部联合主席,叶梦艺律师共同合著。如有任何疑问或需要进一步的信息,请联系本所曾浩贤高级律师。
本新闻简讯仅供参考之用。其内容不构成亦不应被视为法律意见。史蒂文生黄律师事务所对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
背景
于2020年6月5日,香港联合交易所有限公司(「联交所」)发布了两项上市决策1(以下统称为「上市决策」),为联交所拒绝某些上市申请的原因提供指引。于2019年,联交所拒绝了18宗上市申请(占2019年总申请数目的6%)及退回4宗上市申请(而2018年则为零)。联交所确认拒绝上市申请的比例持续稳定。
在本新闻简讯中,我们将提供(1)关于联交所拒绝和退回上市申请的原因的摘要;及(2)与上市申请一并提交的财务资料的某些要求的概述。
被拒绝的上市申请
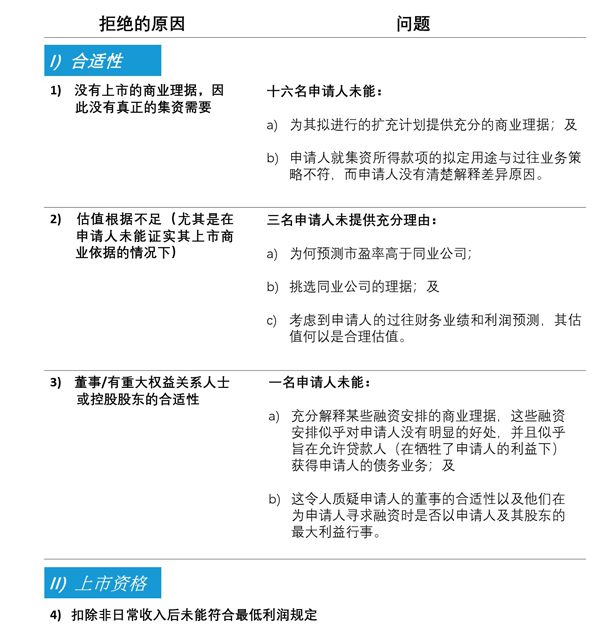
联交所拒绝上市申请的原因是申请人在审核过程中不符合联交所就上市申请人的合适性及上市资格的要求。特别是,联交所近年来倾向对申请人的商业理据进行更严格的审查,以评估申请人是否真正有集资需要。如联交所有理由相信上市申请人申请上市的目的并非为其本身业务或资产发展,或其规模与其获取上市地位所付出的成本或目的不匹配,则可能导致其上市申请被拒绝。
请参阅以下有关联交所拒绝上市申请原因的列表:
被退回的上市申请
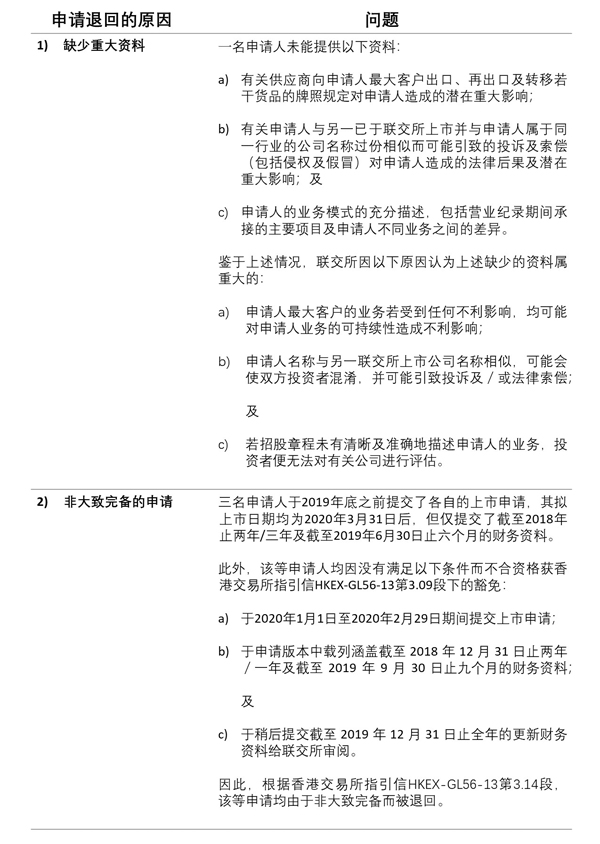
此外,若联交所认为上市申请人所提交的上市申请并非大致完备,联交所将暂停审核程序并将所有提交予联交所的文件退还给保荐人。若连同上市申请提交的会计师报告及/或盈利预测备忘录中所包含的财务资料并不充足,则可能导致上市申请被退回。
适用规则及指引
上市申请人必须提交上市申请表、申请版本及所有其他相关文件,而该等文件的资料必须大致完备,除非某些资料性质上只可在较后日期落实及收载则作别论2。此外,连同上市申请提交的会计师报告必须包含紧贴上市文件刊发前的三个财政年度(GEM申请人为两个财政年度)每年的综合业绩3,且该等由会计师报告涵盖的最新财政期不得超过上市文件刊发之日前的六个月4。
按香港交易所指引信HKEX-GL25-11提供的指引,若申请人于最近期财政年度结束后的三个月内于主板上市(或两个月内于GEM上市),联交所则可豁免严格遵守上述规则。香港交易所指引信HKEX-GL56-13列出条件及示例,说明联交所何时仍会接纳申请版本,即使该等申请版本内包含的会计师报告涵盖期较《主板规则》或《GEM规则》所规定的短。
联交所在评估申请文件所载的财务资料是否大致完备时,一般会按申请人的建议上市日期以厘定申请版本内的会计师报告应涵盖的相应营业纪录期(「营业纪录期」)。
财务资料要求
联交所强调以下例子:
(1) 若主板申请人的最近期财政年度于2019年12月31日结束,并其拟上市日期为2020年4月1日或之后,其最终招股章程中的会计师报告应至少涵盖截至2019年12月31日的三个财政年度5。
就申请版本而言,根据香港交易所指引信HKEX-GL56-13:
(a) 若申请人在最近期财政年度结束前(即2019年12月底)提交申请,由于申请人营业纪录期的最后一个完整财政年度尚未结束(即截至2019年12月31日止),联交所并无充分的基础/资料评估有关上市申请,其申请会因为不被认为大致完备而被退回;但
(b) 若申请人在2020年1月1日至2020年2月29日期间提出申请,申请人可于其申请版本中载列较短期间(即截至2018年12月31日止两个财政年度及截至2019年9月30日止九个月的财务资料)的会计师报告。但是,申请人必须稍后提交一份截至2019年12月31日止三个财政年度的完整会计师报告,以供联交所审核。
(2) 若上述例子中的主板申请人(即其最近期财政年度为截至2019年12月31日止)拟于2020年3月31日或之前上市,且该申请人符合资格获豁免遵守《主板规则》第4.04(1)条,其申请版本中的会计师报告应至少涵盖截至 2018 年 12 月 31 日止三个财政年度及截至 2019 年 6 月 30 日止六个月的财务资料。
盈利预测备忘录
根据《主板规则》第9.11(10)(b)条(或《GEM规则》第12.22(14b)条),若申请版本中未载有盈利预测,则盈利预测备忘录的定稿或接近定稿的版本必须与上市申请一同提交,其所涵盖期间应直至上市日期后(按申请人指定的拟上市日期)紧接的财政年度完结日止。
被联交所退回的上市申请例子
结论
联交所将根据合适性及上市资格的原因拒绝上市申请。若申请人未能证明有充足的商业理据进行上市及未能证明真正有集资需要,或未能提供充足的估值支持,或其董事、主要股东或控股股东似乎不合适,均可能导致联交所基于合适性拒绝其上市申请。另一方面,若申请人扣除非日常收入后未能符合最低利润规定,亦可能导致联交所以上市资格为由拒绝其上市申请。
联交所会退回其认为不大致完备的上市申请。若上市申请的(1)申请版本缺少重大资料;或(2)所包含的财务资料不充足(在相关上市规则要求下的相应营业纪录期),该上市申请可被退回。
如有任何疑问或需要进一步的信息,请联系本所劳恒晃律师或张源辉律师。
本新闻简讯仅供参考之用。其内容不构成亦不应被视为法律意见。史蒂文生黄律师事务所对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
1 HKEX-LD126-2020 及HKEX-LD127-2020
2 《主板规则》第9.03(3)条(或《GEM规则》第12.09(1)条)及《主板规则》第9.10A(1)条(或《GEM规则》第12.22条及第12.23条)
3 《主板规则》第4.04(1)条(或《GEM规则》第7.03(1)条及第11.10条),《公司(清盘及杂项条文)条例》附表三第I部第27段及第II部第21段
4 《主板规则》第8.06条(或《GEM规则》第11.11条)
5 《主板规则》第4.04(1)条(或《GEM规则》第7.03(1)条及第11.10条)
本所很荣幸能参与STEP 2020年度工作经验计划,该计划旨在让法律专业的学生能够对私人客户领域有更多的认识。
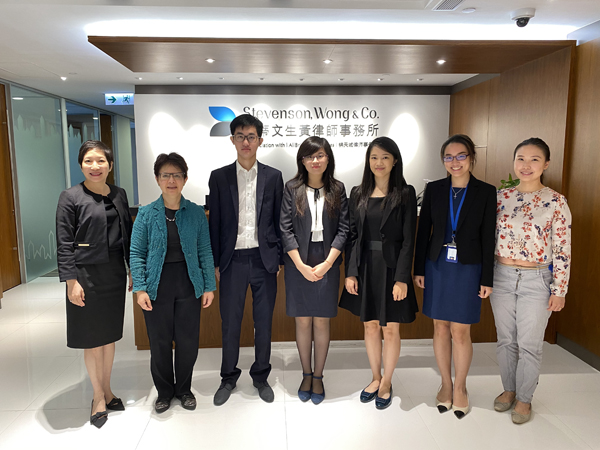
左起: 合伙人陈连基律师、合伙人傅景元律师、实习生冯家骏同学、实习生凌天㯋同学、实习生吴逸懿同学、律师助理郑令旋和薛殷如律师
香港大学三年级的吴逸懿同学和香港中文大学第二年级的凌天㯋同学上星期五完成了为期两周的实习体验。他们准备了以“同性配偶和民事伴侣” 为题的小组汇报,内容涉及香港和海外各个司法管辖区的法律框架。他们各自亦就自选的私人客户法律主题,包括家庭法,慈善机构和关于精神行为能力法律等进行了个人汇报。
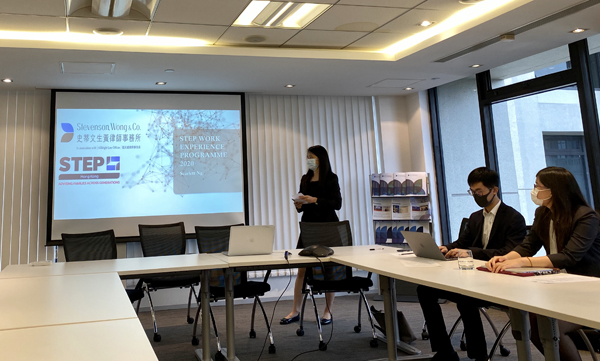
香港大学三年级的吴逸懿同学表示:“这是SW私人客户业务的第一身体验。我发现私人客户的议题是如此丰富,亦发掘了在此领域工作所需的技能。与史蒂文生黄各位成员的互动是一项特别有价值的体验。”
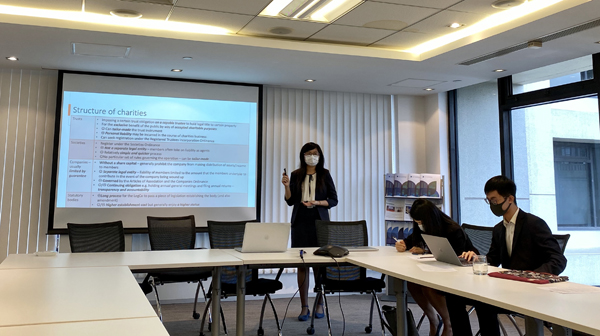
香港中文大学第二年级的凌天㯋同学亦表示“我对私人客户业务在现实中的工作情况有更多的了解……简而言之,我非常感谢在这家律师事务所工作,因为我深深感受到史蒂文生黄各位成员的关心和支持……以及对我们的计划所投入的心血。”

另一位刚从本所完成实习的英国伯明翰大学三年级的冯家骏同学,也分享了:“ …这次实习计划经过精心安排,透过和史蒂文生黄各部门成员的交谈以及在同性婚姻法的小组研究和案例记录中,我学到了很多有关私人客户实践的知识。此外,到访法庭的体验亦今我获益良多。”
我们期待迎接今年夏天的另外两批暑期实习计划的实习生!
如对STEP工作经验计划有任何查询,请联络本所陈连基律师。
本所合伙人傅景元律师在《Benchmark Litigation》杂志的2020年诉讼女性百强中获选为香港九位领先女律师之一。
作为“女性诉讼百强”的第一版,该名单旨在向亚太地区领先的女性诉讼律师致敬,获选的女律师通过参与近年来最有影响力的诉讼案件在名单上赢得一席。
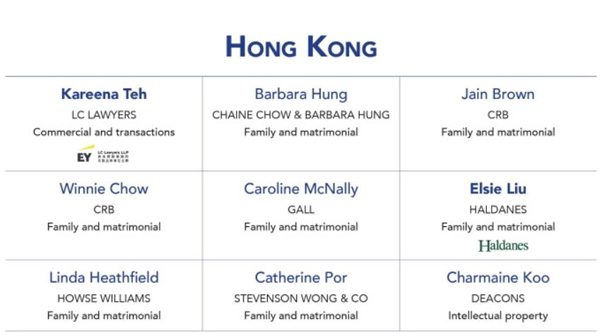
研究过程当中包括了对诉讼律师的专业活动进行数月的调查、客户反馈调查和一对一的访谈,最终选拔出诉讼界中最杰出的一百位女性。
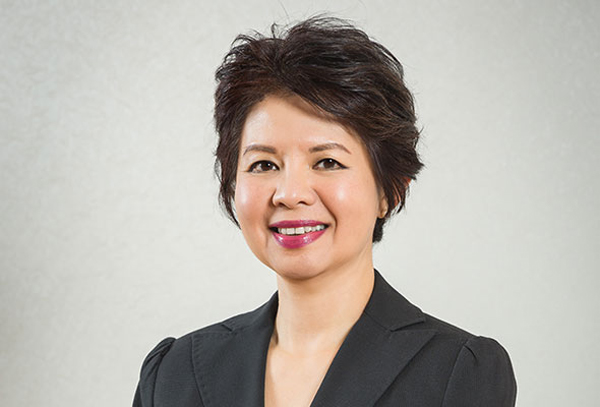
傅律师领导本所私人客户的专业团队。傅律师精通于各个方面的家庭法律纠纷,特别是复杂的金融债权、介入诉讼、婚姻法律程序与财产条例(第192章)第IIA部分下的金融债权、儿童绑架案、儿童重新安置案件、未成年人监护条例第13章下的索赔案件、抚养权纠纷案件、婚前及婚后协议、诉讼和非诉讼案件争议的地产信托事务、房地产财产纠纷事务、跨境问题解决及执行程式等方面有丰富的经验。她亦曾多次对香港家庭法提出法律意见。
傅律师是认可综合和家事调解员,她也是英国仲裁学会会员及院士、国际公证人及婚姻监礼人。
关于 Benchmark Litigation
Benchmark Litigation定位为全球领先的诉讼律师事务所和律师的明确指南,并且是市场上目前唯一专注于诉讼工作的出版物。
如阁下有任何查询或想了解更多详情,请联络本所傅景元律师。
2020年6月22日,本所合伙人,诉讼及争议解决部和银行及金融部主管徐凯怡律师受邀,出席并担任“廊仲线上- 仲裁实务公开课” 的特邀嘉宾。
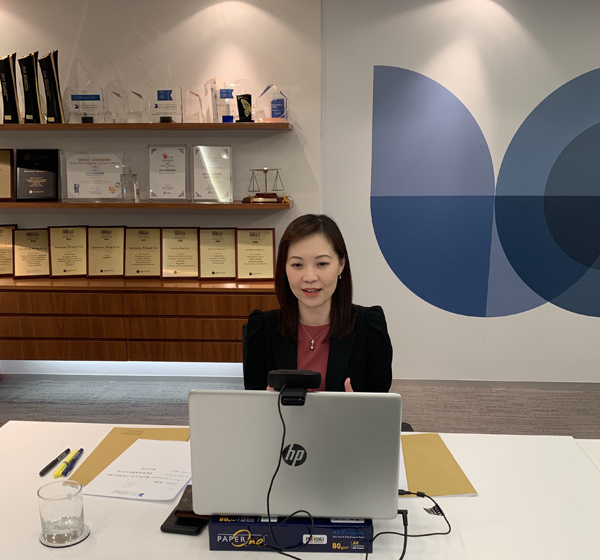
本次公开课由廊坊仲裁委员会主办,并由河北省律师协会、中国仲裁法学研究会、中国人民大学国际仲裁研究所、中国政法大学仲裁研究院、对外经济贸易大学法学院、河北经贸大学法学院及廊坊师范学院共同协办。
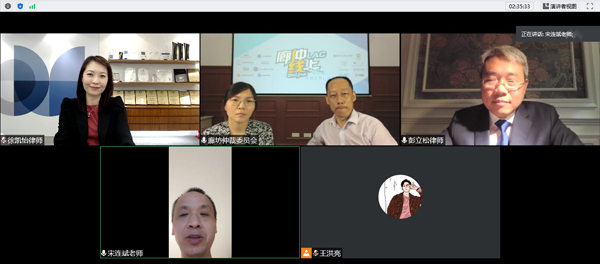
本次课程由上海锦天城(北京)律师事务所高级合伙人彭立松律师担任主讲嘉宾,并邀得中国政法大学国际法学院教授宋连斌先生、廊坊仲裁委员会业务处副处长李非女士以及本所合伙人、诉讼及争议解决部和银行及金融部主管徐凯怡律师担任特邀嘉宾。
本所合伙人、诉讼及争议解决部和银行及金融部主管徐凯怡律师
在两小时的课程当中,徐律师与各位嘉宾通过网络连线分别就仲裁程序的综述、仲裁程序的推进与管理、仲裁庭的事前准备及特殊事项的处理等题目进行深入的解释及讨论。徐律师作为特邀嘉宾,与观众们分享了她在香港仲裁案件中的实务操作和实战经验。

上海锦天城(北京)律师事务所高级合伙人彭立松律师
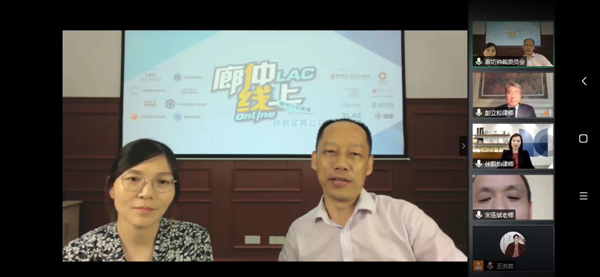
左起: 廊坊仲裁委员会业务处副处长李非女士及本课程主持,河北听韬律师事务所创始合伙人张凯律师
若阁下想了解更多详情,请联络本所合伙人徐凯怡律师 (heidi.chui@sw-hk.com)。
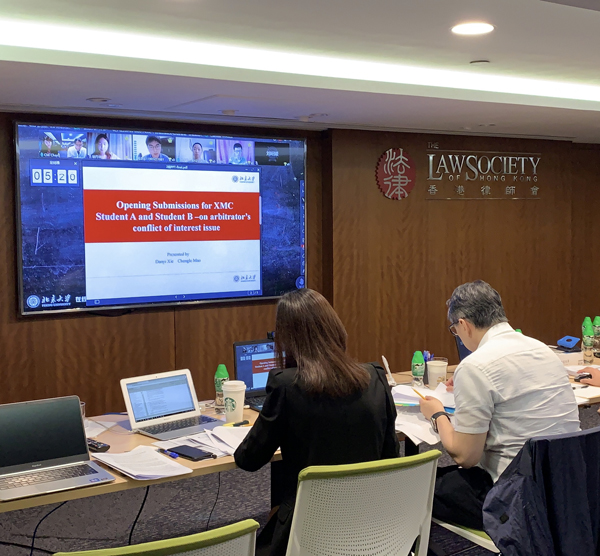
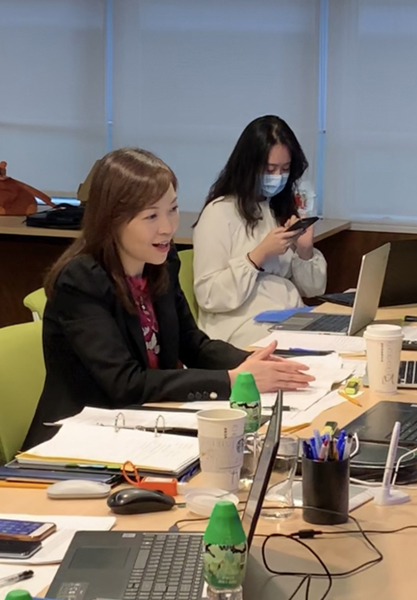
2020年6月6日,本所合伙人、诉讼及争议解决部门主管徐凯怡律师再度受邀担任北京大学法学院“模拟仲裁”课程客席讲师,为北大法学院本科及硕士学生线上讲授模拟仲裁课程,并分享仲裁经验。
本次“模拟仲裁”课程由香港律师会和北京大学法学院共同合作举办,旨在让学生们学习和掌握国际仲裁的知识及实务。徐律师去年亦为此课程担任客席讲师,今年的课程因疫情原因而转为线上授课,但亦无阻学生们的积极参与。
如阁下有任何查询或想了解更多详情,请联络本所徐凯怡律师,heidichui.office@sw-hk.com。