新闻快讯
有关本所的新闻快讯,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
新闻快讯
有关本所的新闻快讯,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
背景
财经事务及库务局在2020年11月至2021年1月就打击洗钱及恐怖分子资金筹集规管的立法建议进行公众咨询,并于2021 年 5 月 21 日发布其咨询总结(「咨询总结」)。咨询总结建议引入虚拟资产服务提供者发牌制度、贵重金属及宝石交易商两级注册制度以及其他针对《打击洗钱及恐怖分子资金筹集条例》(第615章)(《打击洗钱条例》) 的技术修订。本文主要讨论虚拟资产服务提供者。
虚拟资产服务提供者发牌制度的立法需要
交易虚拟资产,如加密货币,已成为近年的趋势。社会普遍认为虚拟资产对金融体系构成潜在洗钱及恐怖分子资金筹集的风险。虽然虚拟资产在香港并非法定货币,但市面上却有不少虚拟资产的交易活动。财经事务及库务局希望透过在《打击洗钱条例》加入虚拟资产服务提供者发牌制度以避免洗钱及恐怖分子资金筹集。
涵盖范围
财经事务及库务局建议将经营虚拟资产交易所的业务指定为《打击洗钱条例》下的「受规管虚拟资产活动」,并规定有意在香港经营虚拟资产交易所 的人,须根据《打击洗钱条例》向证券及期货事务监察委员会(「证监会」)申请牌照,以成为持牌虚拟资产服务提供者。
虚拟资产交易所是指任何容许或邀请客户落盘,以货币或虚拟资产买入或卖出任何虚 拟资产,并在业务过程中曾保管、操控、控制或管有任何货币或虚拟资产的交易平台。
关于虚拟资产的定义,财经事务及库务局倾向透过保留变更虚拟资产的定义的权力以应对急速发展的虚拟资产行业,从而享有更大的弹性。
| 虚拟资产的定义 |
(i) 被视为计算或储存资产价值的单位; (ii) 其功能(或拟议功能)是作为公众接受的交易媒介,可作货物或服务付款、清偿债项或投资用途; (iii) 可透过电子方式转移、储存或买卖;及 (iv) 不论其担保资产的类别和价值稳定(即所谓的「稳定币」)与否 |
| 豁免项目 |
|
值得关注的是若实际交易在平台外进行,而且平台在任何时间均不会管有客户的金钱或虚拟资产,该等提供空间让虚拟资产买家和卖家展示买盘和卖盘的私人交易平台将不会被视为虚拟资产交易所。另外,咨询总结看似在现阶段建议从虚拟资产服务提供者的发牌制度中排除了场外交易活动。
发牌条件
财经事务及库务局制定了针对潜在虚拟资产服务提供者的发牌条件。申请者应在获得牌照前合乎资格并满足「适当人选准则」。
| 合资格申请虚拟资产服务提供者牌照的人 | 1. 在香港成立并以香港为固定营业地点的公司 |
| 2. 在其他地方成立但在香港根据《公司条例》(第622章)注册的公司 |
为确定申请人的诚信,证监会会考虑的因素如下:
(i) 申请人是否曾被裁定干犯洗钱或恐怖分子资金筹集罪行。
(ii) 申请人是否曾被裁定其他与欺诈、舞弊或不诚实行为有关的罪行。
(iii) 申请人是否曾经不遵守适用于打击洗钱及恐怖分子资金筹集规定或其他规管要求。
(iv) 申请人的经验和相关资历。
(v) 申请人是否信誉良好和财政稳健。
(vi) 须最少委任两名负责人员以确保打击洗钱及恐怖分子资金筹集规定和其他规管会被遵守。
规管要求和证监会的权力
除了打击洗钱及恐怖分子资金筹集规定外,财经事务及库务局要求持牌虚拟资产服务提供者只可向专业投资者提供服务。
证监会获授权监管虚拟资产服务提供者打击洗钱及恐怖分子资金筹集的行为,并执行相关监管规定以确保完全合规。证监会亦享有不同的执法权力,尤其是进入虚拟资产服务提供者的业务处所进行例行视察的权力。
过渡安排
咨询总结建议包括提供自发牌制度实施后起计180日的过渡期以协助有兴趣的人士提交申请。
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
《国际金融法律评论1000》(IFLR1000) 近日公布了31届第二批亚太区金融和企业榜单。史蒂文生黄律师事务所很荣幸地宣布,本所在以下领域获得了《IFLR1000》推荐:
IFLR1000根据交易案例和客户反馈,并按业务领域评估全球的律师事务所和律师。获推荐之律所需在市场中最复杂或创新的交易表现优异,并获得客户的高度评价。此次上榜彰显了本所在公司领域和金融监管领域的雄厚业务实力。
关于IFLR1000
IFLR1000是国际法律市场的主要指南,重点关注金融和公司律师事务所。自1990年以来,IFLR1000在全球235个法域发布了超过750多个领域排名。
如有任何查询,请联系本所合伙人劳恒晃律师﹑朱㥣潜律师﹑张源辉律师﹑许懿律师﹑郑钰茵律师或刘俊明律师。
如欲查看完整IFLR1000亚太地区2020/21年度榜单,请单击此处 (只提供英文版)。
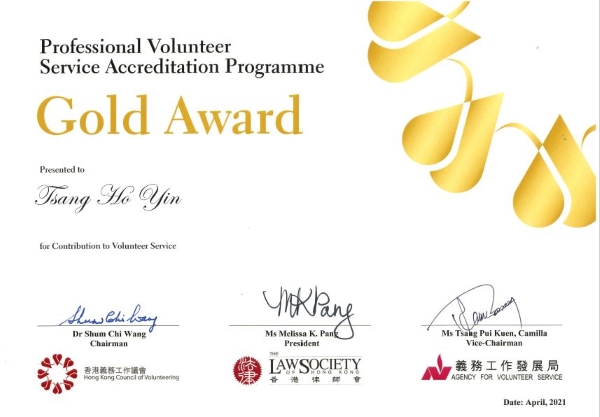
本所合伙人曾浩贤律师憑其在志愿服务領域的持续贡献,于 2019-2020 年度专业义工服务评审计划 (PVSA) 中荣获金奖。PVSA是由香港義務工作議會、義務工作發展局及香港律师会合办,旨在推广和嘉奖专业人士和高级行政人员为社会服务贡献其专业知识和技能。
如阁下有任何查询或想了解更多详情,请联络本所合伙人曾浩贤律师。
史蒂文生黄律师事务所欣然宣布,自2021年7月1日起,本所罗启峰律师、 曾浩贤律师和刘俊明律师从高级律师晋升为合伙人。
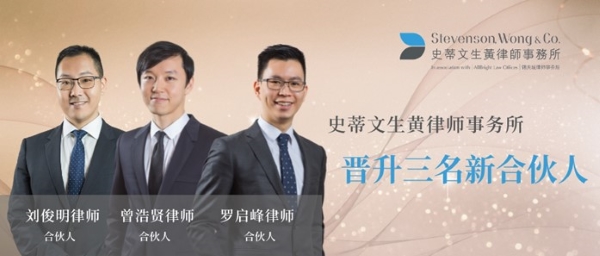
罗启峰律师 | 合伙人, SW私人客户
罗启峰律师于2015年加入本事务所。罗律师专长于处理各种私人客户工作,如家庭和婚姻事务、信托咨询、遗产及继承计划和遗嘱草拟及认证等,当中经常涉及跨国界和管辖权之纠纷。他亦善于处理精神上无行为能力人士委员会和监护事宜,以及人身伤亡意外索偿。罗律师为香港调解资历评审协会认可的家庭调解员。
罗律师同时为国际信托及资产规划学会 (STEP) 的正式会员 (TEP) ,并在最近的 STEP 国际信托管理文凭考试中以全球最优秀的成绩荣获STEP 卓越大奖。
曾浩贤律师 | 合伙人, 企业融资
曾浩贤律师于2012年及2013年分别于澳大利亚及香港取得事务律师执业资格,并于2015年加入本事务所。
曾律师在公司及商业事务方面拥有广泛经验,包括上市前重组及投资、香港及美国首次公开招股、收购及合并、贷款及融资交易、以及上市公司及私人企业的企业管治以及一般合规事宜。
曾律师同时亦是中国再生医学国际有限公司(股份代号: 8158) 的非执行董事、阳光100中国控股有限公司 (股份代号:2608) 、迈博药业有限公司-B (股份代号:2181) 及宋都服务集团有限公司 (股份代号:9608) 的公司秘书。
刘俊明律师 | 合伙人, 监管执行和合规
刘俊明律师于2009年在香港取得事务律师执业资格,于2014年在美国纽约州取得律师执业资格。于2019年加入本事务所。
刘律师在处理商业诉讼事宜上有多方面经验,包括股权争议、国际仲裁及土地物业争议等议题。
于2018年9月,刘律师取得较高级法院出庭发言权。
背景
继香港联合交易所有限公司(「联交所」)于2020年11月就有关调高主板盈利规定(「盈利规定」)的建议刊发咨询文件(「咨询文件」)后,联交所于2021年5月20日发表备受期待的《主板盈利规定》咨询总结(「咨询总结」)。
摘要
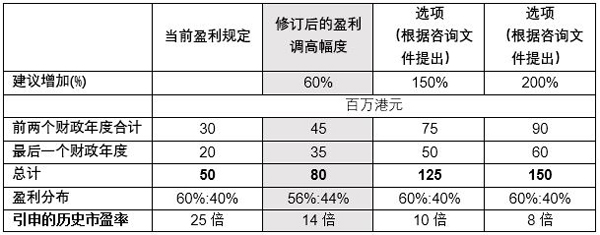
经过审慎考虑持份者关于调高盈利规定幅度及实施时间的意见后,联交所提出修订方案如下:
(a) 盈利规定小幅调高(「修订后的盈利调高幅度」)
(i) 盈利规定调高60%(而不是建议的150%和200%),从而致使三年累计盈利要求为8,000万港元(「累计盈利要求」),高于当前5,000万港元的累计盈利要求。
(ii) 盈利分布修订为56%:44%的比例(当前为60%:40%的比例),如此一来,首两个财政年度的盈利总和便变为4,500万港元(当前为3,000万港元),并且最后一个财政年度的盈利则变为3,500万港元(当前为2,000万港元)(「盈利分布」)。
修订后的盈利调高幅度转化为约14倍的引申历史市盈率(当前为25倍),这一变化与1994年至2020年间恒生指数的平均市盈率一致。
(b) 实施日期 — 修订后的盈利调高幅度将于2022年1月1日生效。
(c) 更灵活的盈利分布规定宽限 — 联交所还将准备在特定情况下授予盈利分布宽限。
下表列出修订后的盈利调高幅度与咨询文件中的建议的对比:
建议的执行情况
修订后的盈利调高幅度及《主板上市规则》的相应修订将于2022年1月1日(「生效日期」)生效。在生效日期当天或之后提交的任何主板上市申请将根据修订后的盈利调高幅度进行评估。
该生效日期也适用于之前提交的申请或创业板转让申请的任何续期。上市申请人不得将其尚未失效的上市申请撤销然后在临近修订后的盈利调高幅度生效日期前重新提交申请,以便根据当前盈利规定对该申请进行评估。
暂时宽限
如果上市申请人的达到8,000万港元的累计盈利要求,联交所会按个案情况授予申请人无需按照固定盈利分布要求的宽限。在这方面,联交所通常会评估申请人的业务性质及其未能符合盈利分布要求的理由。
联交所亦会在适当时施加条件。考虑申请豁免符合修订后的盈利分布要求时,联交所将严格评估其上市文件是否需要包括强制披露上市申请人的盈利预测,以及可能会询问发行人其招股价是如何参照簿记建档过程而厘定。
中小企业上市
联交所在咨询总结中表示,调高盈利规定不会剥夺合适中小企业在香港上市的机会,因为联交所视创业板为替代上市平台。联交所进一步保证,未有收入及利润的公司不按盈利规定上市。这类公司如能证明其符合相关上市规则条文及相关指引材料下的适当资格及要求,亦将继续视为有资格上市。
根据《上市规则》第18A.03条和第18A.07条所载,未有收入的生物技术公司可继续依据指引信HKEX-GL92-18号所载的专属其行业的先决条件,并达到15亿港元的市值和3.75亿港元的公众持股量。根据《上市规则》第18章,类似规定亦继续适用于矿业公司。
对创业板上市的影响
联交所注意到,最近创业板新上市公司的数量大幅减少(从2018年的75家减少到2020年的8家)。联交所将这一观察归因于对「空壳公司」缺乏兴趣,原因是联交所和证监会采取了监管行动,以及在2018年取消了从创业板向主板转移的简化程序。联交所认为这些新规定旨在削减制造“空壳”活动,而不是禁止合适的公司在创业板上市。
联交所进一步重申,创业板仍然是公司可行的另一个上市地点,并会考虑就创业板的定位和市场认知进行检讨,必要时可能会刊发一份咨询文件以征求市场关于适当改革的反馈意见。
联交所的竞争力
联交所认为,修订后的盈利调高幅度不会影响联交所相较于其他海外交易所的竞争力。特别是,8,000万港元的盈利规定仍低于新加坡交易所(约1.7亿港元的税前盈利)和纽约证券交易所(约1.94亿港元的税前盈利)。此外,美国市场通常还要求约3.1亿港元的公众持股量,比港交所对主板申请人的最低公众持股量要求1.25亿港元高许多。
与纳斯达克(约12.42亿港元)、纽约证券交易所(约38.81亿港元)、新加坡交易所(约8.5亿港元)、深圳交易所创业板和上海证券交易所科创板(约12亿港元)相比,联交所5亿港元的市值规定仍保有竞争力。鉴于行业规范或某些海外市场施加的其他资格要求,比如深交所创业板和上交所科创板规定的“高科技、新兴或创新”,部分上市申请人可能被视为没有资格上市。
下表列出了盈利规定与指定主要海外市场(深交所创业板和上交所科创板)的利润相关资格要求的比较:
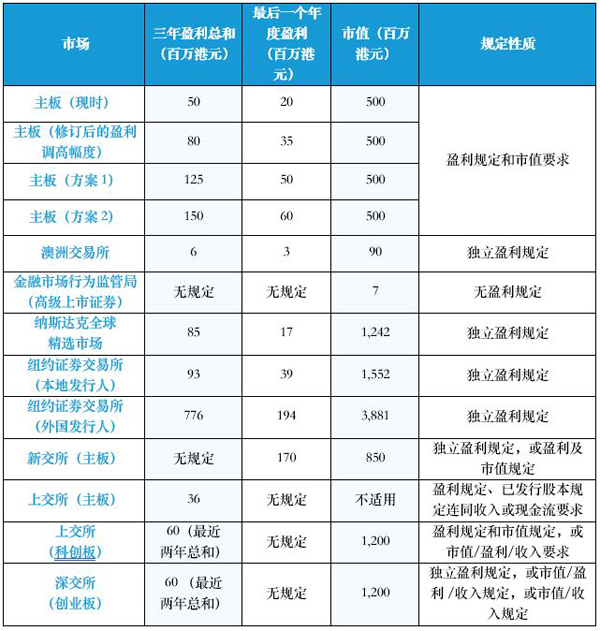
资料来源:咨询总结
含义和要点
联交所上市规定的建议,尤其是涉及盈利规定,一直是各个持份者之间微妙的利益平衡。在新冠疫情的背景下,减少制造「空壳」活动,保护投资公众的利益,同时为中小企业(无论其规模大小以及上市要求的规模和所需时间)提供公平的上市机会的观点都是值得考量的。
目前还不清楚——香港未来的IPO最终将如何展开。同时,我们建议有意申请上市的人士就此议题寻求适当的意见,以便制订最适合自身情况的上市计划。
如有任何疑问或获取更多信息,请联系我们的合伙人劳恒晃律师、朱㥣潜律师或张源辉律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
《国际金融法律评论1000》(IFLR1000) 近日公布了其31届亚太地区2020/21年度榜单。史蒂文生黄律师事务所很荣幸获得《IFLR1000》推荐,荣登「金融服务监管」榜单。此次上榜彰显了本所在公司领域和金融监管的雄厚业务实力。
IFLR1000根据交易案例和客户反馈,并按业务领域评估全球的律师事务所和律师。获推荐之律所需在市场中最复杂或创新的交易表现优异,并获得客户的高度评价。
关于IFLR1000
IFLR1000是国际法律市场的主要指南,重点关注金融和公司律师事务所。自1990年以来,IFLR1000在全球235个法域发布了超过750多个领域排名。
如有任何查询或更多信息,请联系本所合伙人劳恒晃律师﹑朱㥣潜律师﹑张源辉律师﹑许懿律师或郑钰茵律师。
如欲查看完整IFLR1000亚太地区2020/21年度榜单,请单击此处 (只提供英文版)。