新闻快讯
有关本所的新闻快讯,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
新闻快讯
有关本所的新闻快讯,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
背景介绍
2021年11月19日,香港联合交易所有限公司(「联交所」)就优化及简化海外发行人上市制度的建议发表谘询总结(「谘询总结」)。经修订的《香港联合交易所有限公司证券上市规则》(《上市规则》)和新指引材料将于2022年1月1日起生效。
上述建议获得公众的广大支持。因此,联交所将在2021年3月31日采纳谘询文件的所有优化及简化海外发行人上市制度的建议并稍作修改(「谘询文件」)。本文将摘录我们在2021年4月发布关于联交所谘询文件之最新跟进消息。本文所用术语的含义与谘询总结和谘询文件中的定义相同。
综上所述,修订后的上市制度将建基于下列内容:
上市制度修订的要点概括:
海外发行人上市制度修订的要点如下:
核心股东保障水平
双重主要上市
由于这些发行人是申请双重主要上市,而不是第二上市,因此不会有自动豁免。所以,他们须完全遵守《上市规则》所有规定(按个别情况而获豁免的除外)。若申请人的不同投票权架构极端不符合管治规范,联交所保留权利可全权以不适合上市为由拒绝申请人。
第二上市要求
准则 A
准则 B
第二发行人由第二上市转移至主要上市
分析和启示
修订后的上市制度从整体上优化及简化了联交所对海外发行人的上市安排。它阐明了适用的要求,从而鼓励在其他地方主要上市的海外发行人探索在联交所申请双重主要上市或第二上市的可能性。对于以大中华区为重心的发行人来说,一些限制性较强的上市要求已被撤销,预计这将吸引更多在美国上市的大中华发行人回流中国地区,在联交所寻求第二上市。
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
[1] 《上市规则》关于海外发行人的注册或成立司法权区为股东提供的保障必须至少相当于香港所提供保障水平的规定
[2] 《关于海外公司上市的联合政策声明》由交易所和证券及期货事务监察委员会于2007年首次联合发布,于2013年9月27日更新,最后于2018年4月30日修订
[3] 《上市规则》第19C.13条的规定,指若大中华发行人的上市股份交易已大部分永久转移到联交所市场,联交所即视该发行人犹如双重主要上市,故自动豁免亦立即不再适用于有关发行人
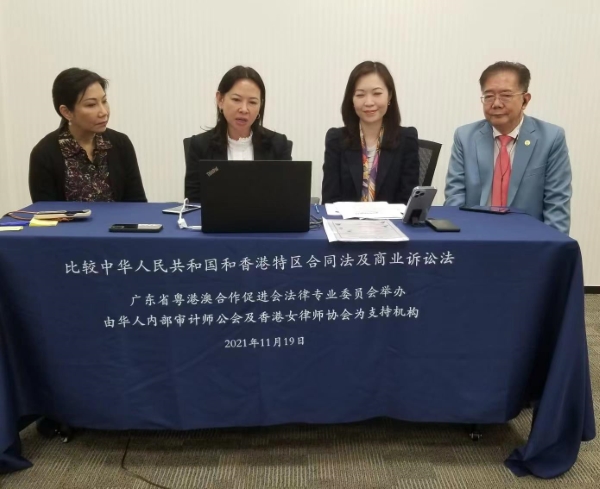
2021年11月19日, 本所合伙人,诉讼及争议解决部主管兼广东省粤港澳合作促进会第一届法律专业委员会副秘书长、香港女律师协会现任理事- 徐凯怡律师,受邀为「比较中华人民共和国和香港特区合同法及商业仲裁法」担任主持及演讲嘉宾。
本次在线座谈会由广东省粤港澳合作促进会法律专业委员香港区主办, ACIA华人内部审计师公会和香港女律师协会共同协办,并吸引了超过1200名人士报名参加。
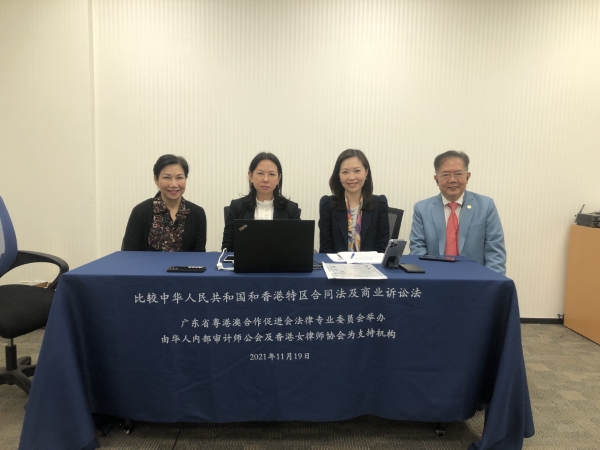
左起:香港女律师协会主席曾妙儿律师、广东省粤港澳合作促进会法律专业委员会委员何文琪律师、本所合伙人,诉讼及争议解决部主管徐凯怡律师和华人内部审计师公会会长徐惠祥博士
随着400多名香港律师取得在粤港澳大湾区内地九市执业资格,香港律师及大湾区企业需特别注意内地合同法及商业仲裁法有别于香港普通法。徐律师在会上阐释了香港的仲裁司法体系以及香港法院在其担当之角色, 并就内地与香港签订的司法互助安排之《两地仲裁保全安排》之要点进行了分享与讨论。
本次座谈会成果丰硕,本所期待日后与华人内部审计师公会和香港女律师协会在不同领域中合作。
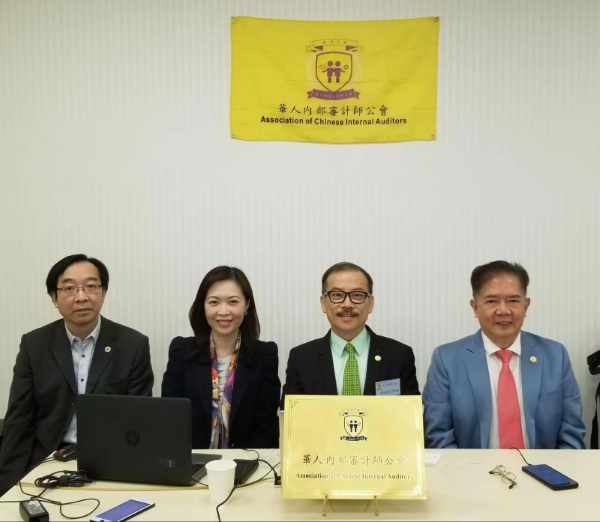
左起: 华人内部审计师公会副会长刘嘉明先生、本所合伙人徐凯怡律师、华人内部审计师公会荣誉顾问周荣生先生和华人内部审计师公会会长徐惠祥博士
若阁下想了解更多详情,请联络本所合伙人徐凯怡律师(heidichui.office@sw-hk.com)。
2021年11月8日, 《亚洲法律杂志》(ALB) 发布了2021年亚洲50大律师事务所的排名。本所连续6年当选香港第五大本地律师事务所。
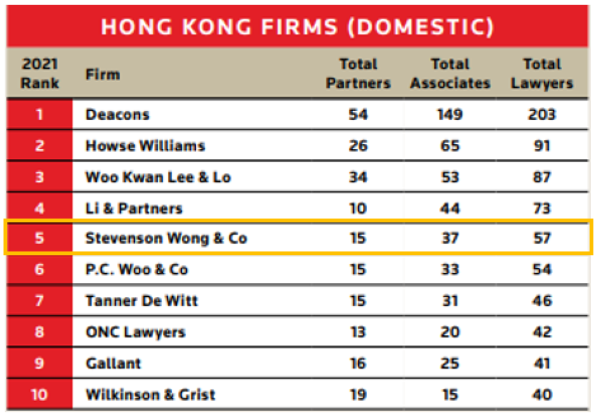
本所于1978年创立,拥有170多名经验丰富的律师和工作人员。凭借丰富的本地和国际专业知识,本所致力为客户之个人或商业问题提供创新﹐有效的解决方案。
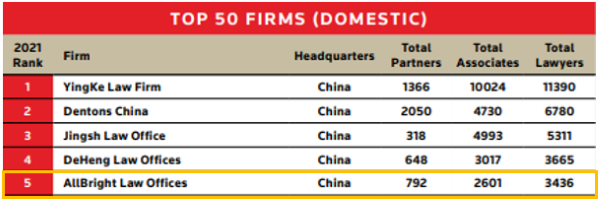
藉此,本所热烈祝贺本所之战略联盟伙伴- 锦天城律师事务所,在所有亚洲本地律师事务所中位列第五。
关于ALB
ALB是由Thomson Reuters出版的顶尖法律期刊,被认为是亚洲最具影响力的法律媒体之一。 由ALB所举办的亚洲50强,旨在根据律师事务所的规模和律师人数来确定亚洲最大律师事务所的排名。
如有任何查询,请联络本所。
介绍
2021年10月29日,香港联合交易所有限公司(「联交所」)发表了一份关于上市发行人股份计划的上市规则修订建议的咨询文件(「咨询文件」)。特别是由于《上市规则》第17章目前只适用于股份期权计划,考虑到发行人及其附属公司越来越多地采用股份奖励计划,联交所建议修订《上市规则》第17章,从而涵盖涉及发行新股的股份奖励计划。联交所正寻求市场在2021年12月31日前对其建议的反馈。
背景
传统上,上市发行人使用股份期权计划和股份奖励计划(统称「股份计划」)作为股本权益的奖励,以吸引、留住和激励员工及服务提供者。它们用于使参与者的利益与发行人及股东的利益保持一致。一般而言,股份期权计划是由发行人发行新股拨支,而股份奖励计划可由发行人发行新股或从市场购买现有股份拨支。联交所绝大部分发行人已采用股份计划。
《上市规则》第17章(上次修订于2000年)目前规管上市发行人及其附属公司的股份期权计划。另一方面,现有的《上市规则》并没有专门规范股份奖励计划。相反,股份奖励计划须受规管一般证券发行的上市规则第13章及上市规则第14A章(如授出新股份给予关连人士)所约束。事实上,由发行人现有股份拨支的股份奖励计划毋须经股东批准,因为这不会对发行人的现有股东的权益产生任何摊簿影响。
在咨询文件中,联交所正借此机会检讨《上市规则》第17章,以纳入股份奖励计划。这些建议更重视薪酬委员会在审查、监督和监察股份计划运作方面的角色。
有关上市发行人股份计划的主要建议
下表载列上市规则的现行规定与咨询文件所载为股份计划建立框架的主要建议的比较:
| 现行规则 | 提案 | |
| 涉及上市发行人发行新股的股份计划 | ||
| 上市规则第17章 |
|
|
| 股份计划的合资格参与者 |
|
(a) 雇员参与者:发行人或其任何子公司的董事和员工; (b) 关连实体参与者:关连实体(即发行人的控股公司、同业子公司或关联公司)的董事和雇员;及 (c) 服务提供者:在发行人集团的日常和日常业务过程中向其提供对其长期增长至关重要的持续和经常性服务的其他人员(例如独立承包人、顾问及生物技术公司的顾问)。
|
| 计划授权 | 计划授权的限制 | |
|
|
|
| 最短归属期 | ||
|
|
|
| 表现目标和退扣机制 | ||
|
|
|
| 行使价或股份授出价 | ||
|
|
|
| 向个别参与者授予大额股份及向关连人士授予股份的限制 | ||
股份期权计划
股份奖励计划
|
适用于所有计划方案
|
|
| 涉及上市发行人现有股份的股份计划 | ||
| 授出公告及财务报告中的披露 |
|
|
| 上市发行人附属公司的股份计划 | ||
| 附属公司的股份奖励计划 |
|
|
分析和启示
鉴于发行人越来越多地采用股份奖励及股份期权,联交所在咨询文件中建议扩大《上市规则》第17章的适用范围,以包括股份奖励计划。我们注意到,《上市规则》对股份期权计划和股份奖励计划的处理存在不一致之处。因此,联交所就股份计划统一《上市规则》的规定,实属可喜之举。由于股份期权计划的制度已维持二十多年不变,这些建议有助应对市场的发展,并符合国际标准,从而维持投资者的信心。
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
在Re HNA Group Co., Limited (in Reorganisation in the Mainland of the People’s Republic of China) [2021] HKCFI 2897案的裁决中(”该裁决“),香港法院首次就在内地进行的重整程序给予承认和协助。
该裁决可视为香港和内地之间的跨境重组诉讼的一大里程碑。连同早前Re CEFC Shanghai International Group Limited [2020] 1 HKLRD 676和Re Shenzhen Everich Supply Chain Co, Ltd [2020] HKCFI 965的判决,该裁决进一步显示香港法院对跨境破产、清算及重整等程序给予支持、承认和协助的积极取态。
案情简要
海航集团有限公司(”该公司“)在内地注册成立,总部设于海南省,是一家业务多元化的投资控股企业,但近年因资不抵债,面临重大债务问题。根据《中华人民共和国企业破产法》第二十二条第(一)项和第二十四条第(一)项的规定,海南省高级人民法院(”海南法院“)因该公司不能清偿到期债务,因应相关债权人的申请,启动了对该公司的重整程序(”重整程序“),并指定一组清算人作为公司的管理人(”管理人“),主要负责管理该公司集团旗下在上海、深圳和香港的64所成员公司的资产和业务。
应管理人所提出的申请,海南法院向香港高等法院(”香港法院“)请求承认该公司在内地的重整程序,并在香港向管理人的特定代表提供协助。
香港法院的裁决
香港法院在决定是否适当给予承认和协助时,考虑了以下三个问题:
1. 重整程序在香港法的原则下是否构成集体破产程序?
(Whether the Reorganization, assessed by Hong Kong legal principles, constitutes a collective insolvency process?)
2. 重整程序是否已在公司注册地或公司主要商业利益中心所在地开展?
(Whether the Reorganization takes place in the Company’s country of incorporation or where the Company has its centre of main interests?)
3. 海南法院有可能不承认香港的破产程序和清算人,这是否妨碍香港法院对在内地开展的重整程序给予承认和协助?
(Whether the fact that the Hainan Court may not recognize Hong Kong insolvency proceedings and liquidators bars the Hong Kong Court from granting recognition and assistance in aid of the Reorganization?)
对于第一个问题,香港法院认为是次重整程序为根据《中华人民共和国企业破产法》第八章所专门规定的一种特定程序,而重整涉及公司所有债权人,其性质在香港法下应被视为集体破产程序。
对于第二个问题,香港法院不持异议,原因为相关重整法律程序已在公司注册地,即内地开展。
至于第三个有关交互性 (Reciprocity) 的问题,香港法院提到在2021年5月14日由律政司司长和最高人民法院签署的合作协议(”合作协议“),该合作协议规定了香港与深圳、上海和厦门三个中级人民法院之间交互承认和协助有关破产及债务重组等程序,但该合作协议内的合作法院并没有延伸至海南法院。
然而,纵使海南法院并非该合作协议下的合作法院之一,且海南法院有机会不承认香港的相关破产及清盘程序,但这并不妨碍香港法院对内地重整程序给予承认及协助。因为在香港普通法制度下,交互性(Reciprocity) 并不是法院对域外破产及清盘程序给予承认的必要条件。
基于上述原因,香港法院因应海南法院的要求,对內地的重整程序给予承认和协助。
焦点
该裁决体现了香港法院承认和协助内地的重整程序的积极取向,对跨境破产案件给予大力支持。而从宏观的角度来看,该裁决更是一项重要的发展,为过去两年香港与内地之间更紧密的跨境破产清算合作发展史上立下另一里程碑:
|
裁决 / 协议签署日期 |
重要里程碑 |
相关案例 |
| 2020年1月13日 | 香港法院首次承认并协助内地清算程序的管理人 | Re CEFC Shanghai International Group Ltd [2020] HKCFI 167; [2020] HKCLC 1 |
| 2021年5月14日 | 合作协议开始生效 | 不适用 |
| 2020年6月4日 | 香港法院第二次承认并协助内地清算程序的管理人 | Re Shenzhen Everich Supply Chain Co Ltd [2020] HKCFI 965; [2020] HKCLC 891 |
| 2021年7月20日 | 根据合作协议,香港法院首次要求内地法院以承认并协助香港的清盘人 | Re Samson Paper Co Ltd [2021] HKCFI 2151; [2021] HKCLC 1053 |
| 2021年9月16日 | 香港法院首次承认并协助内地重整程序 | Re HNA Group Co., Limited [2021] HKCFI 2897 |
随着两地法院对于相互承认破产、清算及债务重组等程序持更开放和欢迎的态度,香港的跨境破产清盘法律可望继续发展和渐趋成熟,巩固香港作为亚洲主要金融和债务重组中心的地位。
本文由本所合伙人,诉讼及争议解决部主管徐凯怡律师、卢家俊高级律师和陆卓楠实习律师共同撰写。若阁下想了解更多详情,请联络本所徐凯怡律师 (heidi.chui@sw-hk.com)。
于本文中提供的一切资料仅供参考,不构成任何法律意见,资料亦受制于适用规定及法例不时的更新与修改。若需取得相关法律意见,须咨询法律顾问。
介绍
2021年9月17日,香港联合交易所有限公司(联交所)刊发咨询文件,介绍香港特殊目的收购公司(SPAC)上市制度的建议及上市规则(咨询文件)。联交所正在寻求市场在2021年10月31日前对其SPAC建议的反馈。
建立SPAC上市制度的原因和潜在好处
在香港引入SPAC上市制度,将增强香港作为国际金融中心和集资中心的竞争力。SPAC并购目标通过SPAC的方式上市比传统的IPO更具吸引力。这是因为通过SPAC上市可能会缩短上市时间,提高价格的确定性,并在构建SPAC并购交易时具有更大的灵活性。
尽管如此,香港保持国际金融中心地位的基石是其高质量上市和稳定的二级市场交易。因此,重要的是SPAC上市制度的保障措施将保持并提高联交所吸引优质投资者。
建立SPAC上市制度的主要建议
咨询文件就设立SPAC上市制度的主要建议的概述如下:
进行SPAC并购交易前的建议
• 投资者的资格:
1. 仅限专业投资者(根据《证券及期货(专业投资者)规则》(香港法例第571D章)的定义),即 (i)投资组合不少于800万港元的个人;(ii)总资产不少于4,000万港元的信托公司;和 (iii)投资组合不少于800万港元或总资产不少于4000万港元的公司或合伙企业可认购及买卖SPAC的证券(即在SPAC并购交易前)。但是,该限制不适用于SPAC并购交易完成后上市发行人的股票交易(继承公司);
2. 首次公开发售时,SPAC必须将其SPAC股票和SPAC权证分发给至少75名专业投资者,其中至少30名应为机构专业投资者;及
3. 首次公开发售时,其SPAC股票和SPAC权证中至少有75%必须由SPAC分发予机构专业投资者;
• 交易安排:从首次公开发售日起,SPAC股票和SPAC权证应分开交易,并有额外的机制来减轻SPAC权证交易的波动风险;
• 摊薄上限:
1. 建立和管理SPAC的职业经理人(发起人)有权获得截至首次公开发售日已发行股份总数的最高20%,如果继承公司达到设定的业绩目标(即盈利),则可进一步发行最多10%的股份;及
2. 禁止发行累计权证,即如果行使该权证,将导致发行时的股份数量超过30% 的权证;
• SPAC发起人:SPAC发起人(通常由拥有私募股权、公司财务和/或相关行业经验的专业经理组成)必须满足适当性和资格要求,包括至少一名SPAC发起人必须是公司控股:(a)证券及期货事务监察委员会发出的第6类(就企业融资提供意见)及/或第9类(提供资产管理)牌照;和 (b)至少10%的发起人股份(即通常在首次公开发售时以象征式价格发行给SPAC发起人的SPAC股票,在SPAC并购交易时将转换为SPAC股票);
• 集资额:SPAC首次公开发售的预期融资规模必须至少为10亿港元;
以信托形式持有的资金:从SPAC首次公开发售筹集的总收益的100%保存在香港的封闭式信托账户中,直到SPAC并购交易完成或SPAC被清盘;及
发行价:SPAC须以10港元或以上的发行价发行其SPAC股份。
SPAC并购交易
全面应用新上市要求:继承公司必须满足所有新上市要求(包括保荐人尽职调查、管理层及拥有人维持不变的规定、最低市值要求和财务资格测试);
独立第三方投资:强制外来独立 PIPE 投资,有关投资须:
1. 构成继承公司预期市值的至少25%(或如果继承公司上市时预期市值超过15亿港元,则构成至少15%);及
2. 至少有一家资产管理公司或基金(管理资产/基金规模至少为10亿港元)于继承公司上市当日拥有其已发行股份的至少5%。
• SPAC并购交易的股东投票:SPAC并购交易必须在股东大会上获得SPAC股东的批准(SPAC发起人和其他拥有重大权益的股东除外)。如果SPAC并购交易导致控制权变更,SPAC的任何离任控股股东及其密切关联者不得投票赞成SPAC并购交易。SPAC股票只有在SPAC股东投票反对SPAC并购交易的情况下才能赎回;
前瞻性信息:对首次公开发售的现有要求(包括报告会计师和首次公开发售保荐人对此类声明的报告要求)将适用于SPAC并购交易上市文件中的任何前瞻性声明(包括报告会计师和首次公开发售保荐人对此类声明的报告要求);
继承公司股票的公开市场:继承公司必须至少有100名股东,以确保其股票持有人的充分分散;及
权证:发起人权证及SPAC权证应在SPAC并购交易完成后行使。
清盘及除牌
• 如果出现以下情况,SPAC将被暂停交易并在暂停交易后一个月内清盘:(a)未能在24个月内宣布SPAC并购交易或在36个月内完成SPAC并购交易;或者(b)未能在上述重大变更后一个月内获得SPAC发起人重大变更所需的股东批准。SPAC必须按照股票发行价格加上应计利息,将首次公开发售筹集的资金100%返还给股东。SPAC将被除牌。
分析与启示
近年来,通过SPAC上市已成为最时尚的国际融资方式之一,主要流行于美国。可以理解的是,香港在考虑是否追随SPAC潮流时采取了谨慎的态度。这是因为SPAC的一个方面可以被视为没有操作的现金外壳。利用空壳公司作为上市工具和所谓的“后门上市”一直是监管部门关注的问题,因为这有可能导致市场操纵、内幕交易和市场波动。为避免SPAC上市制度被用作规避上市的数量和质量标准的手段,交易所已建议对SPAC并购交易适用新的上市要求。因此,后续公司将需要满足所有新的上市要求。
今年9月初,新交所也加快了这一趋势,成为亚洲第一个允许SPAC上市的交易所。因此,尤其对于大中华区及东南亚地区可能希望透过SPAC并购交易上市的公司而言,联交所考虑及建议设立SPAC上市制度,以维持香港作为主要金融中心的竞争力,是一项可喜的行动。
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。