最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
一、SPAC在香港的最新动态
SPAC(即Special Purpose Acquisition Company特殊目的收购公司)虽然多年来只盛行于美国资本市场,但经过近几年上市数量及集资金额的爆发性增长后,全球市场都开始更加关注SPAC。截至今年3月31日,仅3个月的时间,美国SPAC上市数量已达298家,募资额约971.26亿美元,上市数量和募资额已经双双超越2020年全年的数字。据报,香港企业家如长和系创办人李嘉诚及新世界发展行政总裁郑志刚等也计划或正在于美国筹组SPAC上市,个别集资额高达4亿美元。
为了提高香港作为国际金融中心的竞争力,香港特区政府已于上月初正式要求港交所及证监会认真研究在香港引入SPAC的上市制度,且有望在年底前在香港落实SPAC上市制度,并在全球的SPAC资本市场中分一杯羹。然而,美国在过去两年爆发性增长后,很多SPAC亦面临未能在限期前完成并购的问题,因此政策制定者也应提防SPAC泡沫爆破的可能性。
同时,虽然不少欧亚国家已容许SPAC上市,单计亚洲区也有南韩及马来西亚,但暂未见如美国般的热潮。香港在这个时期引入SPAC,应参考其他国家在SPAC监管及管治方面的经验,在对投资者的吸引力及保障之间取得好的平衡。
二、SPAC是什么?
SPAC简单来说,是一家上市时只有筹集的资金,只为并购其他公司而成立,没有任何其他业务的「空壳公司」。从投资者的角度来说,则是集上市、并购、私募投资等金融产品特征及目的于一体的金融工具,深受资金充足和客户资源广泛的基金、投行的青睐。
SPAC一般由发起人(如基金管理机构)发起成立,进行首次公开募股(IPO – Initial Public Offering),由券商从机构投资者和散户投资者中筹集资金,经批准后,该只有资金而没有营运业务的公司在证券交易所上市交易。通常,IPO中筹集的现金100%放置在监管帐户中,直到SPAC完成业务合并时才释放。
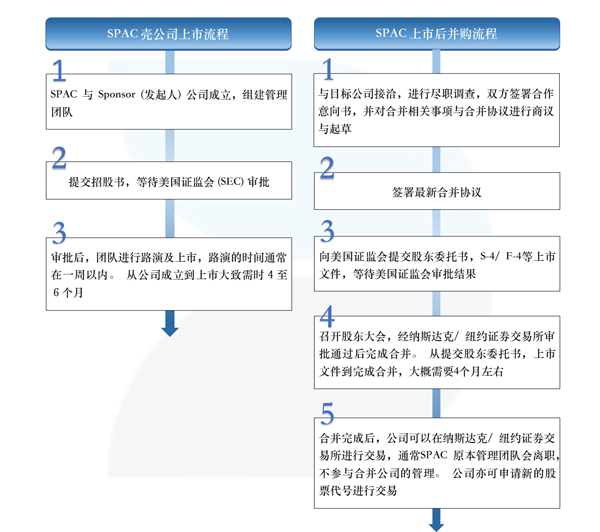
SPAC的唯一目的就是寻找欲上市的目标企业并洽谈并购,使目标企业获得融资,并代替SPAC成为上市公司,这个过程称为de-SPAC(即「去SPAC化」)。如果SPAC在24个月内未能完成de-SPAC,则该SPAC将面临清盘,并应将其为投资者托管的资金连本带利归还投资者。
在de-SPAC的过程中,SPAC的发起人(Sponsor)会物色合适的目标企业。若双方达成共识,则会签署合作协议并草拟合并文件,交由监管机构审批。获批后,仍须由SPAC的股东在股东大会上投票,通过的话则继续并购的过程。完成合并当天,目标企业既获得资金,又登陆证券交易所成为上市公司。
根据美国SPAC的实践,其上市及de-SPAC流程如下图所示。
三、SPAC与传统IPO的区别
与传统IPO不同,SPAC是先有上市公司和资金,再并购合适的公司。对目标公司来说,这就有了可在主板市场上市的确定性,避免了传统IPO申请不获批准,导致上市失败或延迟的风险,同时上市的成本也较低。对投资者来说,若并购对象或未如理想或最终未能成功并购,也有赎回股票的退场机制。
但是SPAC的劣势也不容忽视。首先,SPAC收购目标存在较大不确定性,SPAC的投资者无法得知最终将投资什么公司,亦无任何业绩纪录可作参考,更不保证一定能够完成并购,只能相信发起人团队的眼光及能力。其次。虽然SPAC合并交易需经证监会和交易所审核,但这种审核远不如IPO审核严格,同时也不会充分披露信息。如果SPAC管理团队的尽职调查不到位,可能发生造假上市。由此对于公众投资者而言,SPAC模式仍具有一定投资风险。
四、SPAC的监管重点
1、SPAC是否等同于借壳上市?
SPAC与香港监管机构多年来决心打击的借壳上市(买壳)行为看似相似,两者均是私人企业透过与壳公司进行并购取得上市地位,但两者在过程、披露及投资者保障方面有根本上的分别。
借壳上市(又称反收购Reverse Takeover)一般发生在一家规模较小或业务无以为继的上市公司,与一家规模相对较大的私人企业之间,名义上是上市公司收购私人企业以扩展业务,实质为把私人业务及资产上市,又能规避新上市规定的一种方法。壳公司的价值曾经达到数亿港元,导致不少人巧立名目造壳以图利。但这种手法一般枉顾其他投资者的利益,擅自改变上市公司的业务及处置资产,也大大损害市场的诚信、稳健及质素,影响投资者的信心,因此成为港交所的重点打击对象。
为针对并遏止借壳上市的做法,港交所在2019年修订《上市规则》第14章及刊发三封指引信等,以对市场上的借壳上市行为作出定义及纳入规管,赋予港交所较大空间去行使停牌及除牌等监管权力,提高借壳上市的门槛至类似IPO的披露要求,并限制控制权转手后的资产处置等。在现行的监管制度下,在香港借壳上市变得相当困难。
SPAC的分别在于其「成立壳公司」以「并购私人企业」的目的是透明公开的,无论是壳公司的成立、集资、并购私人公司的变相上市都是由发起人主导,并在监管机构的监视下按游戏规则进行,而过程中股东有权离场及对并购进行表决。在这个开诚布公的前题下,就没有了过往借壳上市会影响市场运作,造成虚假市场的弊病。
2、如何确保SPAC的发起人尽其职责?
一般来说,在设立SPAC时,SPAC的发起人可获得创始人股份,约占SPAC总股本的20%,这是其承担在合并交易完成之前,SPAC的设立和维护费用(约500万美元)的对价。除此之外,发起人不能从SPAC集资资金中提取薪酬或收取任何管理费。发起人的股份通常在SPAC合并完成后的一年内禁售。另外,若SPAC在限期内未能成功de-SPAC,其20%股份并不会获退还,因其对价(即设立和维护费用)已对外支付。
在这样的前提下,发起人有很大的诱因去完成de-SPAC,防止其努力付诸流水;同时,发起人也要小心挑选并购的业务,并努力运用发起人的影响力使之成功,才能确保其股份能转化为有价值的投资。在此之上,发起人(包括SPAC的董事会成员和管理层)与被并购对象的董事高管不可以有任何关系或拥有任何利益。
相对而言,传统IPO的保荐人为受证监会监管的机构,为了本身的业务理应尽其保荐人责任,有更大的诱因确保整个IPO过程都合规合法。但由于其报酬并不受上市公司的股价表现影响,所以即使对过往业绩做过充份的调查,但对业务日后的成功与否,则未必是其首要任务。
为加强SPAC发起人努力的诱因及防止发起人匆忙进行de-SPAC,监管机构可以考虑加入发起人出资的要求,以及延长禁售期。同时,若要加强对发起人的监管,也可以考虑在de-SPAC的中介团队中加入类似传统IPO保荐人的持牌人角色,去确保de-SPAC团队工作的合规性及提高对证监会的问责性。
3、关于被并购对象的资料,披露是否充份?
通常在SPAC与并购对象签署合并意向书后,会花大约三至五个月完成被并购方的审计、重组(如需要)、法律尽调、投资银行进行的价格评估,并由律师起草合并文件。在一般SPAC的并购过程中,对目标公司的监管及审查不及传统IPO,中介进行的调查也相对有限。
尽职调查的意义在于减低目标公司在重要事项上欺瞒投资者及监管机构的风险。发起人无论在管理或投资方面有多少经验及知名度,都不能取代实质、到位的尽调工作。
然而,若按《上市规则》第14章有关反收购的门槛去处理,要求de-SPAC达到IPO的标准,则令SPAC失去其让私人企业快速上市的优势。香港的监管机构在制定相关尽调要求时,适宜在中间着墨,在保留市场竞争力之余,提升对投资者的保障。
4、退场机制是否能保障投资者?
美国在经历SPAC的热潮后,有很多SPAC正面对在限期内找不到收购对象的问题。即使给予发起人充足的诱因,也不能解决市场上有可能出现的SPAC资金供过于求的情况。因此,能保障投资者(包括退出的投资者,以及留下的投资者)的退场机制至为重要。
一般SPAC的退场机制有两种。首先,如果SPAC未能在成立后的二十四个月内完成合并交易,则监管账户中的募集资金(包括发起人的出资和投资者的出资)将全额原路退回。其次,在SPAC完成de-SPAC之前,投资者可以于任何时候要求SPAC回购股份,取回自己的投资。这对于投资者可能不满意发起人或并购对象时,可以终止对项目的投资。
唯投资者的中途退场,意味着SPAC用于并购的资金减少,影响并购最后的成功与否。要保障留下来的投资者,可以考虑限制退场的时间在SPAC提出并购目标前,以及在股东投票后(只限投反对票的投资者),以免并购过程因投资者时机不当的退场而失败。
五、总结
正如前文所述,香港正在积极考虑引入SPAC制度。作为较迟加入SPAC市场的一方,香港有着前车可鉴的优势,同时也面对新加坡同一时期加入SPAC的竞争。若特区政府希望SPAC在香港能够取得成功,必须从香港的实际情况出发,在提升香港作为SPAC上市平台的吸引力的同时,加强对投资者,尤其是散户投资者的保障。
本文由本所曾浩贤高级律师、陈正斌律师,及中国执业律师沈佳颖共同合著。如有任何疑问或需要进一步的信息,请联系本所曾浩贤高级律师。
本新闻简讯仅供参考之用。其内容不构成亦不应被视为法律意见。史蒂文生黄律师事务所对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
于2021年3月31日,香港联合交易所有限公司(「联交所」)刊发了一份有关海外发行人简化上市制度的谘询文件(「谘询文件」)。据联交所称,这与其于2019年2月公布的《战略规划2019 – 2021》有关,倡议是继续发展香港为全球和地区大型企业作主要上市或第二上市及集资的枢纽,从而吸引有意投资亚太区公司的全球投资者和寻求国际投资机会的中国投资者。
联交所认为,目前的制度受到以下问题的影响:海外发行人的规定繁复、认可司法权区与获接纳司法权区的股东保障标准不一、同时有两个第二上市制度、以及业务以大中华区为重心的发行人须遵守的第二上市规定较严格。鉴于谘询文件所载的上述及其他事项,香港交易所就所提出修订上市规则的提案,以精简海外发行人(包括业务重心在大中华地区的发行人)的现行制度,并对所有发行人(包括香港发行人及中国发行人)的规定作出相应修订,征询意见。
提案摘要
联交所的提案分为以下几个方面。为便于说明,有关提案与现有制度进行比较。术语的含义与咨询文件中的定义相同。
|
现行制度 |
建议制度 |
| 1. 认可司法权区及获接纳司法权区 | |
|
a. 三个认可司法权区:百慕达、开曼群岛及中国。 b. 28 个获接纳司法权区,即香港联交所已接纳可在香港上市的发行人注册成立地的司法管辖区(香港,开曼群岛,百慕大及中国除外)。 |
a. 认可司法权区与获接纳司法权区并无区别。 |
| 2. 股东保障标准 | |
|
a. 所有发行人都须遵守《上市规则》附录三。 b.在认可司法权区注册成立的海外发行人必须遵守《上市规则》附录十三的适用部分。 c.在认可司法权区以外注册成立的海外发行人必须证明其符合《联合政策声明》的主要股东保障标准,符合相当的股东保障的要求(即《上市规则》关于海外发行人的注册或成立司法权区为股东提供的保障必须至少相当于香港所提供保障水平的规定)。 d.但「获豁免的大中华发行人」(即在合格交易所,即纽约证券交易所有限责任公司、纳斯达克股票市场或伦敦证券交易所有限责任公司的主要市场(并属于英国金融行为管理局的「溢价上市」部门)于或2017年12月15日前主要上市的大中华发行人)及非大中华发行人(即在合格交易所主要上市的发行人,其业务中心不在大中华区的发行人)受第19C章中另一组要求的约束。 |
a. 《上市规则》第十九C 章、附录三及十三以及《联合政策声明》的股东保障标准将被同一套适用于所有发行人的核心水平取代,为所有发行人(不论在何地注册成立)的投资者建立基本保障。 b.核心水平涵盖最基本的股东权利,涉及股东会议的通知和行为、重要事项的批准、成员要求召开会议、罢免董事、投票、发言及委任代理人或公司代表、审计师、委任董事填补临时空缺以及检查股东名册等。该等标准是根据香港公司条例所订标准或上市规则所要求的。 c. 相当的股东保障的要求将因而撤销。 |
| 3. 双重主要上市 | |
|
a. 采用不合规的不同投票权及/或可变利益实体结构的获豁免的大中华发行人不能保留相关架构而同时直接申请双重主要上市,但若先来港第二上市,及后因市场对其股份有庞大需求而触发交易转移规定,其便可在联交所作双重主要上市。 b. 《联合政策声明》载列了主要上市及双重主要上市海外发行人可享的常见豁免。 |
a.采用不合规的不同投票权及/或可变利益实体结构的获豁免的大中华发行人及非大中华发行人只要符合《上市规则》第十九C 章对采用不同投票权架构的合资格发行人的资格及适当性规定,便可直接申请作双重主要上市并保留非合规架构。 b. 将部分给予双重主要上市发行人的有条件常见豁免及给予这些豁免的原则编纳成规。 |
| 4. 第二上市 | |
|
a. 两种途径:《联合政策声明》(只限业务并非以大中华为重心的海外发行人)及《上市规则》第十九C章。 b. 第二上市海外发行人可享的常见豁免只载列于《联合政策声明》。 c. a载列于《联合政策声明》的自动豁免仅适用于《联合政策声明》第二上市发行人;及(b) 载列于《上市规则》第十九C 章的自动豁免仅适用于按该章作或寻求第二上市的发行人。 d. 采用或无不同投票权架构的大中华发行人必须: – 证明其为「创新产业公司」;及 – 于上市时市值至少达400亿港元(或至少100 亿港元而最近一个经审计会计年度的收益至少10 亿港元)。 e. 仅大中华发行人才须遵守交易转移规定。 f.《联合政策声明》自动豁免资格规定: – 在认可证券交易所上市(一如《联合政策声明》所载) – 五年良好合规纪录 – 市值达4 亿美元(约31 亿港元)或以上 。 g.《上市规则》并无明文规定有关从主要上市的证券交易所除牌的第二上市发行人的自动豁免之应用。 h.《上市规则》并无明文规定若获豁免的大中华发行人或非大中华发行人从主要上市的海外交易所除牌,还可否保留其不合规的不同投票权及/或可变利益实体结构。 |
a. 将两个第二上市途径的规定编纳成规及整合。 b. 将所有与第二上市相关的《联合政策声明》条文(包括给予《联合政策声明》第二上市发行人的常见豁免及自动豁免)纳入《上市规则》第十九C 章。 c. 无不同投票权架构的大中华发行人寻求第二上市时: – 毋须证明其为「创新产业公司」;及 d. 所有第二上市发行人都须符合交易转移规定。 e.《联合政策声明》自动豁免的资格规定稍加修改再编纳成规:(a)将合规纪录规定由「五年」改为「五个完整会计年度」;及(b)预期市值规定由至少4 亿美元改为至少30 亿港元。 f. 发行人从其主要上市的证券交易所除牌后,将被视为在联交所具有主要上市地位。发行人须事先通知联交所,表示其预计将从主要上市的证券交易所除牌(自愿或非自愿),以及(其中包括)任何有关建议豁免或继续宽免/给予宽限期以完全遵守《上市规则》的详情(包括要求有关豁免/宽免/宽限期的基准)。 g. 联交所可按个别情况行使酌情权,给予宽限期豁免、将发行人证券短暂停牌或采取其认为必要的其他措施,以保护投资者及维持有秩序的市场。联交所将发出有关指引。 h. 获豁免的大中华发行人或非大中华发行人若从主要上市的合资格交易所除牌,其可保留其(在来港第二上市时已存在的)不合规的不同投票权及/或可变利益实体结构。 |
分析及要点
谘询文件旨在统一有关海外发行人申请上市(包括双重主要上市及第二上市)的规则的现有制度。正如联交所的观察,市场的反馈是规则「零碎、复杂且难以查索」,因此有关规定的复杂性可能不利于合规。
建议的修订预计将提升其规则及整个监管制度的可理解性,从而提高监管的确定性。预计这或会激励已经在其他交易所进行主要上市的海外发行人探索在联交所申请双重主要上市或第二上市的可能性。
值得注意的是,建议的修订取消了对于业务重心设于大中华区的发行人某些更严格的要求。这很可能鼓励及促进这些发行人进一步「回流」作第二上市。
如有任何疑问或进一步咨询,请联系我们的合伙人张源辉律师。
本新闻简讯仅供参考之用,其内容不构成亦不应被视为法律意见。史蒂文生黄律师事务所对于任何因根据或倚赖本文件所载资料所作决定、行动或不行动而引致的损失或损害,概不负责。
《修订条例》将于下月全面生效
香港《2021年仲裁 (修订) 条例》(下称「《修订条例》」) 将于下月,即2021年5月19日,全面生效。《修订条例》旨在实施由最高人民法院与香港特区政府订立的《关于内地与香港特别行政区相互执行仲裁裁决的补充安排》(下称「《补充安排》」),以及作出轻微文本修订,并更新《仲裁 ( 纽约公约缔约方 ) 令》(第609章,附属法例A)。《修订条例》共有3个部分,其中包括:
(1) 第1部的导言,规定了该条例的简称及生效日期;
(2) 第2部的修订《仲裁条例》,包括根据补充安排的修订内容,取消对于认可内地仲裁当局的「名单制」以及允许当事方同时向内地和香港特区的法院申请执行仲裁裁决;及
(3) 第3部的修订《仲裁 (纽约公约缔约方) 令》,在附表加入帕劳、埃塞俄比亚、汤加和塞拉利昂四个缔约方。
回顾《补充安排》的签署
2020年11月27日,香港特区政府与最高人民法院签署《补充安排》,对两地于1999年6月21日签订的《关于内地与香港特别行政区相互执行仲裁裁决的安排》(下称「《安排》」) 进行修订,在以下几个方面对《安排》的内容进行进一步的完善:
(a) 更明确地订明在《安排》有关执行仲裁裁决方面涵盖「认可」一词;
(b) 更明确地以明文厘清当事方可以在法院接受执行仲裁裁决的申请之前或之后申请保全措施;
(c) 取消对于认可内地仲裁当局的「名单制」,使仲裁裁决范围的定义与国际上普遍采用的《纽约公约》的「仲裁地」定义方式保持一致;及
(d) 免除目前在《安排》下的限制,允许当事方同时向内地和香港特区的法院申请执行仲裁裁决。
上述第 (a) 及 (b) 项的修订已经于《补充安排》签订的同日生效,即2020年11月27日。而第 (c) 及 (d) 项的修订将通过《修订条例》于2021年5月19日起正式生效。
《修订条例》及《补充安排》对两地仲裁的影响
《修订条例》对《补充安排》的修订内容进行了更加全面及贯彻的实施,无疑为两地仲裁裁决的相互执行提供了助力及便利。
由于《修订条例》取消了对于认可内地仲裁机构的限制,更多内地仲裁机构以及在内地的域外仲裁机构作出的仲裁裁决会在香港得到认可和执行,这样一来,当事方在内地进行仲裁亦会有更广泛的仲裁机构选择。
另外,长久以来内地与香港存在不能同时在两地申请执行仲裁裁决的限制,因此经常会出现由于内地或者香港执行程序耗时较长,胜诉当事方在申请第二次执行程序时可能已经超出诉讼时效,或者被执行人已经进行了资产转移。《修订条例》生效后,这一环节将得到完善。允许胜诉当事方同时向内地和香港法院申请执行仲裁裁决,对胜诉当事方的利益提供了保障,亦在一定程度上对被执行人转移资产的恶意行为作出了限制,加强了两地仲裁裁决的执行效率和执行力度。
从长远的角度而言,《补充安排》在促进涉及内地与香港的国际贸易方面具有特殊地位,为从事国际商业贸易的公司和个人在解决争议的方面提供了极大的便利和更多的选择。相信《修订条例》及《补充安排》的全面实施,会进一步促进香港法律及争议解决服务的发展,并且提升香港作为法律、促成交易及争议解决服务的国际法律枢纽的地位。
本文由本所合伙人,诉讼及争议解决部主管徐凯怡律师和黄晊晄律师撰写。若阁下想了解更多详情,请联络本所徐凯怡律师 (heidichui.office@sw-hk.com)。
于本文中提供的一切资料仅供参考,不构成任何法律意见,资料亦受制于适用规定及法例不时的更新与修改。若需取得相关法律意见,须咨询法律顾问。
史蒂文生黄律师事务所作为Hywin Holdings Ltd(NASDAQ:HYW)(「海银财富」)的香港法律顾问,协助海银财富于2021年3月26日于美国纳斯达克全球市场成功挂牌上市。海银财富共发行3,000,000美国存托股票。每股价格为10.00美元,是次股份发售共集资约30,000,000美元。联席承销商为Network 1 Financial Securities, Inc.、Alexander Capital L.P.及華盛資本証券有限公司。

海银财富于2006年成立于上海,是中国第三大独立财富管理服务提供商。公司主要为客户提供财富管理服务、保险经纪服务、资产管理服务和其他服务。
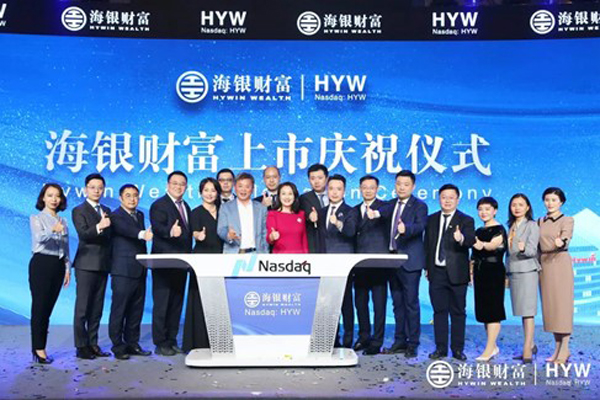
本所合伙人劳恒晃律师、高级律师曾浩贤律师、陈正斌律师、注册外地律师马善盈律师及洪鸿涛律师助理担任海银财富在纳斯达克上市的香港法律顾问,为海银财富提供全面的香港法律服务;联营所锦天城(上海)律师事务所的朱思东律师、许星杰律师、黄晶晶律师、林恳律师及余心朵律师担任海银财富在纳斯达克上市的中国法律顾问,为海银财富提供全面的中国法律服务。
2021年3月17日,数码港为「数码港专业服务网络(Cyberport Professional Services Network)」举行了虚拟启动仪式。该网络旨在连系专业服务公司,为社区初创企业提供专业支援服务。史蒂文生黄律师事务所很高兴成为「数码港专业服务网络」的发布合作伙伴之一。
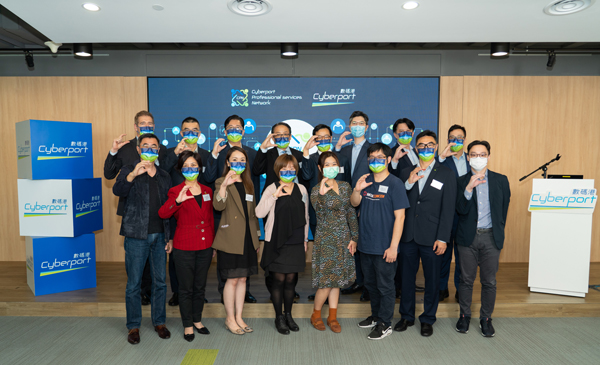
启动仪式由数码港主席林家礼博士和数码港首席企业发展官关敏怡博士主持。 「数码港专业服务网络」将与「数码港企业网络」、「数码港投资者网络」及「数码港科技网络」互相补足,成为数码港生态圈的重要元素,协助不同阶段的初创进一步发展。目前共超过20个国际和专业顾问公司加入了该网络,提供法律服务,技术咨询和市场开发咨询等专业协助。
史蒂文生黄律师事务所作为创始成员之一,将为社区初创企业的成长路上提供公司融资,公司服务和合规性,公司秘書等法律支援服务。
随着越来越多的公司选择在海外注册地申请清盘或债务重组,香港法院处理跨境清盘协助申请的案件也日益增多。最近半年内,香港法院原讼法庭夏利士法官 (Mr Justice Harris) 在三宗具标志性意义的案件中就承认及协助外地清盘人 (foreign or offshore liquidators) 及 (在承认外地清盘人的基础上) 审理搁置 (stay) 或押后 (adjourn) 香港的清盘程序确立了重要的法律原则。该三件案件分别为五龙电动车集团有限公司案 Re FDG Electric Vehicles Ltd [2020] HKCFI 2931 (判决日期为2020年11月19日)、林达控股有限公司案 Re Lamtex Holdings Ltd [2021] HKCFI 622 (判决日期为2021年3月11日) 及平安证券集团 (控股) 有限公司案 Re Ping An Securities Group (Holdings) Ltd [2021] HKCFI 651 (判决日期为2021年3月12日)。本文将对香港承认及协助外地清盘人的基本背景以及上述案件中确立的法律原则做简要介绍。
基本法律原则及背景
一般而言,香港法院在普通法下有权承认及协助外地清盘人,或者从更广泛的意义上说,有权承认及协助在外地开展的清盘程序。
夏利士法官在三宗案件的判决中,均有解释承认外地清盘人是基于国际私法 (private international law) 中的「修正普遍主义」 (modified universalism) 原则,该原则要求香港法院与展开清盘程序的主要国家 (或地区) (country of the principal liquidation) 的法院合作,确保被清盘公司的所有资产在单一的分配制度下摊分给被清盘公司的债权人。
自 2014 年起,香港法院处理了多宗搁置或押后香港清盘程序的申请,这些申请主要是由被清盘的离岸香港上市公司的注册地法院委任的低度干预的临时清盘人 (soft-touch provisional liquidators) 作出的。通常在香港的清盘程序开始后,这些离岸公司便会向其注册地法院申请清盘并委任低度干预的临时清盘人。然后,它们会申请搁置或押后香港的清盘程序,理由是香港法院应尊重离岸法院 (offshore court),协助处理离岸法院发出的请求书 (letter of request) ,以示司法礼让 (judicial comity)。
根据夏利士法官的观察,从表面上来看,这些申请主要是为了在注册地及香港两个司法管辖区一同推行债务重组安排 (scheme of arrangement) 以协助离岸公司进行债务重组。可是,鉴于这些离岸公司通常缺乏实际 (realistic) 的债务重组前景,这些申请经常被利用来阻挠或拖延合法开展的香港清盘程序。基于这一背景,夏利士法官在以下案件中就香港法院处理跨境清盘协助申请确立了最新的法律原则。
01
五龙电动车集团有限公司案
[2020] HKCFI 2931
五龙电动车集团有限公司 (下称「五龙公司」) 是一家百慕达注册的香港上市公司。在2020年7月,由于财务困难,五龙公司在百慕达进行清盘,而五龙公司的百慕达临时清盘人向香港法院申请,当中包括承认百慕达的临时清盘人身份并搁置香港的清盘程序的申请。
夏利士法官裁定,香港法院承认离岸临时清盘令并不会当然导致香港的清盘程序遭搁置,若五龙公司有意申请搁置香港的清盘程序,五龙公司应另外向香港法院公司法庭的法官申请指令。香港法院会视乎具体案情,包括 (a) 离岸低度干预的临时清盘是否可被视为集体破产程序(collective insolvency process),及 (b) 搁置会否违反吉布斯规则 (Gibbs Rule)(即外国债务人的债务除非根据有关法律得到解除,否则不会解除该债务),从而对香港的清盘程序做出案件管理指令 (case management directions)。
02
林达控股有限公司案
[2021] HKCFI 622
在本案中,林达控股有限公司 (下称「林达公司」) 是一家百慕达注册的香港上市公司,而债权人先在香港提出了清盘呈请。随后,林达公司在百慕达取得了低度干预的临时清盘令及请求书,以反对香港的清盘呈请。夏利士法官在考虑了过往香港及英国法院案例中采取的传统立场 (orthodox position) ,即只承认在注册地获委任的外地清盘人之后,认为香港法院不应再僵化地坚持这一传统立场。夏利士法官认为,香港法院应采取符合「香港特别行政区及内地的商业实践 (commercial practice)」的方法来处理承认及协助外地清盘人的问题。
夏利士法官指出,香港商界都有个共同特点,就是虽然使用在离岸司法管辖区注册的控股公司,但这些公司跟相关的离岸司法管辖区并无联系 (connection),所以该些司法管辖区经常被称为「信箱」(“letterbox”) 管辖区。
夏利士法官进一步强调,传统立场现时缺乏灵活性、存在限制、不符合商业惯例,对香港不利。相反,他认为香港法院应采取的新立场是,承认于公司主要利益中心 (centre of main interest, “COMI”) 或与公司有足够紧密联系的司法管辖区获委任的清盘人。
对于确立进行清盘程序的主要司法管辖区的潜在争议,夏利士法官订立了下列法律原则:
(1) 一般来说,公司的注册地应是公司清盘的司法管辖区;实际上,该司法管辖区将决定摊分公司资产给债权人的制度。
(2) 但是,如果主要利益中心在其他地方,法院则需要考虑其他因素包括:
(a) 公司是否为控股公司,如果是,集团结构是否需要以注册地为主要司法管辖区从而能够更有效地清盘或重组集团。
(b) 考虑到公司与主要利益中心联系的强度,将注册地置于优先地位 (primacy) 不现实 / 人为强加 (artificial) 的程度。
(c) 债权人的意见。
(判决原文如下:
(1) Generally, the place of incorporation should be the jurisdiction in which a company should be liquidated; in practice this means it will be the system for distributions to creditors.
(2)However, if the COMI is elsewhere regard is to be had to other factors:
(a) Is the company a holding company and, if so, does the group structure require the place of incorporation to be the primary jurisdiction in order effectively to liquidate or restructure the group.
(b) The extent to which giving primacy to the place of incorporation is artificial having regard to the strength of the COMI’s connection with its location.
(c) The views of creditors.)
夏利士法官认为,如果一家公司的主要利益中心跟其注册地 (为离岸司法管辖区) 不同,在大多数情况下,在主要利益中心管理清盘程序更为有效,并能够更好反映现实。考虑到林达公司的主要业务、债权人、股东及资产都在内地和香港,而在百慕达法院任命低度干预的临时清盘人或聆讯时,未有证据显示林达公司存在可信的债务重组方案,夏利士法官认为这样的低度干预临时清盘是有问题的,并裁定在香港清盘林达公司。
03
平安证券集团 (控股)有限公司案
[2021] HKCFI 651
与林达公司的情况相似的是,平安证券集团 (控股) 有限公司 (下称「平安证券」) 也是一家百慕达注册的香港上市公司,而债权人先在香港提出了清盘呈请。随后,平安证券在百慕达取得了低度干预的临时清盘令及请求书,以反对香港的清盘呈请。在应用五龙电动车集团有限公司案 及 林达控股有限公司案 的法律原则后,夏利士法官总结,当有一家外地注册公司在香港申请清盘,并在其注册地申请了低度干预的临时清盘后,试图申请押后香港的清盘程序以争取时间规划重组及推行债务偿还安排,香港法院是不会自动把注册地低度干预的临时清盘优先于香港的清盘呈请的。然而,考虑到平安证券预计在短时间内可以向法庭展现债务重组方案的进展,夏利士法官批准押后两个月后再处理清盘呈请。
总结
从这三宗案件夏利士法官的判决中,我们可以预期香港的跨境清盘协助领域将会开启崭新及健康的篇章:-
(1) 香港法院会倾向及很可能会以公司的主要利益中心来确定是否承认获委任的清盘人并提供协助。
(2) 香港法院在考虑是否对外地低度干预的临时清盘人提供协助以及协助的具体程度时,将会更加小心审视案件的实际操作及各项事实背景的因素。。
(3) 香港法院会严格审查基于外地低度干预临时清盘程序而作出的搁置或押后香港的清盘程序的申请 ,除非香港法院确信这些公司确实有务实的重组前景,否则不会轻易批准这些申请。
本文由本所合伙人,诉讼及争议解决部主管徐凯怡律师和黄晊晄律师撰写。若阁下想了解更多详情,请联络本所徐凯怡律师 (heidichui.office@sw-hk.com)。
于本文中提供的一切资料仅供参考,不构成任何法律意见,资料亦受制于适用规定及法例不时的更新与修改。若需取得相关法律意见,须咨询法律顾问。