最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
近日, 本所合伙人曾浩贤律师接受路透北京采访, 在《天齐锂业赴港上市还债翻身,锂价飙涨春风还能吹多久?》的报导中, 分享了他对企业借助香港上市来募资还债的见解。
在锂价飙涨下,中国电池级碳酸锂供应商–天齐锂业(002466.SZ)近日再度赴港上市, 成功募资逾百亿港元缓解债务压力, 并一举夺得港股今年以来最大IPO。曾律师接受路透北京的采访, 其中指出”借助上市募资来还债的案例通常难过审, 如果大部分募集资金并非用于扩展公司业务、发展新的增长点, 港交所对公司可持续发展会有担忧。”
如阁下有任何查询或想了解更多详情, 请联络本所合伙人曾浩贤律师。
2022年7月8日,本所合伙人张源辉律师获深圳上市公司协会邀请,为其主办的「“星耀鹏城&香蜜湖加速器” 境外上市研修班第三课: 境外上市法律问题及案例解析」担任演讲嘉宾,讲解香港特殊目的收购公司(「SPAC」)的上市新机遇。
本所合伙人张源辉律师
本次研讨会由深圳市中小企业服务局、福田区金融工作局、深圳上市公司协会、香蜜湖(深圳)产融创新/上市加速器共同合办,吸引了超过60位拟上市企业高管参加。
本所合伙人张源辉律师以「香港SPAC上市新机遇」为题,深度解读了香港SPAC上市制度的投资优势、制度规则、SPAC上市及SPAC并购交易(「De-SPAC」)的流程要求等,并就香港SPAC上市与世界各地的差异进行了详细对比,突出了香港的地理位置及完善的投资制度之投资亮点。最后,他透过对香港SPAC上市典型案例分析,具体阐述香港SPAC上市的执行要点。
本次研讨会获得了学员们的高度评价,表示受益匪浅。
关于香蜜湖(深圳)产融创新/上市加速器
香蜜湖(深圳)产融创新/上市加速器是以2018年深圳市人民政府与深圳证券交易所《战略合作框架协议》为指引,由深圳证券交易所与福田区人民政府发起共建,深圳上市公司协会运营的拟上市梯队企业专业服务平台。
如阁下想了解更多详情,请联络本所合伙人张源辉律师。
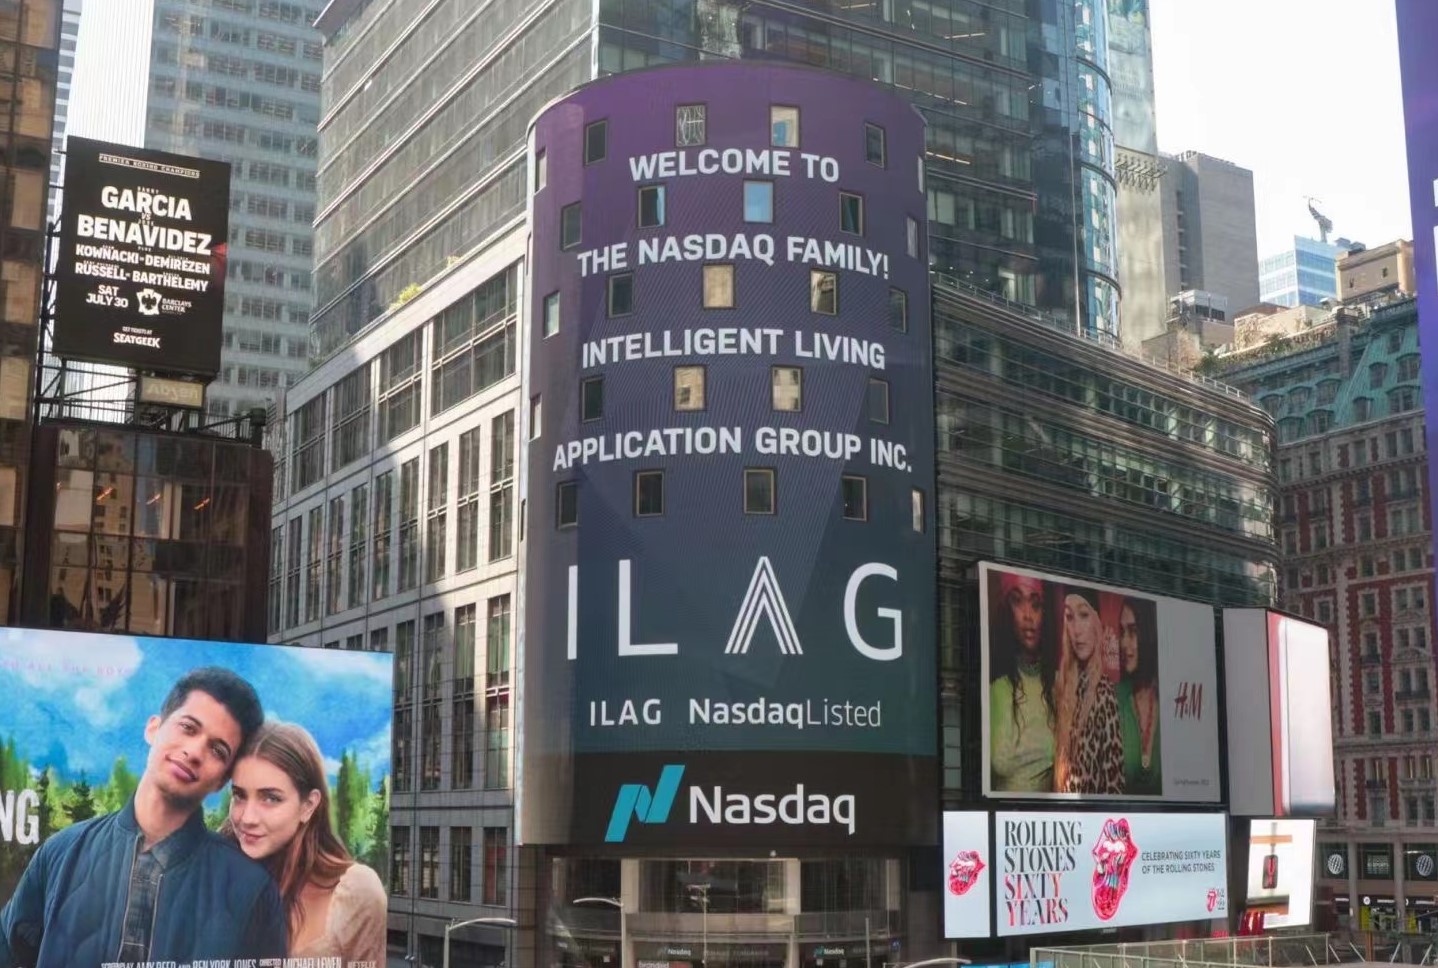
本所作为Intelligent Living Application Group Inc. (NASDAQ: ILAG) (“Intelligent Living”) 的香港法律顾问,协助Intelligent Living于2022年7月13日于美国纳斯达克资本市场成功挂牌上市。Intelligent Living共发行5,060,000普通股,每股价格为4.00美元,是次股份发售共集资约20,240,000美元。
Intelligent Living是香港一家机械锁制造商,专门生产及销售机械锁具,目前美国和加拿大为他们的主要市场。通过持续性的产品改良及多样化研究,从2000年开始,Intelligent Living所发行的产品都符合美国国家标准协会 (ANSI) 由建筑商硬件制造商协会 (BHMA) 为 ANSI 制定的 2 级和 3 级标准,也获取了ISO9001质量保证证书。Intelligent Living 不断投资自家原创设计的自动化产品线、新工艺和开发包括智能锁在内的新产品。
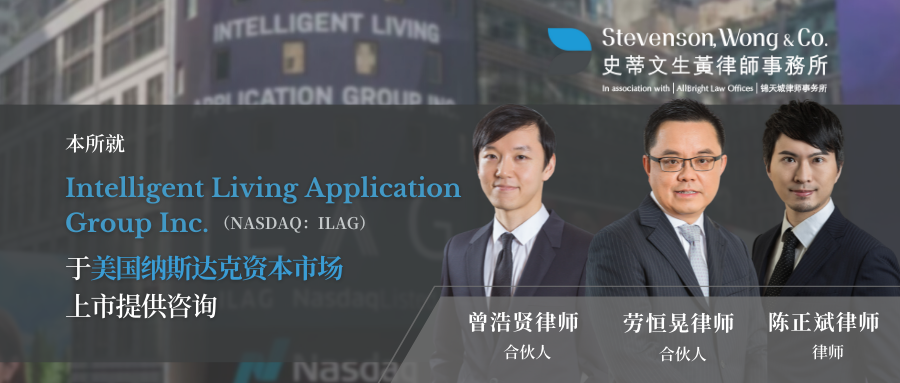
本所合伙人劳恒晃律师、合伙人曾浩贤律师及陈正斌律师担任Intelligent Living在纳斯达克上市的香港法律顾问,为Intelligent Living提供全面的香港法律服务。
如阁下有任何关于此交易的查询或想了解更多详情,请联络本所劳恒晃律师或曾浩贤律师。
简介
财经事务及库务局于2021年5月1日发布打击洗钱及恐怖分子资金筹集规管的立法建议的咨询总结(「咨询总结」)1(有关详情,请参考本所的新闻简讯)。 其后,政府在2022年6月24日在宪报刊登《2022年打击洗钱及恐怖分子资金筹集(修订)条例草案》(《修订条例草案》)2, 以透过修订《打击洗钱及恐怖分子资金筹集条例》(第615章)(《打击洗钱条例》)3 加强香港打击洗钱及恐怖分子资金筹集的监管制度。修订条例草案旨在设立虚拟资产服务提供者发牌制度和贵金属及宝石交易商注册制度,从而规定这两个行业须实行打击洗钱及恐怖分子资金筹集的法定责任。修订条例草案于2022年7月6日提交立法会进行首读。本文主要讨论虚拟资产服务提供者发牌制度。
涵盖范围
根据《修订条例草案》,经营虚拟资产交易所,即透过电子设施方式,提供符合以下说明的服务——
(b)在该项服务中,客户款项或客户虚拟资产由提供该项服务的人直接或间接管有。
任何人士若经营(或显示自己经营)提供任何虚拟资产服务的业务,或向公众积极推广在香港提供的指明服务,则须向证监会申领牌照。申请人均须符合适当人选的评定准则和遵守打击洗钱及恐怖分子资金筹集及其他方面的规定。
虚拟资产的涵义
根据《修订条例草案》,虚拟资产将被《打击洗钱条例》定义为符合以下说明的加密保护数码形式价值——
具备证监会订明属虚拟资产的其他特征;
或——
符合以下说明的数码形式价值,不包括在虚拟资产的定义之内—— 4
发牌条件
为确保证监会能有效地监控持牌虚拟资产服务提供者的运作,合资格的申请人士须为在香港成立并以香港为固定营业地点的公司,或在其他地方成立但在香港根据《公司条例》(第622章)注册的公司。
此外,证监会仅可在信纳以下条件获符合的情况下,向申请人批给牌照——
如有违规事宜,负责人员需承担个人责任。只有获批准隶属持牌提供者的持牌代表可就该提供者经营提供虚拟资产服务的业务,代该提供者执行受规管职能。持牌代表须属就虚拟资产服务获批给牌照的适当人选并符合相关资格条件。
投资者保护
发牌制度生效初期,持牌虚拟资产服务提供者只可向专业投资者提供服务5 。 证监会很可能将此条件列为牌照条件,为扩充持牌虚拟资产服务提供者的服务范围保留空间和弹性,日后可让虚拟资产交易所为零售投资者提供服务。
证监会亦会考虑牌照申请人的公司及管理架构和业务稳健程度。此外,《修订条例草案》更列出证监会可对牌照施加关于风险管理的政策及程序、预防市场操控及违规活动、打击洗钱及恐怖分子资金筹集政策及程序、财务汇报及披露、虚拟资产被纳入及交易政策和网络安全等事宜的条件6 。
证监会的权力
《修订条例草案》赋予证监会广泛的权力以监督持牌虚拟资产服务提供者。其监察权力包括进入持牌者及其有联系实体的业务处所等作例行视察7、 查阅和复制任何指明业务纪录,或以其他方式记录该等纪录的细节8、 调查违规事宜、对违规持牌者采取纪律处分行动9及委任核数师审查和审计持牌提供者或其任何有联系实体的帐目及纪录10。
若有需要,证监会亦有权就任何持牌提供者或其任何有联系实体而施加禁止或要求11。 证监会可限制或禁止持牌提供者或其任何有联系的实体订立交易12, 和限制或禁止相关提供者处理及处置财产13。
主要罪行
完善及修改打击洗钱及恐怖分子资金筹集的规例为香港建立了新的执行机制,以监督受监管的虚拟资产交易活动。
任何人不得无牌经营(或显示自己经营)提供任何虚拟资产服务的业务,或向公众积极推广在香港提供的指明服务。任何人无合理辩解而违反上述条例即属犯罪,一经循公诉程序定罪,可处罚款 $5,000,000及监禁7年,如属持续的罪行,则可就罪行持续期间的每一日,另处罚款 $100,000;或一经循简易程序定罪,可处罚款$500,000及监禁2年,如属持续的罪行,则可就罪行持续期间的每一日,另处罚款$10,000。
过渡安排
《修订条例草案》提供自发牌制度实施后(即2023年3月1日)起计12个月的过渡期以协助虚拟资产服务提供者提交申请或结束业务15。 过渡安排适用于原有提供者,即在紧接2023年3月1日前,正于香港提供虚拟资产服务的法团。
原有提供者可在首9个月内提出申请寻求获发牌提供虚拟资产服务,并向证监会作出确认,该法团会在被当作获发牌时遵守适用于持牌提供者的规管性规定;及已作出安排,确保该法团遵守适用的规定。申请待决期间,法团申请人将被当作持牌提供者。
《修订条例草案》授权证监会向不合适的申请人发出书面通知,告知该法团将不获发牌。该申请人须在首12个月届满时结业。
因此,有意进入香港市场的虚拟资产服务提供者应确保在《修订条例草案》生效前尽快在香港营运,以受惠于过渡期的安排。
分析与启示
虽然立法会参考资料摘要和《修订条例草案》没提及稳定币,该等加密资产似乎有被虚拟资产的涵义概括在内。值得一提的是,谘询总结中虚拟资产的定义并未包括提供权利、资格或投票权等要素(现已包含在《修订条例草案》内)。这扩大了服务提供者发牌制度所涵盖的虚拟资产的范围。
我们注意到,非同质化代币 (Non-Fungible Tokens,NFTs)最终是否被定义为虚拟资产取决于具体实质情况,应考虑它的实体性质,而不仅是它表面上的形式。NFT项目有时可能涉及去中心化自治组织(Decentralized Autonomous Organization ,DAO),一个由社群(即NFT持有者)主导的组织,赋予成员对其发展方向进行投票和决策的权利。与DAO相关的代币授予成员管治及投票的权利,属治理型代币,很有可能会被《修订条例草案》中虚拟资产的定义所涵盖。因此,服务提供者必须适当地识别他们处理的资产的性质,以确定他们是否需要申请成为持牌虚拟资产服务提供者。
值得注意的是,《修订条例草案》的监管范围与证监会在2022年6月6日发布有关 NFT的首则具体声明16相符——若NFT纯属收藏品的数码形式,则与其相关的活动不属于证监会的监管范围。
虽然目前某些NFT可能无法被虚拟资产的定义所涵盖,但《修订条例草案》赋予财经事务及库务局局长可借于宪报刊登的公告将特定数码形式价值规定为虚拟资产的权力,从而扩大虚拟资产的概括范围。
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师。张源辉律师谨此感谢卢建华实习律师和黄希愉小姐(实习生)对本新闻简讯的贡献。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
1 财经事务及库务局于2021年5月1日发布打击洗钱及恐怖分子资金筹集规管的立法建议的咨询总结(「咨询总结」)
2《2022年打击洗钱及恐怖分子资金筹集(修订)条例草案》(《修订条例草案》)
3《打击洗钱及恐怖分子资金筹集条例》(第615章)
4《修订条例草案》第53ZRA(2)条
5 立法会参考资料摘要《 2022年打击洗钱及恐怖分子资金筹集(修订)条例草案》,第·6段
6《修订条例草案》第53ZRK(5)条
7《修订条例草案》第 2 部——第 2 分部第11(1B)(a)条
8《修订条例草案》第 2 部——第 2 分部第11(1B)(b)条
9《修订条例草案》第53ZSO条
10《修订条例草案》第53ZSG条
11《修订条例草案》第53ZSX 条
12《修订条例草案》第53ZSY条
13《修订条例草案》第53ZSZ条
14《修订条例草案》第53ZRD条
15《修订条例草案》,附表 3G,第 2 部
16 证券及期货事务监察委员会于2022年6月6日发布的新聞稿 ——《證監會提醒投資者注意非同質化代幣的相關風險》
立法背景及引言:
本港律师现时处理诉讼案件主要是按时收费。根据现行相关法例、行为操守的守则, 以及普通法下禁止包揽诉讼和助讼的法则,律师目前不得就争讼事务与当事人订立按条件收费或按判决金额的收费安排,即一般「不成功、不收费」的讼费安排为不合法的。
但这局面将会在仲裁案件方面迎来突破性的进展。香港特区政府在2022年3月25日将《2022年仲裁及法律执业者法例 (与仲裁结果有关的收费架构) (修订) 条例草案》(简称“《条例草案》”) 刊登宪报,在同月30日提交立法会,《条例草案》经三读表决通过后,《2022年仲裁及法律执业者法例 (与仲裁结果有关的收费架构) (修订) 条例》(简称“《条例》”)自2022年6月30日起正式实施。
《条例》旨在修订《仲裁条例》及《法律执业者条例》,以订定在仲裁案件采用与结果有关的收费架构 (Outcome related fee structures (简称 “ORFS”) ) 的协议之有效性及可强制执行性,并准许律师就在香港及香港以外地方进行的仲裁采用以下三类ORFS协议。
《条例》亮点:
《条例》主要采纳香港法律改革委员会于2021年12月发布报告书中的建议,并提出3种容许律师与当事人订立的ORFS协议:包括 (1) 按条件收费模式 (Conditional Fee Agreement),(2) 按损害赔偿收费模式 (Damages-based Agreement) 及 (3)混合式按损害赔偿收费模式 (Hybrid Damages-based Agreement)。
1.按条件收费协议 (「成功先收费」及/或「不成功,低收费」模式)
按条件收费协议大概细分为两种模式。
「成功先收费」的安排是指,律师在法律程序过程中不收取费用,只有当事人在该事宜中取得成果的情况下(如当事人索赔成功),该律师才可以就该事宜收取「成功费用」。
另一种「不成功、低收费」的安排即是指,律师在法律程序过程中按惯常收费率或折扣收费率收取费用,如当事人索赔成功,其向律师支付一笔额外的「成功费用」。
就以上两种安排而言,「成功费用」的数额既可以是由双方议定的固定金额,也可以按照法律程序过程中所收取费用的某个百分比额外计算。
2.按损害赔偿收费协议 (「不成功,不收费」模式)
在按损害赔偿收费协议底下,只有当事人在该法律程序中取得「财务利益」的情况下,其律师才可以就该事宜收取费用(简称“DBA费用”)。
简单而言,如当事人的案件败诉,其律师将不收取费用,即「不成功,不收费」。如当事人获得胜诉,根据按损害赔偿收费协议,其律师的收费则参照法律程序的结果计算,如当事人在仲裁中获判给或讨回的款额的某个百分比。
3.混合式按损害赔偿收费协议(「不成功,低收费」模式)
混合式按损害赔偿收费协议结合了「按条件」及「按损害赔偿」两种模式。律师不但可以就其所提供的法律服务收取费用(一般按折扣收费率收取),并在当事人索赔成功时,另收取额外按损害赔偿收费协议费用。
《条例》范围及披露要求:
值得关注的一点为,《条例》始终围绕仲裁程序而定,仅适用于以香港和香港以外的地方为仲裁地的仲裁,其适用性并未伸延至包括民事或刑事诉讼程序,因此助讼和包揽诉讼在本港仍然禁止。另外,《条例》亦明确订明,仲裁ORFS协议在人身伤害申索的范围内应属无效且不可执行。
同时,《条例》也就仲裁ORFS协议订立及完结需作的披露做出相关规定。如果当事人与其律师订立了ORFS协议,《条例》要求该律师须在仲裁展开时或在该ORFS协议订立后的15日内,向仲裁的其他每一方及仲裁机构发出书面通知,说明 (i) 已订立ORFS协议的事实,以及 (ii) 当事人的姓名或名称。
相关规则及实务守则:
值得注意的是,虽然《条例》已就容许律师与当事人订立的ORFS协议的大方向定局,但相关细节及ORFS协议条款仍有待司法机构及相关业界人士进一步商讨及敲定。《条例》第98ZL条明确订明 「咨询机构」 可就仲裁ORFS协议订立一般条款及各ORFS 协议个别订立指定条款(如律师可收取当事人财务利益作DBA费用的上限等),以利便有效施行《条例》。另外,《条例》第98ZM条亦明确表示,「授权机构」可就仲裁ORFS协议发出实务守则。
业界要密切留意有关ORFS协议规则及实务守则的最新发展,以了解《条列》的实际操作。
點评
随着仲裁当事人对另类费用安排的需求日益增长以及其他首要仲裁地纷纷认可及容许ORFS安排,《条例》的出台无疑是香港仲裁发展史上一大突破性的进展,开创对当事人、仲裁业界以及香港三赢的局面。
ORFS协议的出现让原本因仲裁费用昂贵而却步的当事人获得更多循仲裁途径寻求公义的机会。受惠于《条例》带来的裨益,仲裁业界现有更大自由度与当事人订立收费架构及选项,从而得到更多商机。最后,对于香港而言,此修订有助香港可在公平的环境下,与其他热门仲裁地竞争,进一步提高香港作为仲裁地的吸引力,维持香港作为国际仲裁中心的地位。
本文由本所合伙人,诉讼及争议解决部主管徐凯怡律师和陆卓楠实习律师共同撰写。若阁下想了解更多详情,请联络本所徐凯怡律师。
感谢实习助理郑晓蓝同学就本文内容的背景研究作出的贡献。
于本文中提供的一切资料仅供参考,不构成任何法律意见,资料亦受制于适用规定及法例不时的更新与修改。若需取得相关法律意见,须咨询法律顾问。
一直以来,债权人若想在香港申请将一家非香港成立公司清盘,首先需要满足三项核心要求 (下文将详细列出) , 以确立香港法院有司法管辖权针对该公司颁下清盘令。近日,香港终审法院在Shandong Chenming Paper Holdings Limited v Arjowiggins HKK 2 Limited [2022] HKCFA 11一案中,进一步对其中第二项核心要求进行了澄清,明确指出在香港清盘可带来的“利益”(benefit) 要求, 不一定要来自于作出清盘命令 (making of the winding up order)的后果,亦不需要是金钱的或实体的利益,确认了由清盘呈请对债务人造成的商业压力 (leverage/ commercial pressure) 是足以满足利益要求的合法形式 (legitimate form)。

案件背景简介
本案的上诉人Shandong Chenming Paper Holdings Limited为一家分别在深圳及香港上市的内地造纸龙头企业,但在香港并无资产及/或业务。上诉人曾与答辩人Arjowiggins HKK 2 Limited (亦是本案的债权人) 于2005年期间成立合资公司,合资公司主要经营生产特种纸、装饰纸及图纸等业务。在2012年期间,答辩人就合资协议的争议在香港国际仲裁中心针对上诉人提出了仲裁,并于2015年取得了胜诉仲裁裁决 (下称「该胜诉裁决」)。随后,上诉人于2016年取得了香港法院的许可 (leave) 执行该胜诉裁决,并基于该胜诉裁决向上诉人送达了法定要求偿债书 (statutory demand)。上诉人拒绝根据法定要求偿债书偿还债项,要求香港法庭颁下命令宣告三项核心要求 (下文将详细列出) 未能符合,并禁止答辩人对其提起清盘呈请。

清盘非香港成立公司的三项核心要求
一般而言,根据香港终审法院在Kam Leung Sui Kwan v Kam Kwan Lai (2015) 18 HKCFAR 501 (又称「镛记案」) 一案中订立的原则,香港法院在依据《公司(清盘及杂项条文)条例》(第32章) 行使管辖权将非香港成立公司清盘时需要满足以下三项核心要求:
1. 有关公司必须与香港具备充分关联,但未必须在本司法管辖区内拥有资产(there must be a sufficient connection with Hong Kong, but this did not necessarily have to consist in the presence of assets within the jurisdiction);
2. 清盘令必须有合理的可能性,能够使申请者获得利益 (there must be a reasonable possibility that the winding-up order would benefit those applying for it)(在本文中统称为“第二项核心要求”或 “利益要求”);及
3. 法院必须能够对在公司资产分配中有利益的一人或多人行使司法管辖权 (the court must be able to exercise jurisdiction over one or more persons in the distribution of the company’s assets)。
在本案中,上诉人并未就应否支付该胜诉裁决下的债务提出异议,且承认本案满足上述第一及第三项核心要求。上诉人唯一的主张,便是本案未能符合第二项核心要求,即答辩人无法从香港法院颁布之清盘令中获得利益。

原讼法庭判决
原讼法庭认为,(1) 答辩人能够从清盘呈请对上诉人造成的商业压力中获得利益,且 (2) 根据案件的具体情况,法庭有理由对第二项核心要求作出适度的调整 (moderation)。考虑到清盘令的即时严重后果,原讼法庭认为答辩人可以对上诉人施加一定的商业压力,包括上诉人在香港的控制权将转移至清盘人委任的董事;自提出清盘呈请之日起的股份转让将失去效力;以及对上诉人香港上市地位的不利影响。有鉴于此,原讼法庭驳回了上诉人的申请,而上诉人随即向上诉法庭提出了上诉。
上诉法庭判决
上诉法庭维持了原讼法庭的判决,驳回了上诉。上诉法庭认为,本案确实存在合理的可能性能够使答辩人通过法院作出的清盘命令而获得利益。然而,上诉法庭并不同意原讼法庭有关第二项核心要求可以适度调整的说法。上诉人最后向终审法院提出了上诉,令有关第二项核心要求的法律原则有机会在终审法院获得审视。
终审法院判决
在终审法院的审理过程中,上诉人主要提出的理据有两点。首先,上诉人认为,核心要求是香港法院订立的司法约束,其依据是司法礼让原则 (comity) 和附带的反对治外法权的推定 (concomitant presumption against extra-territoriality),因此对核心要求的正确解读必须基于相关的限制及不干扰的原则,而接受商业压力作为合适的利益形式与司法礼让原则相悖。
再者,上诉人指出第二项核心要求一般要求认定利益是由作出清盘命令而产生的利益,该等利益的本质是财产,即金钱或可以转换为金钱的事物 (比如资产或者据法权产 (choses in action)),而非广义上的一种无形的利益。换而言之,上诉人主张呈请人需证明可藉香港法院颁下的清盘令获得实质的金钱上的回报,方可满足第二项核心要求。
司法礼让原则
然而,终审法院表示镛记案中订立的三项核心要求并非法律条文规定,因此不应以法条解读 (statutory construction) 的方式对其进行解释:这三项核心要求仅仅是香港法院在行使司法管辖权时做出的自我约束,与法院是否具备司法管辖权的问题无关。就礼让原则而言,终审法院认为,与香港的充分关联已经在第一项核心要求下得到满足 (上诉人为香港上市公司且在香港设有登记营业地点),因此任何关于方便法院 (forum conveniens) 的议题都只是香港法院在决定是否颁下清盘令时考虑的其中一个因素,而非行使司法管辖权时的重要要求。

利益要求
同时,在回顾了众多清盘案件的判例之后,终审法院拒绝接受上诉人提出的利益必须是因作出清盘令而产生的充分和实质的利益。终审法院总结认为:
终审法院进一步指出,利益不需要直接从作出清盘令而产生。由于债权人通过清盘呈请对债务人施加商业压力以追讨无争议的债务是完全合理的,清盘呈请第二项核心要求下的利益亦包括施加的商业压力 (例如本案中对上诉人在香港的上市地位的不利影响)。
终审法院同意原讼法庭和上诉法庭对于本案满足第二项核心要求的认定,亦确立了在本案中的利益是从答辩人提起清盘呈请及展开法庭清盘程序而非最后作出清盘命令产生的。基于上述的理由,终审法院驳回了上诉人的上诉。
观察及评论
本案是香港终审法院首次对清盘非香港成立公司的利益要求作出澄清,将对在香港上市的非香港成立公司产生重大影响,也为拟在香港针对非香港成立公司申请清盘的债权人提供了明确的指引。
终审法院拒绝了上诉人提出的金钱的或有形的利益限制,并明确表明有关利益的要求只是为了确保清盘程序能够起到一些实际的作用,其中包括对公司施加的商业压力 (如本案中对上诉人香港上市地位的不利影响)。终审法院在本案中对“利益”的条件采用了更为广义和宽泛的解读,确定第二项核心要求下的“利益”并不需要是金钱的或有形的,也不需要是在作出清盘令而产生的。相对而言,这一解读无疑是更容易满足的,将大大降低债权人在香港清盘非香港成立公司需要满足的门坎。在满足其他条件的情况下 (包括公司与香港的充分关联),非香港成立公司的债权人将比以往更容易透过在香港法院提出清盘呈请,对非香港成立公司施加压力,以追讨无争议的债务。
本文由本所合伙人,诉讼及争议解决部主管徐凯怡律师、卢家俊律师高级律师和黄晊晄律师共同撰写。若阁下想了解更多详情,请联络本所徐凯怡律师。
于本文中提供的一切资料仅供参考,不构成任何法律意见,资料亦受制于适用规定及法例不时的更新与修改。若需取得相关法律意见,须咨询法律顾问。