最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
引言
2022年1月28日,证券及期货事务监察委员会(「证监会」)和香港金融管理局(「金管局」)发出联合通函(「联合通函」),向有意从事虚拟资产相关活动的银行及证监会持牌中介人提供指引。
事实上,我们见证了香港的监管情况发展迅速。于2019年底,证监会推出了新的虚拟资产交易平台自愿监管框架(见本所的新闻简讯)。于2021年5月,财经事务及库务局发出了有关建立虚拟资产服务提供者发牌制度的咨询总结(见本所的新闻简讯)。最近,金管局于2022年1月中发出了关于加密资产和稳定币的讨论文件(见本所的新闻简讯)。
该《联合通函》有三个重要焦点:(a)分销虚拟资产相关产品;(b)提供虚拟资产交易服务和(c)就虚拟资产提供意见。
A. 分销虚拟资产相关产品
虚拟资产相关产品可能会被视为复杂产品,因为零售投资者可能不容易理解其内在风险。因此,分销虚拟资产相关产品的中介人应遵守以下额外适用的规定。
复杂产品的规定
中介人应遵守证监会规管复杂产品销售的规定,包括确保虚拟资产相关产品的合适性、提供最低限度的资料和警告声明。[1]
「仅限专业投资者」销售限制
被视为复杂产品的虚拟资产相关产品只应售予专业投资者[2]。例如,海外虚拟资产非衍生产品交易所买卖基金很有可能会被视为复杂产品,因此只应售予专业投资者。
然而,我们注意到现仍有少数虚拟资产相关衍生产品在获证监会指明的受规管交易所上买卖,并就交易所买卖虚拟资产衍生产品基金而言,该类基金在指定司法管辖区(包括澳大利亚、英国和美国)获相关监管机构认可或批准售予零售投资者。分销此等产品并不受制于「仅限专业投资者」限制。然而,鉴于此等产品被视为复杂交易所买卖衍生产品,中介人必须遵从有关衍生产品规定及虚拟资产知识评估的规定。
值得注意的是,《证券及期货条例》(第571章)第IV部的条文将继续适用,禁止向香港公众销售未经证监会认可的投资产品。若虚拟资产相关产品在网上平台分销,该平台必须经妥善设计,并设有适当的取揽权及控制措施,以确保遵守香港及其他司法管辖区和交易所适用的销售限制。
虚拟资产知识评估
除机构专业投资者及合资格的法团专业投资者[3]外,中介人在代表客户执行虚拟资产相关产品的交易前,应先评估该客户在投资虚拟资产或虚拟资产相关产品方面的知识。否则,中介人只能在为客户最佳利益而行事的前提下继续执行,并应向客户提供所需的培训和足够的信息,以确保客户在做出投资决定前了解虚拟资产相关产品及能够承担相关风险。
合适性规定
在考虑到客户的风险承受能力及财政状况等的前提下,中介人应确保虚拟资产相关产品的合适性,包括确保作出的建议或招揽在所有情况下都是适合其客户,并符合客户的最佳利益。中介机构还应考虑客户的净资产,以确保客户拟投资于虚拟资产相关产品的总额是合理的。
此外,中介人应对有关产品进行妥善的尽职调查,以其风险及特性、目标投资者和该产品的监管状况。对于未经认可的虚拟资产基金,意指额外对基金的组成文件、基金经理、运营及交易和保管服务提供者及各方进行尽职调查。
披露
中介人应以清晰及易于理解的方式向客户提供有关虚拟资产相关产品和其相关之虚拟资产投资的资料,并应特别就该虚拟资产提供警告声明。
衍生产品
若虚拟资产相关产品为衍生产品,中介人须依据《操守准则》第5.1A和5.3条,执行额外的认识你的客户程序,包括评估客户对衍生工具的认识,并根据客户对衍生工具的认识将其分类,以及确保客户明白该产品的性质和风险并有足够的净资产来承担风险和可能招致的损失。
提供财务通融
中介人提供任何财务通融时应采取谨慎的态度。他们应确保客户有足够财政能力履行由其以杠杆方式或保证金买卖虚拟资产相关产品所引致的责任,包括于最坏的情况下亦然。
B. 提供虚拟资产交易服务
目前,证监会和金管局只允许就第1类(证券交易)受规管活动获发牌或注册的中介人提供虚拟资产交易服务。因此,中介人在提供虚拟资产交易服务时,无论所涉及的虚拟资产是否为证券,都应遵守证监会和金管局的所有监管要求。为确保投资者得到充分保障,有意提供虚拟资产交易服务的中介人亦须遵守以下规定:
只限获证监会发牌的虚拟资产交易平台
中介人不论是通过介绍客户到有关平台进行直接交易(作为介绍代理人),或在有关平台开设综合账户(作为代理人代表客户执行指令),只可与获证监会发牌的虚拟资产交易平台[4](下称「证监会持牌平台」)合作,以提供虚拟资产交易服务。此等服务应仅提供予专业投资者。
介绍代理人
中介人作为介绍代理人,应只介绍专业投资者客户予证监会持牌平台。他们不应就介绍服务代客户向平台转发任何交易指示或持有任何客户资产。
综合账户
中介人在通过综合账户提供虚拟资产交易服务时应符合证监会作为发牌或注册条件的操守规定。其一条件为要求中介人遵从订明的条款及条件,内容如下:
1. 除《证券及期货(财政资源)规则》(第571N章)的规定外,时刻在香港维持金额相等于其按持续基准计算至少12个月的实际营运开支的速动资金盈余。
2. 只允许客户从其账户中存入或提取法定货币,而不是虚拟资产。
3. 在进行虚拟资产交易时以清晰公平而不具误导性的方式充分披露交易性质及客户可能承受的风险。
4. 不在其用来向客户提供相关虚拟资产交易活动服务的证监会持牌平台上从事虚拟资产庄家活动的业务。
5. 订立和实施防止市场操纵或违规交易活动的政策。
6. 确保其打击洗钱及恐怖分子资金筹集系统能够充分管理洗钱及恐怖分子资金筹集的风险。
C. 就虚拟资产提供意见
中介人就虚拟资产提供意见时,不论该虚拟资产的性质,皆应遵守证监会和金管局发布的所有相关监管规定。此外,该等服务的对象应只能提供予获中介人提供第1类(证券交易)或第4类(就证券交易提供意见)受规管活动服务的现有「专业投资者」客户。
就虚拟资产提供意见时,中介人须同样遵守上文「分销虚拟资产相关产品」一节中提述的规定,其包括仅限专业投资者的销售限制、虚拟资产知识评估和合适性的规定,并同时确保其建议是合适的。
过渡安排
新监管制度将立即适用于从事与虚拟资产相关活动的新市场参与者。对于正提供虚拟资产相关活动予客户的中介人,在新监管制度全面实施之前过渡期为6个月。
分析与启示
尽管虚拟资产于世界各地愈趋普及,但全球监管体系很大程度上依然参差不齐。鉴于市场对虚拟资产相关产品的兴趣日益浓厚,我们认为该《联合通函》为正参与或有意向分销虚拟资产相关产品或提供虚拟资产交易服务的中介人再进一步提供了清晰和明确的监管制度。事实上,《联合通函》确实体现了中介人分销虚拟资产相关产品的主要规定,如复杂产品、「仅限专业投资者」、虚拟资产知识测试和衍生产品规定及其相互作用和实践。此外,证监会和金管局已表明其基本立场,规定只有第1类受规管活动持牌或注册中介人才可提供虚拟资产交易服务。
我们希冀香港可以利用其作为全球领先国际金融中心的地位和专业知识,发展其新兴的金融科技生态系统。该证监会和金管局发出的《联合通函》,连同财经事务及库务局发布的虚拟资产服务提供者发牌制度的建议,以及金管局关于加密资产和稳定币的讨论文件,皆为的措施以建立一个有足够保护和保障的监管体系,其中投资者、虚拟资产运营商、中介人和其他利益相关者可从大框架上探究及运用虚拟资产和区块链技术。
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师和刘咏琳律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
[1] 请参阅下文标题为「合适性规定」和「披露」的小节中的进一步讨论。
[2]「专业投资者」的定义见《证券及期货条例》附表1第1部第1条。
[3]《证券及期货事务监察委员会持牌人或注册人操守准则》(《操守准则》)第15.2段将「机构专业投资者」界定为属于《证券及期货条例》附表1第1部第1条「专业投资者」的定义第(a)至(i)段所指的人士。「合资格的法团专业投资者」指已通过《操守准则》第15.3A段的评估规定及完成第15.3B段的程序的法团专业投资者。
[4] 在2019年实施的虚拟资产交易平台监管框架下,依据《证券及期货条例》第116条获发牌的虚拟资产交易平台。
本所作为全球精英律所网络INTERLAW 自1982年之创始成员和唯一的香港代表,谨此祝贺INTERLAW 再度荣登《钱伯斯大中华区法律指南2022》领先律师事务所网络排名中的最高等级 “第一等” (Band One)。

《钱伯斯》如此评价 INTERLAW:“一个庞大的专业人士网络,为整个亚太区的客户提供跨境支持。这个强大的联盟通过区域和年度会议,促进成员之间的关系和知识共享。此外,该联盟亦鼓励成员组成不同的专业范畴委员会,并藉此为跨司法管辖区提供不同的特定专业知识。其成员的质量通过同行评价得到保证,新成员将获分配导师带领,而现有的成员则透过定期举办之网络研讨会来建立关系、并分享见解。”
关于INTERLAW
INTERLAW 是一个全球的精英律师事务所网络,由遍布全球 150 个城市的顶级律师事务所组成。该网络以其悠久的客户服务质量,以及强大的专业律师和客户关系而著称。 多年来,INTERLAW不断完善其提供的全球法律服务,无论客户想在世界的哪个地方开展业务,INTERLAW均会提供无与伦比的高质量法律建议。
透过全面的尽职调查过程,INTERLAW的成员均为拥有无可挑剔的专业和道德水准而享有盛誉的全方位服务律师事务所。
如阁下有任何查询或想了解更多详情,请联络本所郑炎潘律师 。
史蒂文生黄律师事务所的私人客户团队及其主管合伙人傅景元律师很荣幸再度获国际权威法律评级机构钱伯斯(Chambers and Partners) 的认可, 在2022 年大中华区法律指南中荣列以下榜单:
● 家庭/ 婚姻 (国际律师行)
钱伯斯的评论:
史蒂文生黄律师事务所拥有扎实的家事法团队,善长处理复杂及具争议性的高资产事务,并且在辅助救济案件方面尤其熟练。除了就离婚法提供咨询外,该团队还精通遗产传承规划、遗嘱认证申请和监护权问题。此外,在非争议性方面如婚前和婚后协议等的成绩亦为显著。
强项:
一个“广受赞誉的团队,拥有非常受人尊敬的律师”,一位同行表示:“他们直截了当,并很好地保护了他们的客户。”
● 杰出律师 – 傅景元律师 | 家庭/ 婚姻 (国际律师行)
钱伯斯评论:
(傅景元律师) 因其处理家庭和婚姻事务的专业知识而广受认可。她经常被客户寻求就婚后的财务和子女问题,以及为信托和遗产事务提供建议。一位受访者表示:“她曾处理很多棘手的案件,受到高度尊重。”
关于钱伯斯
钱伯斯以其客观、严谨的特点而著名,是全球客户寻求高端法律服务值得信赖的权威参考,被广泛视为法律界最重要的评级标准之一业界基准。其专责研究团队独立调研在过去一年中对大中华区诸多法律领域进行市场数据分析、对大量公司法务和律所律师进行调研访谈,评选出的顶尖律师事务所和知名律师榜单。
如有任何查询,请联络本所合伙人及SW私人客户部主管傅景元律师和林颖诗律师,或查看钱伯斯大中华区法律指南 (只提供英文版本)。
本所合伙人、诉讼及争议解决部主管徐凯怡律师,再度获香港特别行政区财经事务及库务局局长委任为香港会计师公会 (HKICPA) 纪律小组的成员之一,任期由2022年2月1日起为期两年。
HKICPA是香港唯一法定专业会计师注册组织,拥有超过四万名会员,专责培训、发展及监管本港的会计专业,以及处理会计师注册及颁发执业证书事宜。纪律小组之成员由财经事务及库务局局长依据行政长官授权委任的专业人士组成。
我很荣幸获财经事务及库务局局长和HKICPA的信任和支持,并会继续致力履行有关公职。
徐律师是仲裁员,为少数获取认可进入香港律师会仲裁员名册的仲裁员。另外,徐律师是香港国际仲裁中心、中国国际经济贸易仲裁委员会、上海国际仲裁中心、深圳国际仲裁院、海南国际仲裁院(海南仲裁委员会)、上海仲裁委员会、南京仲裁委员会、广州仲裁委员会、宁波仲裁委员会、合肥仲裁委员会及廊坊仲裁委员会的仲裁员。她亦是香港国际仲裁中心,香港律师会及土地审裁处(建筑物管理案件)的认可调解员,英国特许仲裁司学会院士,同时也是婚姻监礼人。徐律师亦是中国司法部委任的中国委托公证人。
此外,徐律师获委任为中国仲裁法学研究会房地产仲裁研究专业委员会特邀研究员。徐律师亦获香港终审法院首席大法官马道立委任为律师纪律审裁团之执业律师委员。
(English) With the recent escalation of cybercrime and internet scams, we have handled a wide range of asset tracing and recovery actions domestically and internationally. As time is of the essence, there always is the risk that the misappropriated assets would be dissipated quickly. To advise our clients taking out costs-effective applications for Mareva and/or proprietary injunction and/or banker’s trust orders against the fraudsters in a timely manner with further assets tracing, if necessary, we have assisted our clients recovering the stolen monies by and large in the current legal system.
Traditionally, upon receipt of any victim’s Suspicious Transaction Report (“STR”) or police report, the Joint Financial Intelligence Unit (“JFIU”) of the HK Police Force (“HKPF”) may issue a Letter of No Consent (“LNC”) to the relevant financial institution(s), pursuant to which the recipient should stop further disposal of the misappropriated assets. A financial institution disregarded the LNC and allowed the assets to be transferred out of the account would be liable for an offence under Section 25 of the Organised Serious Crime Ordinance, Cap. 455 (“OSCO”).
However, in a recent Hong Kong case Tam Sze Leung & Ors v Commissioner of Police [2021] HKCFI 3118, the Court of First Instance on 30 December 2021 held that the LNC regime is unlawful.
Brief Facts
Four Applicants, who had a total of 12 bank accounts maintained in several banks in Hong Kong, were found unable to withdraw funds from their accounts since around December 2020. Upon making enquiries with the banks and the Commissioner of HKPF (“the Commissioner”), the Applicants were informed that they were under investigation by the Financial Investigations Division of Narcotics Bureau in relation to an indicatable offence of dealing with property known or believed to represent proceeds under Section 25 of the OSCO.
It transpired that the Applicants were suspected of having involved in a money-laundering scheme and were under investigation by the Securities and Futures Commission (“SFC”) since 2019. In November 2020, the JFIU notified the relevant banks about their investigations, procured them to file STRs and informed them that LNCs would be issued soon. As per the JFIU’s request, each of these banks filed their STRs and received LNCs from the JFIU. All the relevant bank accounts were then frozen. The LNCs were maintained for the next 10 months until the restraint orders against the Applicants and the said accounts were awarded by the Court.
Court’s Decision
The Applicants raised six grounds to challenge the LNC regime and three of them were successful, namely (i) ultra vires, (ii) not prescribed by law and (iii) lack of proportionality.
(i) Ultra vires
The Court accepted that the LNC regime might contribute to the overall objectives of the OSCO when the Forces Procedure Manual (“FPM”) and the Police’s internal guidelines set out the procedures to comply with for the issuance of LNCs. However, looking at the language of Section 25A(2)(a) of the OSCO, the Court agreed with the submissions made by the Applicant’s Counsel that it was implausible that the legislature could have intended to enact the secret, informal and unregulated asset freezing power which the Commissioner asserted to be enjoyed under the LNC regime.
As the Court decided that using the express provision relating to LNC under Section 25A(2)(a) of the OSCO for securing an informal and unregulated freezing of assets was to use that power for a purpose other than that for which it was supplied, the Court held that the LNC regime was ultra vires OSCO.
(ii) Not prescribed by law
The Court held that the LNC regime was not ‘prescribed by law’. The requirements for the concept ‘prescribed by law’ include the law should be adequately accessible and formulated with sufficient precision to enable citizens to regulate their conduct. In the present case, there was insufficient clarity as to the scope of the power under the LNC regime and the manner of its exercise, together with inadequate effective safeguards against abuse under the OSCO and the FPM, the Court concluded that the LNC regime was not prescribed by law.
(iii) Lack of proportionality
The Court accepted that there was a legitimate purpose for the LNC regime to deter criminal activity by restricting access to the proceeds of crime. Nonetheless, the LNC regime operated without temporal limitation but only having been observed with intermittent internal review and lacking of proportional assessment on the reasonable length of its operation, the Court did not consider that a reasonable balance had been struck between the necessity to combat money laundering and one’s right to the use of property under Article 105 of the Basic Law. Therefore, the Court held that the LNC regime failed in the proportionality assessment.
Analysis and Takeaways
In Tam Sze Leung, the Court accepted that although the Commissioner was free to express or report suspicious transactions after its ongoing investigations to financial institutions so as to take all steps which appeared necessary for keeping peace, preventing crime and protecting property from criminal actions, the Court was reluctant to uphold the LNC regime which would violate to our current laws. Be that as it may, we trust that the relevant financial institutions will continue at the moment to follow the LNC regime unless there is any new development in the Hong Kong legislation catching up with the ratio herein.
Moreover, Tam Sze Leung does not affect the obligations of the bankers under Sections 25 and 25A of OSCO. The bankers are still obliged to closely monitor any suspicious accounts and to file STRs where appropriate. It is prudent for the bankers to ensure effective anti-money laundering policies and mechanisms, which have to be in place and to keep a good record of all the documentation and evidence in support of their decision to restrict or freeze any suspected accounts. We recommend the bankers to regularly review their decisions on freezing the suspected accounts and to check with the law-enforcing authorities in response to any changes or updates in circumstances.
The full impact of Tam Sze Leung remains to be seen, pending the relief to be granted by the Court to the Applicants and the potential appeal of the decision by the parties. In addition, the constitutional problems identified in this case are yet to be resolved or addressed through legislative amendment or enactment. With the uncertain development of the LNC regime, for now, it is advisable for the victims of commercial crimes to apply for relevant injunctions and/or appropriate court orders to stop any dissipation of funds as early as possible.
This article is authored by Ms. Milly Hung, Partner, Mr. Michael Lau, Senior Associate and Mr. Warwick Tam , Associate of Litigation Department of Stevenson, Wong & Co. If you have any problem in relation to this matter, please contact Ms. Milly Hung on (852) 2533 2561 or email to millyhung.office@sw-hk.com.
This article is for information purposes only. Its content does not constitute legal advice and should not be treated as such. Stevenson, Wong & Co. will not be liable to you in respect of any special, indirect or consequential loss or damage in relation thereto.
权威法律媒体《商法》(China Business Law Journal)近日公布了2021年度 The A-List 法律精英名册,本所合伙人劳恒晃律师和徐凯怡律师凭借卓越的专业实力和客户及业界之认可,荣登 “中国业务-优秀国际律师100强” 榜单。
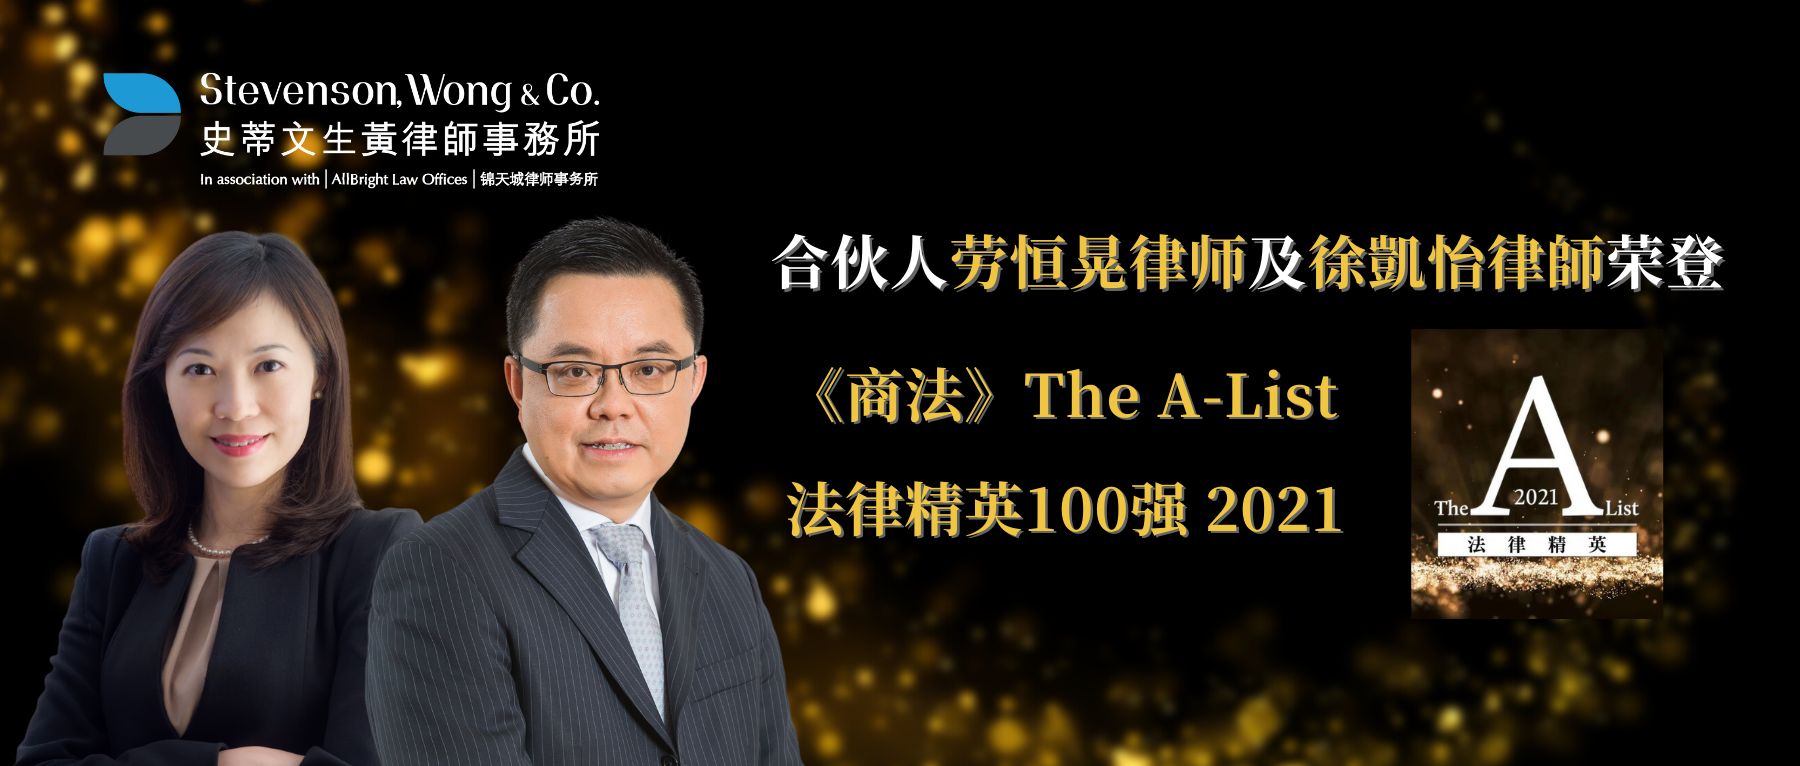
《商法》向中国和全球的企业法务及众多中外顶尖律师事务所的合伙人发出了调查邀请,听取业界的评价和客户之回馈,并结合多年来对中国法律服务市场的观察与分析,最终从数以千计的反馈中甄选出200位中国业务优秀律师,其中100位来自中国所,100位来自外资所。
很荣幸能连续三年获《商法》推荐。尽管过去一年市场持续受到疫情影响, 我很荣幸能获得广大客户的信赖和认可,并感谢团队成员的努力和付出。我们将继续与本所之战略联盟伙伴- 锦天城律师事务所緊密合作,以更优质、高效的法律服务回馈客户和市场。
劳恒晃律师擅长于资本市场、企业融资和收购合并等业务领域。劳律师有丰富的执业经验,曾多次参与首次公开招股项目,为香港交易所主板和创业板的发行人、保荐人、承销商等提供顾问服务。同时,他也协助不少上市公司处理不同类型的企业融资交易,并担任私募基金、创业投资基金及香港上市公司的顾问,协助他们投资或退出相关的企业 (尤其以中国大陆所在地的企业为主)。此外,劳律师也协助中国境内企业进行房地产交易、海外投资及其他海外股票交易所的首次公开招股。
劳律师多次荣获国际权威法律评级机构的荣誉奖项,除了连续三年获荣登《商法》的 “The A-List法律精英100强” 榜单外,同时亦获《亚洲法律杂志》(ALB)评选为 “2021年度亚洲交易律师- 香港“,《国际金融法律评论》 (IFLR1000) 亚太地区 2021-22 年度榜单评选为 “资本市场:股权领域 – 高度评价之领先律师“。
我很荣幸能与各位优秀的律师荣登《商法》的 The A-List法律精英100强榜单。衷心感谢《商法》的推荐和团队成员的付出,特别是客户长久以来的信任与支持。我期待与我们的客户在中国法律市场,尤其在大湾区,开展更密切的合作,并为客户提供创新和务实的解决方案。
徐律师为本所银行与金融部和诉讼及争议解决部门的主管律师,曾兼任数间中资银行的内部法律顾问。
徐律师专长于商业诉讼、仲裁及争议解决。徐律师精于为客户提供资产追踪,按揭诉讼,公司接管,强制执行判决,公司清盘及破产等各方面的法律意见。
此外,徐律师为中国内地审判的个案提供法律顾问服务,出具香港法律的专家意见,对跨境诉讼,国际仲裁富有经验。徐律师亦擅长处理无力偿还和商业欺诈相关等事务,协助清盘人,接管人,破产管理人,债权人及其他负责清盘破产事务的专业人士处理债务重整,跨境资产追踪等各类法律问题。
徐律师于2016 年荣获Lexology 颁授Client Choice 香港区最佳诉讼律师奖,并获Asian Legal Business提名为 “年度最佳争议解决律师” (2017, 2019 & 2020年) 及 “年度最佳女律师” (2017, 2020 & 2021年)。徐律师亦获Asialaw Profiles颁授 “银行金融” (2018 & 2019年) 及 “诉讼及争议解决” (2018 – 2022年) 领域之 “顶尖律师“。
如阁下有任何查询或想了解更多详情,请联络本所劳恒晃律师和徐凯怡律师,或按此查看《2021年 The A-List法律精英100强》榜单。