商业法律动态
有关本所的商业法律动态,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
商业法律动态
有关本所的商业法律动态,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
介绍
于2022年10月31日,香港证券及期货事务监察委员会(「证监会」)发出有关虚拟资产期货交易所买卖基金的通函(「通函」)1 。通函载列证监会可考虑根据《证券及期货条例》第104及105条,认可主要透过期货合约持有虚拟资产的交易所买卖基金(「ETF」)在香港公开发售的规定。
正如通函所述,证监会准备接受虚拟资产ETF的认可申请。证监会会留意及密切监察虚拟资产市场的发展及其就直接投资于现货虚拟资产的ETF认可适当性的监管环境。
该通函在香港政府就虚拟资产发展发表政策宣言(「政策宣言」)后不久刊发,内容涉及非同质化代币发行、绿色债券代币化及数码港元(请参阅本所有关政策宣言的新闻简讯更新 )。
虚拟资产ETF的主要认可要求
一般要求
寻求证监会认可以在香港公开发售权益的虚拟资产ETF应符合《证监会有关单位信托及互惠基金与投资有关的人寿保险计划及非上市结构性投资产品的手册》中「重要通则部分」及「单位信托及互惠基金守则」所列出的规定。
额外规定
虚拟资产ETF如申请证监会认可在香港公开发售,须符合通函中规定的额外规定,摘要如下:
管理公司
虚拟资产ETF的管理公司必须具备(i)良好的监管合规可追溯纪录;及(ii)在管理ETF方面表现出至少三年良好的可追溯纪录。证监会亦会考虑管理公司所属集团公司管理相同或类似产品的相关经验。证监会亦可考虑接受虚拟资产ETF的委托管理或共同管理,惟在委托管理情况下该管理公司或在共同管理情况下最少一家管理公司需符合相关规定。
合资格期货
只允许在传统受规管期货交易所买卖虚拟资产期货,惟有关管理公司须证明(i)有关虚拟资产期货具有足够的流动性以运作虚拟资产ETF;以及(ii)相关虚拟资产期货合约的展期成本是可控的,包括如何管理展期成本。在初期,只允许在芝加哥商业交易所交易的比特币期货和以太币期货。证监会日后将考虑酌情扩大合资格虚拟资产期货市场的范围。
投资策略
虚拟资产ETF的管理公司应采用积极的投资策略,以灵活安排投资组合组成(例如多个到期日的期货仓位多样化)、展期策略和处理任何市场干扰事件。虚拟资产ETF的衍生工具风险承担净额不得超过相关ETF总资产净值的100%。
披露
虚拟资产ETF的产品资料概要应预先披露投资目标及与投资虚拟资产期货合约有关的主要风险,包括(1)有关虚拟资产期货潜在的大额展期成本的风险; (2)运作风险,如保证金风险及相关方实施强制措施的有关风险。
分销
由于虚拟资产ETF是衍生工具产品及虚拟资产相关产品,中介人须遵守《证券及期货事务监察委员会持牌人或注册人操守准则》(「操守准则」)及相关指引(包括由证监会和香港金融管理局于2022年1月发出《有关中介人的虚拟资产相关活动的联合通函》(「联合通函」))(请在此处参阅本所关于联合通函的新闻简讯更新 )。尤其是中介人须遵守《操守准则》第5.1A及5.3段所载有关衍生工具产品的现行操守要求,以及虚拟资产知识测试规定。
投资者教育
虚拟资产ETF的管理公司在香港推出虚拟资产ETF前应进行广泛的投资者教育。
如有任何查询或进一步资料,请联系我们的合伙人张源辉律师和卢建华律师。张律师特此感谢梁婥瑶实习生对本新闻简讯更新的贡献。
本新闻简讯更新仅供参考。其内容不构成法律咨询意见,不应视为法律咨询意见。史蒂文生黄律师事务所不会就任何因倚赖本处所载资料而作出的决定、采取的行动或不采取的行动所引致的或与之有关的任何特别、间接或间接损失或损害向阁下承担法律责任。
1对「虚拟资产」的提述指以数码形式来表达价值的资产,其形式可以是数码代币(如功能型代币、稳定币,或以证券或资产作为支持的代币)、任何其他虚拟商品、加密资产或其他本质相同的资产,不论该等资产是否构成《证券及期货条例》所界定的「证券」或「期货合约」,但不包括由中央银行发行以数码形式来表达的货币。
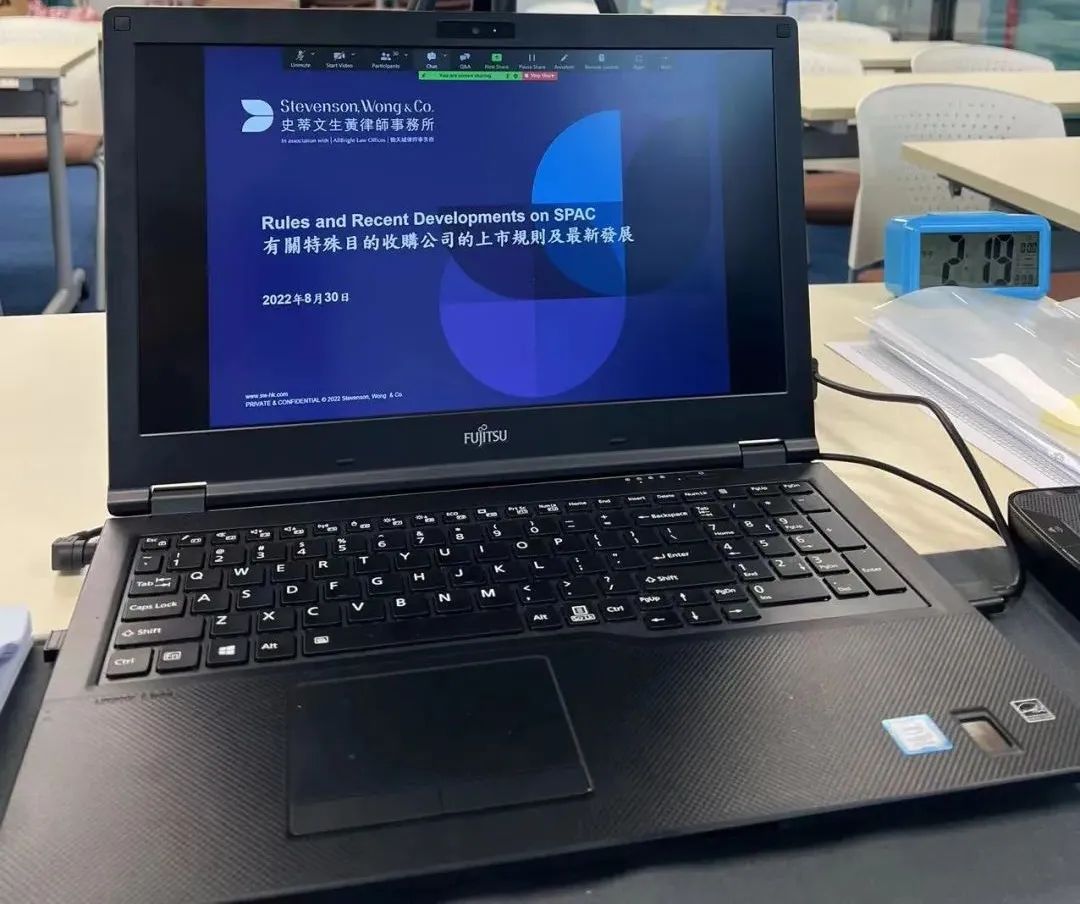
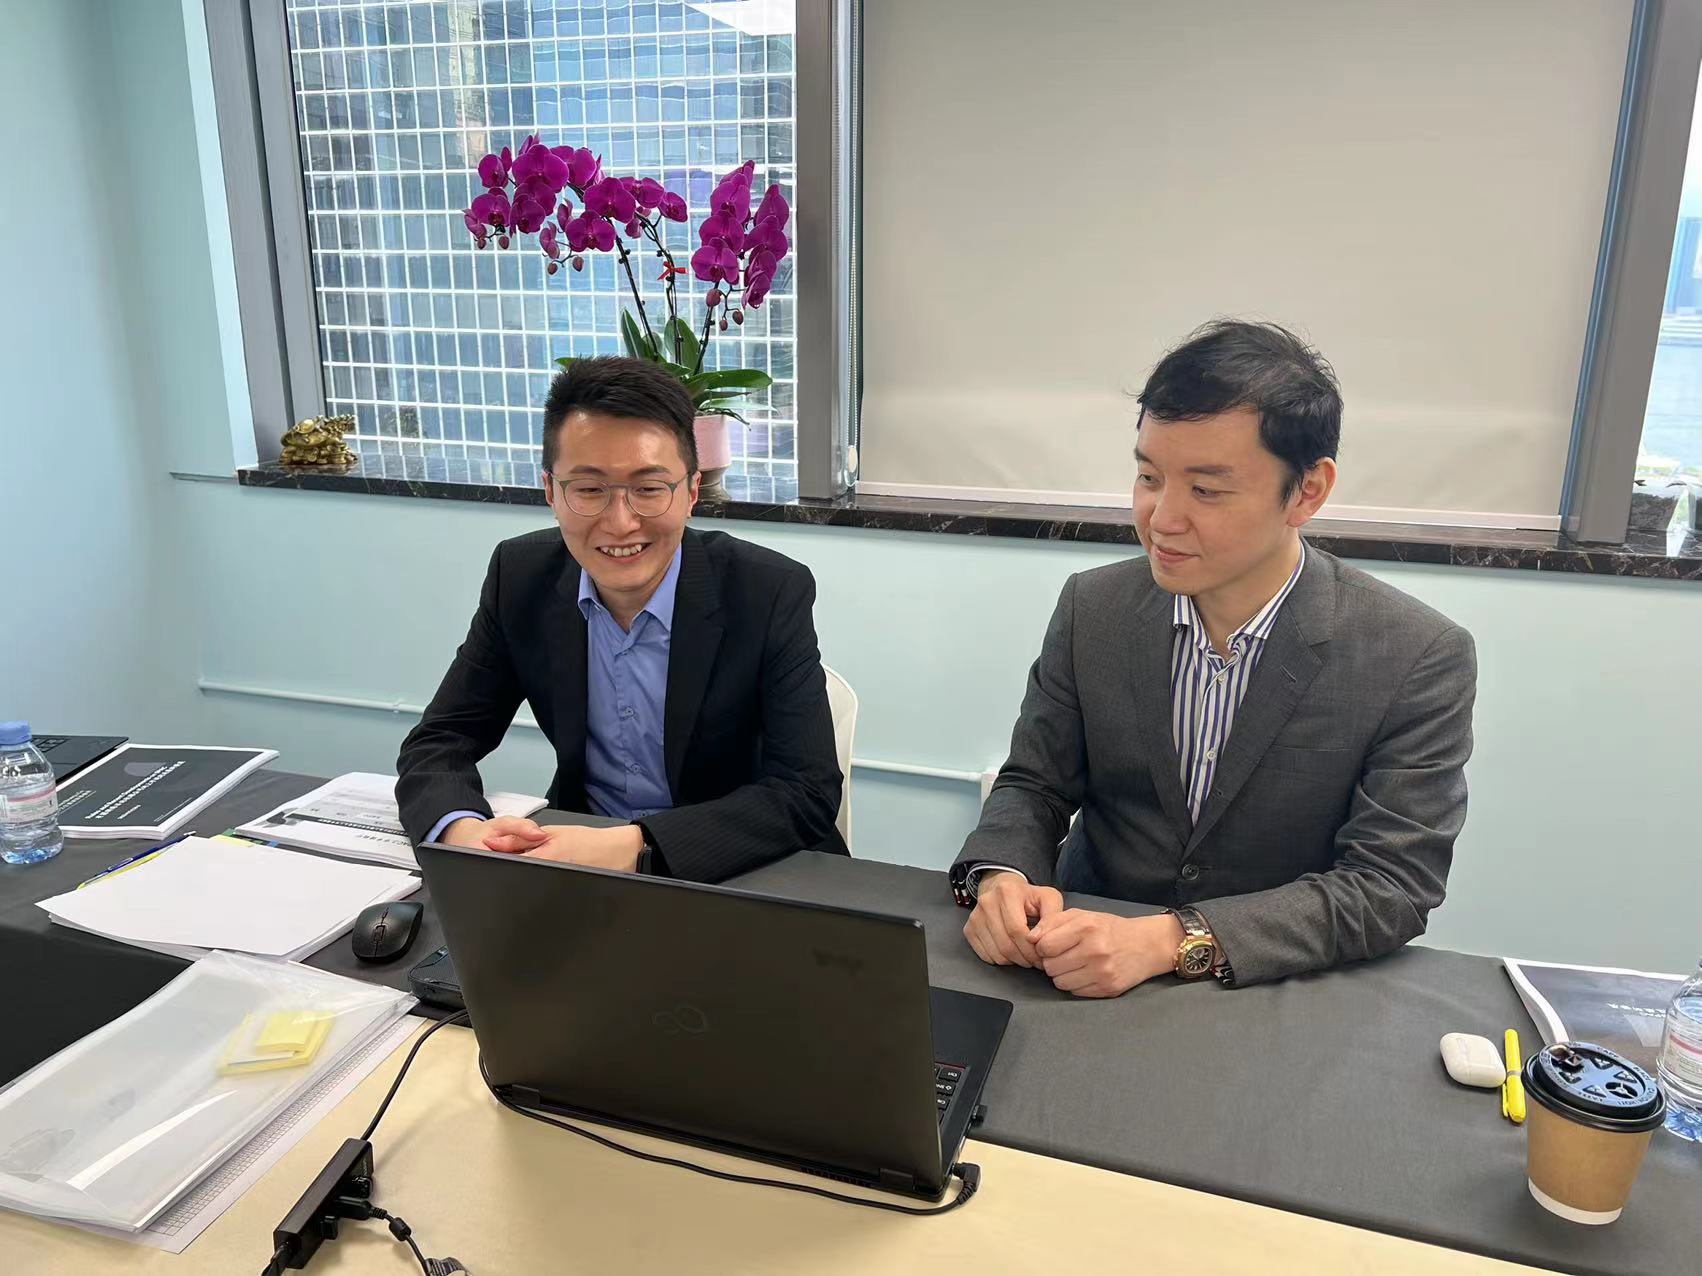
2022年8月30日,本所合伙人曾浩贤律师和郭俊杰律师获LexOmnibus邀请,为专业进修课程「有关特殊目的收购公司的上市规则及最新发展」担任讲师。
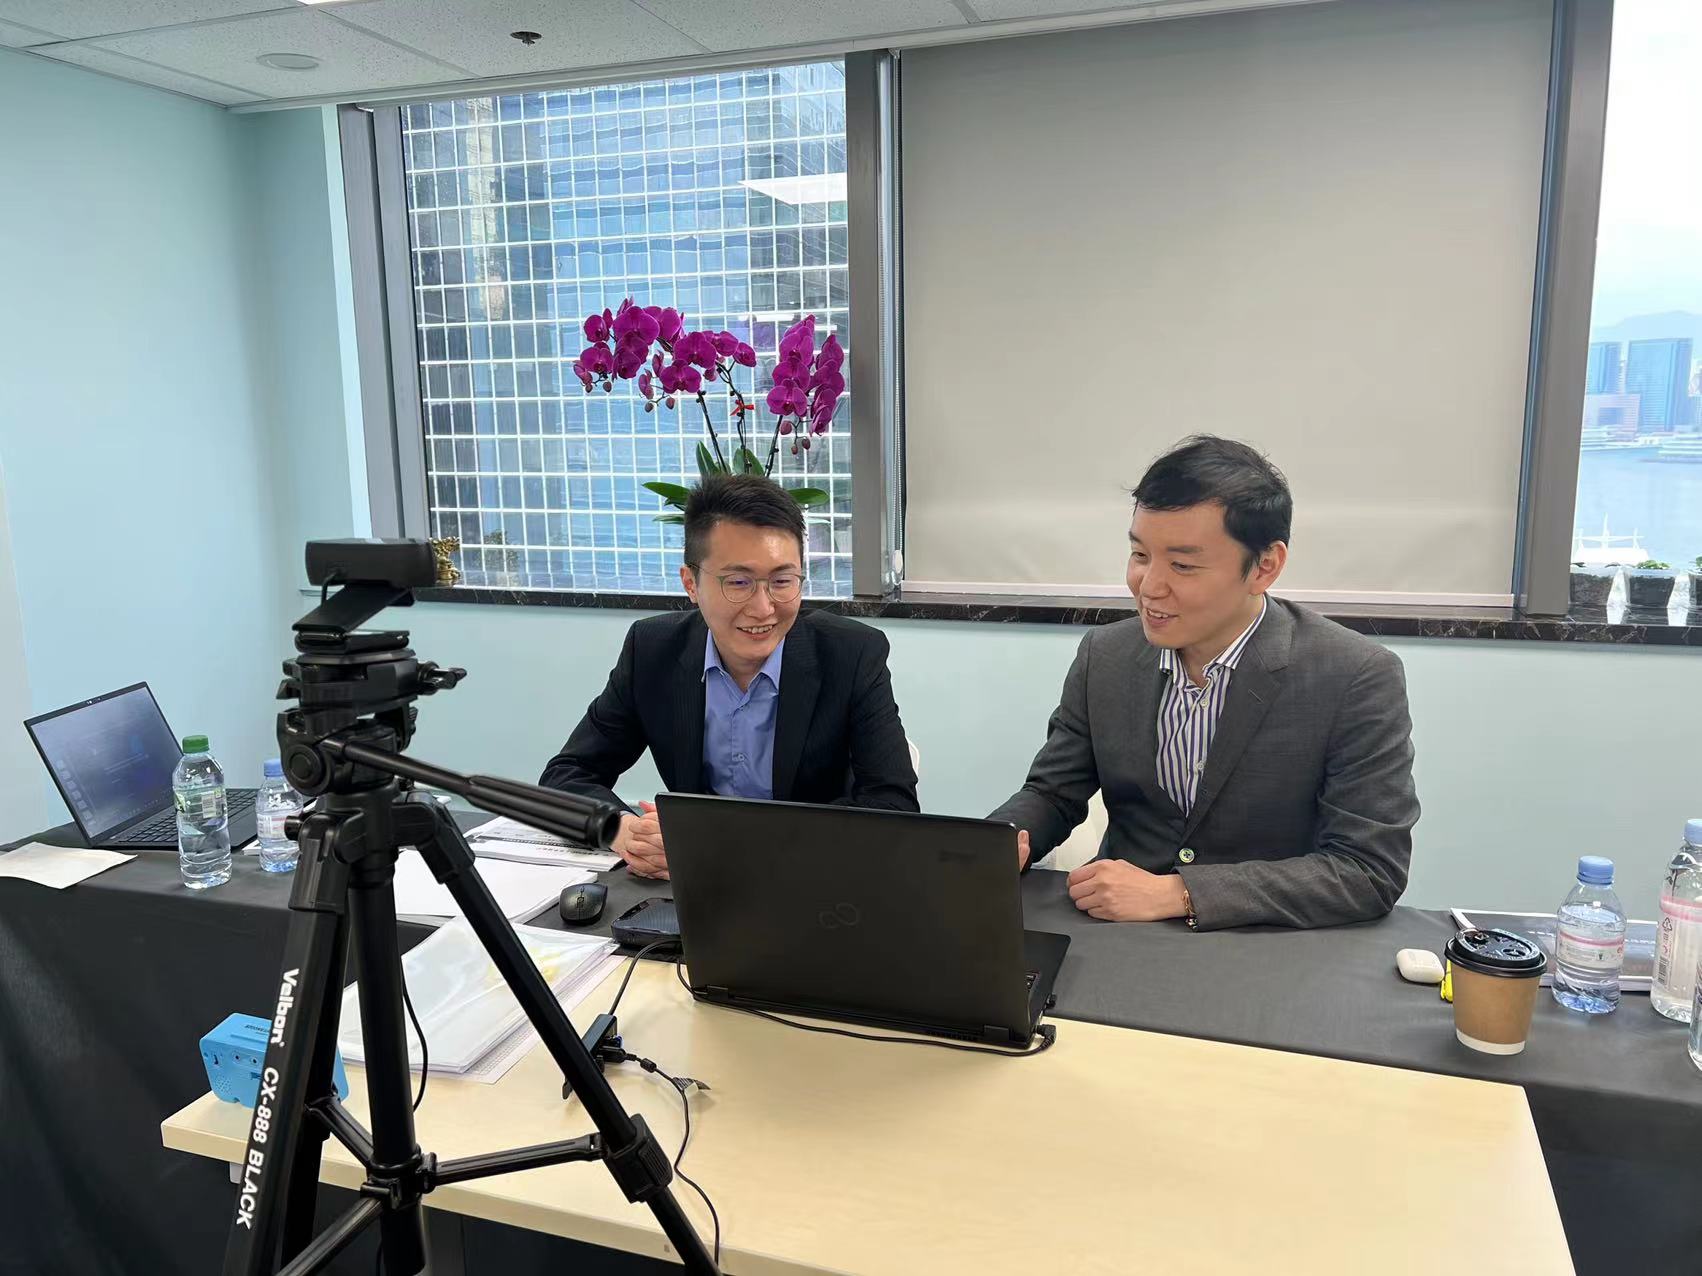
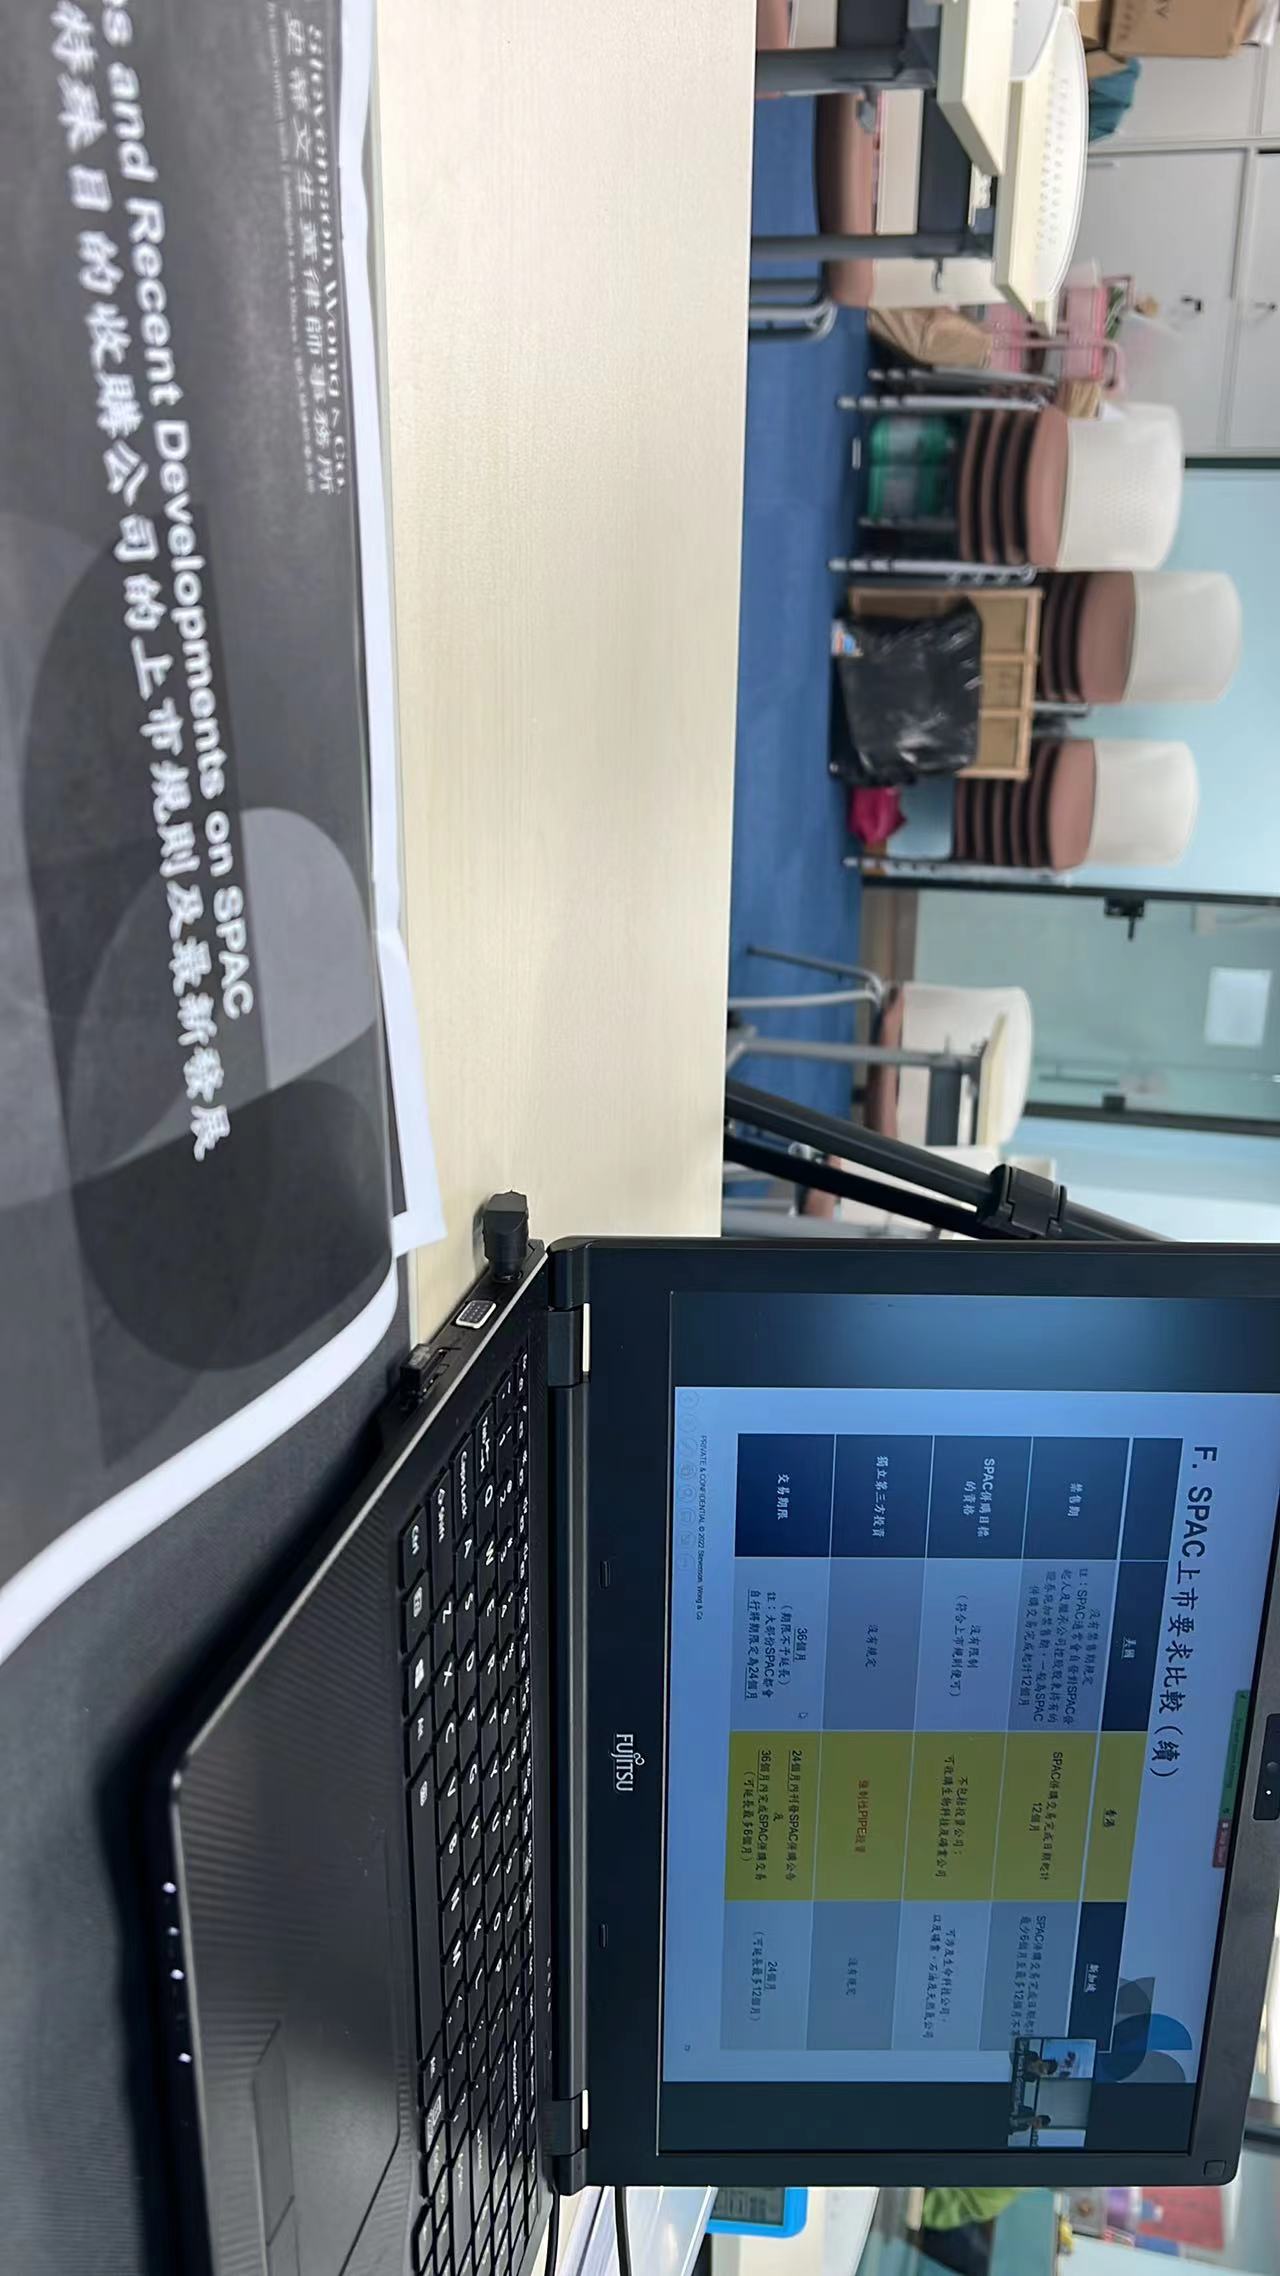
特殊目的收购公司(Special Purpose Acquisition Company,“SPAC”)是香港的新上市制度,透过允许SPAC发起人寻找具上市潜力的目标公司进行并购,以通过非常规的首次公开募股上市。 在为时三小时的线上研讨会中,曾律师和郭律师深入介绍了传统 IPO 和 SPAC 的上市要求,以及SPAC并购交易和SPAC的除牌机制。他们亦就美国、香港和新加坡的 SPAC 上市要求进行比较。最后,他们透过讨论SPAC在香港上市的优势和潜在风险,结束本次课程。
由于疫情关系,本次课程采用线上形式举行,并收到了与会者良好的反馈。
若阁下想了解更多详情,请联络本所合伙人曾浩贤律师。
背景
于2022年8月2日,香港证券及期货事务监察委员会(「证监会」)发布了绿色及可持续金融议程(「《绿色议程》」),概述了支持香港作为区域绿色金融中心地位的进一步措施。证监会将继续透过提高流通资讯的质素、增加透明度及建立投资者的信任,以支持香港发展绿色及可持续金融并且推动经济体系的进一步绿化。有关措施主要针对以下三类范畴:
(1) 加强企业披露;
(2) 监察有关环境、社会及管治(Environmental, Social and Governance(「ESG」))基金及对基金经理的要求方面的现行措施的实施情况,并优化相关措施;及
(3) 探讨适合有关碳市场的监管框架。

企业披露
对于披露方面,证监会紧循国际证券事务监察委员会组织(「国际证监会组织」)所采取的方针,并认同国际可持续准则理事会(International Sustainability Standards Board(「ISSB」))能够引领披露相关的工作,基于遵照气候相关财务披露工作小组(Task Force on Climate-related Financial Disclosures)的建议,可望形成一套综合全面的全球可持续披露基准性准则。证监会将继续支持新成立的 ISSB 的工作,并且在更广泛的层面上支持可持续披露,包括:
证监会及联交所的联合工作小组会继续评估上市公司就根据 ISSB 气候准则进行汇报的准备情况和面对的困难,以及考虑为香港建立一个遵照 ISSB 气候准则的框架。其他较长远的考虑事项包括气候报告资讯数码化、技能培训需求,以及在香港制定鉴证框架。
在国际层面上,证监会将继续参与国际证监会组织在审阅 ISSB 的征求意见稿及研究鉴证事宜,以及监察央行与监管机构绿色金融网络(Network of Central Banks and Supervisors for Greening the Financial System)的弥补数据缺口工作组所进行的工作。
监察现行措施的实施情况及优化有关措施
资产管理
证监会已实施多项措施,规定基金经理须在其投资及风险管理流程中考虑气候相关风险,并须作出适当的披露,借此满足投资者对于气候风险资讯的需求,以及打击漂绿行为(greenwashing)。展望将来,证监会将继续监察有关措施的实施情况,及寻求加强这个范畴的监督,以配合国际监管发展趋势,包括 (i) 继续关注与用于支持资产管理公司作出披露的数据的相关事项,及 (ii) 与业界保持定期沟通,以监察持牌基金经理纳入新的气候相关风险操守及披露规定的进度,及在有需要的时候向基金经理作出厘清及提供指引。
ESG基金
证监会将继续监察 ESG 基金遵守其 2021 年 6 月发出的通函中所载列的规定的情况,并会持续与持份者保持联系,包括主持工作坊向业界提供指引,及与投资者及理财教育委员会(「投委会」)合作提高投资者对 ESG 基金的认识。
分类目录
督导小组的其中一项行动纲领正是以在香港采纳共通绿色分类目录(Common Ground Taxonomy)为目标。作为可持续金融国际平台(International Platform on Sustainable Finance) 及其绿色分类目录工作小组(Working Group on Taxonomies)的成员,证监会将继续监察这个范畴的发展情况,以了解采纳共通绿色分类目录能如何与证监会现行的监管及监督措施相辅相成。
教育及培训
有效的投资者保障必须包含教育投资者的措施。证监会将继续与投委会合作,透过在网上和社交平台定期发布的新消息、宣传项目、新闻活动、公众讲座及与持份者的合作,支持这个范畴的投资者教育。证监会亦将继续支持督导小组有关绿色及可持续金融中心的工作,透过国际证监会组织辖下的可持续金融工作小组(Sustainable Finance Task Force)」有关推广良好作业手法的工作分队及国际证监会组织亚太区委员会,参与该组织的技能培训工作。
科技及创新
证监会将继续与其他督导小组成员及其他持份者合作,推动科技发展,以支持本地、区域和国际层面的绿色及可持续金融措施。督导小组现在有计划建立一个免费开放予公众使用和分析方法透明的温室气体排放估算工具,为企业提供多一个可供选择的资讯来源。
碳市场的监管框架
香港在为碳市场发展增值方面担当战略性角色。碳市场有两种主要类型:(a)自愿碳市场;及(b)合规碳市场(或碳排放权交易市场)(「碳排放权交易市场」)。目前,碳排放权交易市场所覆盖的碳排放量仅占全球碳排放总量约16%。未被纳入规管的企业可以自愿碳市场为起步点,在追求减排的同时可通过购买自愿减排量中和碳排放,帮助引导资金流向减排项目。证监会将会专注为有关的商业模式制定合适的监管框架。此外,证监会将继续参与国际证监会组织可持续金融工作小组的碳市场工作分队,以支持国际在全球绿色经济体系转型的发展和考虑相关发展与香港的相关性。
分析和总结
全球各地均积极应对迫在眉睫的气候变化威胁。环境问题已成为各地政府关注的焦点。同时,各界均认同,在协助推动国际经济体系的进一步绿化方面,私营企业的投资十分重要。证监会一直致力为香港的绿色金融制定一个有效的监管框架。《绿色议程》旨在提高流通资讯的质素、增加透明度及建立投资者的信任,继而促进投资流向能推动迈向净零目标的可持续项目。
如阁下有任何查询或想了解更多详情,请联络本所张源辉律师及刘咏琳律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
1. 简介
随着内地企业扩展海外经营活动,加上发行海外债券的披露和登记程序的规定,在过去十年中,中国的境外债券发行量迅速增加。这些中国企业的境外债券可以按人民币或其他货币计价(如美元和欧元),尽管美元债券所占的比例最大。此外,正如下文将进一步所讨论的,这些债券可以由中国境内企业及其海外子公司或分支机构直接发行。
2. 香港的境外债券市场
香港的债券资本市场近年经历了稳定的增长。内地政府机构及内地私企发行人的内地实体境外发行一直是主要的驱动力之一,当中2021年境外人民币市场新发行的债券金额高达近600亿元人民币。尤其是,深圳市政府于2021年成为首个在香港联合交易所有限公司(“联交所”)发行50亿元人民币境外多额度债券的内地市政府。在过去的十年內,中国的境外债券发行量以倍数增长,于2020年,中国占亚太地区国际美元公司债券市场发行量的接近38%(或7,100亿美元)。这些发行展现了香港一直在努力成为亚洲领先的债券中心。
3. 中国有关发行境外债券的法规
我们将有关中国发行境外债券的主要法规总结如下:
3.1. 国家发展和改革委员会(“发改委”)的规定
根据发改委于2015年9月刊发的《国家发展改革委关于推进企业发行外债备案登记制管理改革的通知》,中国企业和/或其各自的境外子公司需要在境外债券发行前向发改委登记并取得登记证明,列明货币、数量、利率和募集资金用途,及其他细节。此外,每期发行结束后10个工作日内须向发改委报送债券发行信息,发行人必须证明有良好的信用记录、良好的公司治理和外债风险防控机制,同时在不拖欠现有债务的情况下有足够的偿债能力。
3.2. 国家外汇管理局(“外管局”)的规定
外管局的规定于2014年进行了修订,允许在鼓励中国实体寻求境外发行方面有更大的灵活性。以往境内实体担保境外债券发行的限制已取消,原先须取得外管局事先批准的要求亦不再需要。相反,中国母公司仅须遵守登记的要求,即依照《外债登记管理办法》的规定,在签署境外融资协议及/或担保协议后15個工作日内到当地外管局分支机构提交并登记相关协议。
此外,根据《中国人民银行关于全口径跨境融资宏观审慎管理有关事宜的通知》第十条,中国企业应在签署跨境融资协议后但不迟于提款前的三个工作日内,向外管局报送跨境融资协议的信息。

4. 境外发行债券的典型交易结构
以下是中国实体在发行境外债券时通常使用的四种典型的交易结构:
4.1. 由境内实体直接发行
境内的中国实体,譬如国有企业或大型金融机构,可以选择直接在境外发行债券。这些实体通常会指定一名受托人代表投资者持有债券以行使其权利。这种结构因无须寻求跨境担保而比较简易。
4.2. 由境内母公司担保
一些内地注册的公司可以选择通过其境外子公司或特殊目的实体(“SPV”)发行境外债券。境内母公司将为境外实体履行债券而提供担保。境外债券的信用评级通常会与母公司的评级挂钩。
4.3. 银行开具的备用信用证
中国实体也可以发行由商业银行(“信用证银行”)签发的备用信用证 (“SBLC”) 支持的债券,作为代表债券持有人的受托人的跨境担保。如果发行人未能偿还债券,偿还义务则由信用证银行承担,并对本金及利息承担连带责任。债券的信用评级会与信用证银行的信用挂钩,而信用证银行通常拥有比发行人更好的评级。
虽然这种方法比直接发行或境内实体担保更复杂,但SBLC可让中国发行人增强投资者的认可,不需要聘用额外的国际信用评级机构,这将大幅降低债券的成本及利率。
4.4. 维好协议及回购权益承诺协议
维好协议(Keepwell Deed) 是中国实体在发行境外债券时经常使用的另一种信用加强机制。在维好协议中,境内母公司会提供一份书面承诺,保证境外子公司或SPV会在债券有效期内仍然有偿付能力及保持足够的信用储备。与作为违约时偿还债务的常规担保不同,维好协议只允许债权人要求信用增级来补充发行人偿还债券的流动资金。回购权益承诺协议(Equity Interest Purchase Undertaking) 可以作为补充,如出现违约风险,母公司将购买其境外子公司的股权或资产,以弥补债务的偿还。
然而,在具有标志性意义的北大方正集团一案中,维好协议的合法性和可执行性受到了挑战。我们注意到,该案中的中国破产管理人拒绝在内地破产程序中承认维好协议。然而,香港法院却允许以宣告式的判决对北大方正集团做出判决。内地和香港法院将如何合作应对此类司法管辖权的挑战,尚有待决定。更多详情,请见我们诉讼团队对此主题的新闻快讯。
5. 境外债券在联交所上市
在联交所上市的债务发行主要有两类:(i) 根据《香港联合交易所有限公司主板证券上市规则》(“《上市规则》”)第37章,仅向专业投资者发行的债务证券;及 (ii) 根据《上市规则》第22至36章,向公众投资者进行零售发行的债务证券。
在香港,中国发行人近年来通常采用第37章上市,鉴于其获得上市批准的时间较短及披露要求较简单。第37章及联交所发布的相关指引信的一些主要要求如下:
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
背景
香港联合交易所(「联交所」)于2022年4月22日发布的资料文件,该资料文件配合证券及期货事务监察委员会(「证监会」)最新的《操守准则》 条文,就《香港联合交易所有限公司证券上市规则》(「《上市规则》」)作出有关参与簿记建档和配售活动的发行人及中介人之行为相应的修订(「《上市规则》修订」)。本文旨在让大家适时温故该《上市规则》修订的主要内容。本文当中所用术语的含义与资料文件中的定义相同。
该《上市规则》修订适用于:
(a)配售将在联交所上市的股本权益2,包括:
(b)现有股本权益持有人配售上市股本权益,并同时增补认购发行人的新股本权益。

主要《上市规则》修订
| 规定须以书面协议形式委任任何资本市场中介人4(包括整体协调人) | 《上市规则》修订 |
|---|---|
以书面协议形式委任
|
《上市规则》第 3A.33、3A.34 、3A.35及3A.36条(《GEM 规则》第 6A.40、6A.41、6A.42 及6A.43条) |
| 涉及簿记建档活动的配售委任整体协调人事宜 | 《上市规则》修订 |
|---|---|
首次公开发售
其他类别涉及簿记建档活动的配售
|
《上市规则》第 3A.37条(《GEM 规则》第 6A.44 条) |
整体协调人的声明
|
《上市规则》第3A.40、9.11(36)条及附录五E(《GEM 规则》第 12.26(8)条及附录七 I) |
| 进行主板首次公开发售前须委任至少一名保荐人兼整体协调人 | 《上市规则》修订 |
|---|---|
兼任保荐人
|
《上市规则》第 3A.02 条(附注)及第 3A.43 条(不适用于 GEM 新申请 人) |
|
《上市规则》第 3A.45 条(不适用于 GEM 新申请人) |
| 发行人及其董事的相关义务 | 《上市规则》修订 |
|---|---|
投资者评估
|
《上市规则》第 3A.46 条(《GEM 规则》第 6A.48 条) |
配售及分配
|
《上市规则》附录六第 19 段(《GEM 规则》第 10.16B 条) |
防止向投资者提供回扣
|
《上市规则》第 12.08条附注2(《GEM 规则》第 16.13 条附注 3) |
|
《上市规则》附录五 D 表格(《GEM 上市规则》附录五 D 表格)。 |
过渡性安排和生效日期
此等《上市规则》修订将适用于在 2022 年 8 月 5 日或之后提交(或再重新提交)其上市申请的上市发行人和新申请人。为免耽误上市流程,主板新申请人应特别留意相关的过渡安排。
于 2022 年 8 月 5 日之前提交上市申请的新申请人,即使其于 2022 年 8 月 5 日或之后才进行与其建议的发售相关的簿记建档、配售或分配活动,亦毋须在该申请失效、被撤回或在其他情况下终止前遵守《上市规则》修订下的新规定。
分析与启示
正如我们之前在有关证监会新《操守准则》的新闻快讯中所提及的,实施簿记建档和兼任保荐人的建议可能会给首次公开发售交易的执行结构带来改变,并使保荐人和整体协调人的利益更加一致。
联交所提出为相互配合而制定的《上市规则》修订,将让顾问能更全面和更清晰地遵守此结构性变化,并向所有相关各方提供以《上市规则》作基础之指引
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师 和刘咏琳律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
1 《证券及期货事务监察委员会持牌人或注册人操守准则》。
2 股本证券、房地产投资信托基金的权益、合订证券及投资公 司(定义见《上市规则》第 21.01 条)的证券。
3 涵义与《上市规则》修订中的《上市规则》第1.01条(《GEM规则》第1.01条)所界定者相同,即由新申请人发行的股本权益的新上市,并不论是否涉及发售股本权益。为免生疑问,就其股本权益已在由本交易所营运的证券市场上市的发行人而言,「新上市」包括其进行的根据《上市规则》第14.54条(《GEM规则》第19.54条)被视作新上市的反收购及根据《上市规则》第9A章将其股本权益由GEM转往主板上市,但不包括任何其他该发行人发行的股本权益的新上市。
4 涵义与《上市规则》修订中的《上市规则》第 1.01 条(《GEM 规则》第 1.01 条)所界定者相同,即任何根据《证券及期货 条例》获发牌或注册并从事《操守准则》第 21.1.1 段所指明 的活动的法团或认可财务机构,包括但不限于根据《上市规 则》修订第 3A.33 条(《GEM 规则》第 6A.40 条)获委任的 资本市场中介人。整体协调人亦属资本市场中介人。
5 根据《上市规则》附录六(《GEM 规则》第 10.12 至 10.16B 条)。