最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
 史蒂文生黄律师事务所
最新动态
有关本所的最新动态和活动,请浏览以下内容。如有兴趣个别了解,请点击此处与我们联系。
跨境破产法最新动态:香港法院拒绝搁置香港诉讼程序
上周五,即2021年12月17日,香港高等法院夏利士法官颁下了一项重要的跨境清盘案件判决,认可了内地破产管理人身份,但拒绝搁置香港诉讼程序。在Nuoxi Capital Limited (諾熙資本有限公司)(In Liquidation In The British Virgin Islands) v Peking University Founder Group Defendant Company Limited (北大方正集團有限公司) HCA778/2021及一系列共同审理的案件 (统称「本案」) 中,夏利士法官认可了北京大学旗下子公司北大方正集团有限公司 (下称「北大方正」,其集团统称「方正集团」) 的破产管理人身份,但驳回了北大方正搁置债权人在香港发起的有关维好协议 (keepwell deeds) 争议的诉讼程序申请。
案件背景
本案各方的争议主要源于被告北大方正就其多家子公司在相关的债券及担保协议下负有的17亿美元债务做出的维好协议。该维好协议要求北大方正促成其子公司 (1) 在任何时候至少合计保持1美金的资产净值,及 (2) 有足够的现金流确保子公司可偿付相关债务。除此之外,该维好协议亦要求北大方正尽最大努力 (best efforts) 取得所有必要的监管批准,以及在子公司资金不足偿付债务的情况下向该些子公司注入充足的资金。该维好协议约定管辖法律为英国法,且由香港法院专属司法管辖。
由于方正集团日益恶化的财务状况,北大方正的子公司未能根据相关债券及担保协议偿付债务。在2020年2月19日,北京市第一中级人民法院 (下称「北京法院」) 颁下了北大方正进行破产重组 (reorganization) 的命令,并随后指令债权人提交债权申报。
该维好协议下的债权人向北大方正的破产管理提交了有关维好协议下的债券申报,但被北大方正的破产管理人拒绝。因此,该等债权人在香港法庭对北大方正提起诉讼。
北大方正的破产管理人向香港法庭寻求承认和协助在北京的重组程序,并申请搁置香港的诉讼程序,以便各方可以在正在进行的重组程序中解决相关争议。
北大方正申请搁置香港诉讼程序的理由
本案中,北大方正的破产管理人主要基于以下理由向香港法院提交搁置香港诉讼程序的申请:
法庭判决
针对北大方正提出的理由,夏利士法官做出了以下的回应及分析:
基于上述理由,香港法院驳回了北大方正提出的搁置香港诉讼程序的申请。
总结
本案中,虽然香港法庭认可了内地破产管理人的身份,但仍然在本案适当的情况下坚持香港法院具备管辖权。夏利士法官指出《最高人民法院关于开展认可和协助香港特别行政区破产程序试点工作的意见》显示香港高等法院和内地行使破产管辖权的法院在适当情况下合作协调程序,以促进破产程序的公平和有效率地进行。夏利士法官认为,内地和香港的法律制度和经济模式存在很大差异,有意识和敏锐的合作和沟通对减少误解和提供有效协助是必要的 (Conscious and sensitive cooperation and communication is necessary in order to minimise misunderstandings and facilitate effective assistance)。本案中,北大方正的破产管理人提交的证据并没有指出北京法院已向其解释了有关申请会在香港引起的问题。请求信中也没有指出香港法院将需要解决中国企业破产法和该维好协议的管辖条款之间的冲突。
夏利士法官希望通过本案判决可以协助北京法院理解,如果最高法院要求内地和香港法院之间尽可能地沟通和合作,那么破产管理人及内地律师有必要确保内地法院获得完整和平衡的信息 (complete and balanced information)。夏利士法官强调,跨境破产和协助外地法律程序不涉及法院之间的竞争,法院的目标是共同努力以在尊重彼此司法管辖的实体法和程序的同时,实施公平和高效的破产程序 (The courts aim to work together to implement fair and efficient insolvency processes whilst respecting the substantive law and procedure of each other’s jurisdiction)。夏利士法官亦希望能够通过本案协助北京法院理解,在香港法律下提出搁置程序的申请并不简单,从而进一步促进最高人民法院意见所鼓励的沟通与合作。
本文由本所合伙人,诉讼及争议解决部主管徐凯怡律师、黄晊晄律师和甘子豪律师助理共同撰写。若阁下想了解更多详情,请联络本所徐凯怡律师。
于本文中提供的一切资料仅供参考,不构成任何法律意见,资料亦受制于适用规定及法例不时的更新与修改。若需取得相关法律意见,须咨询法律顾问。
2021年12月16日, 本所合伙人曾浩贤律师获罗马风险咨询有限公司邀请﹐联同锦天城律师事务所为上市公司的董事和员工进行环境、社会及管治 (ESG) 及反腐倡廉线上培训。本次研讨会内容围绕香港交易所最新出台的《ESG报告指引》新增之披露要求﹐并吸引了超过六十间上市公司参与。

左起: 锦天城律师事务所高级合伙人雍中全律师﹐罗马集团顾问郑璟烨先生和本所曾律师
除本所曾律师外﹐本次研讨会还邀请了锦天城律师事务所的高级合伙人雍中全律师﹐和罗马集团顾问郑璟烨先生﹐共同就香港交易所最新《ESG报告指引》的更新内容作出分享和讨论。曾律师在会上通过案例分享﹐阐释了指引中的反贪资讯要点和非执行董事的责任。
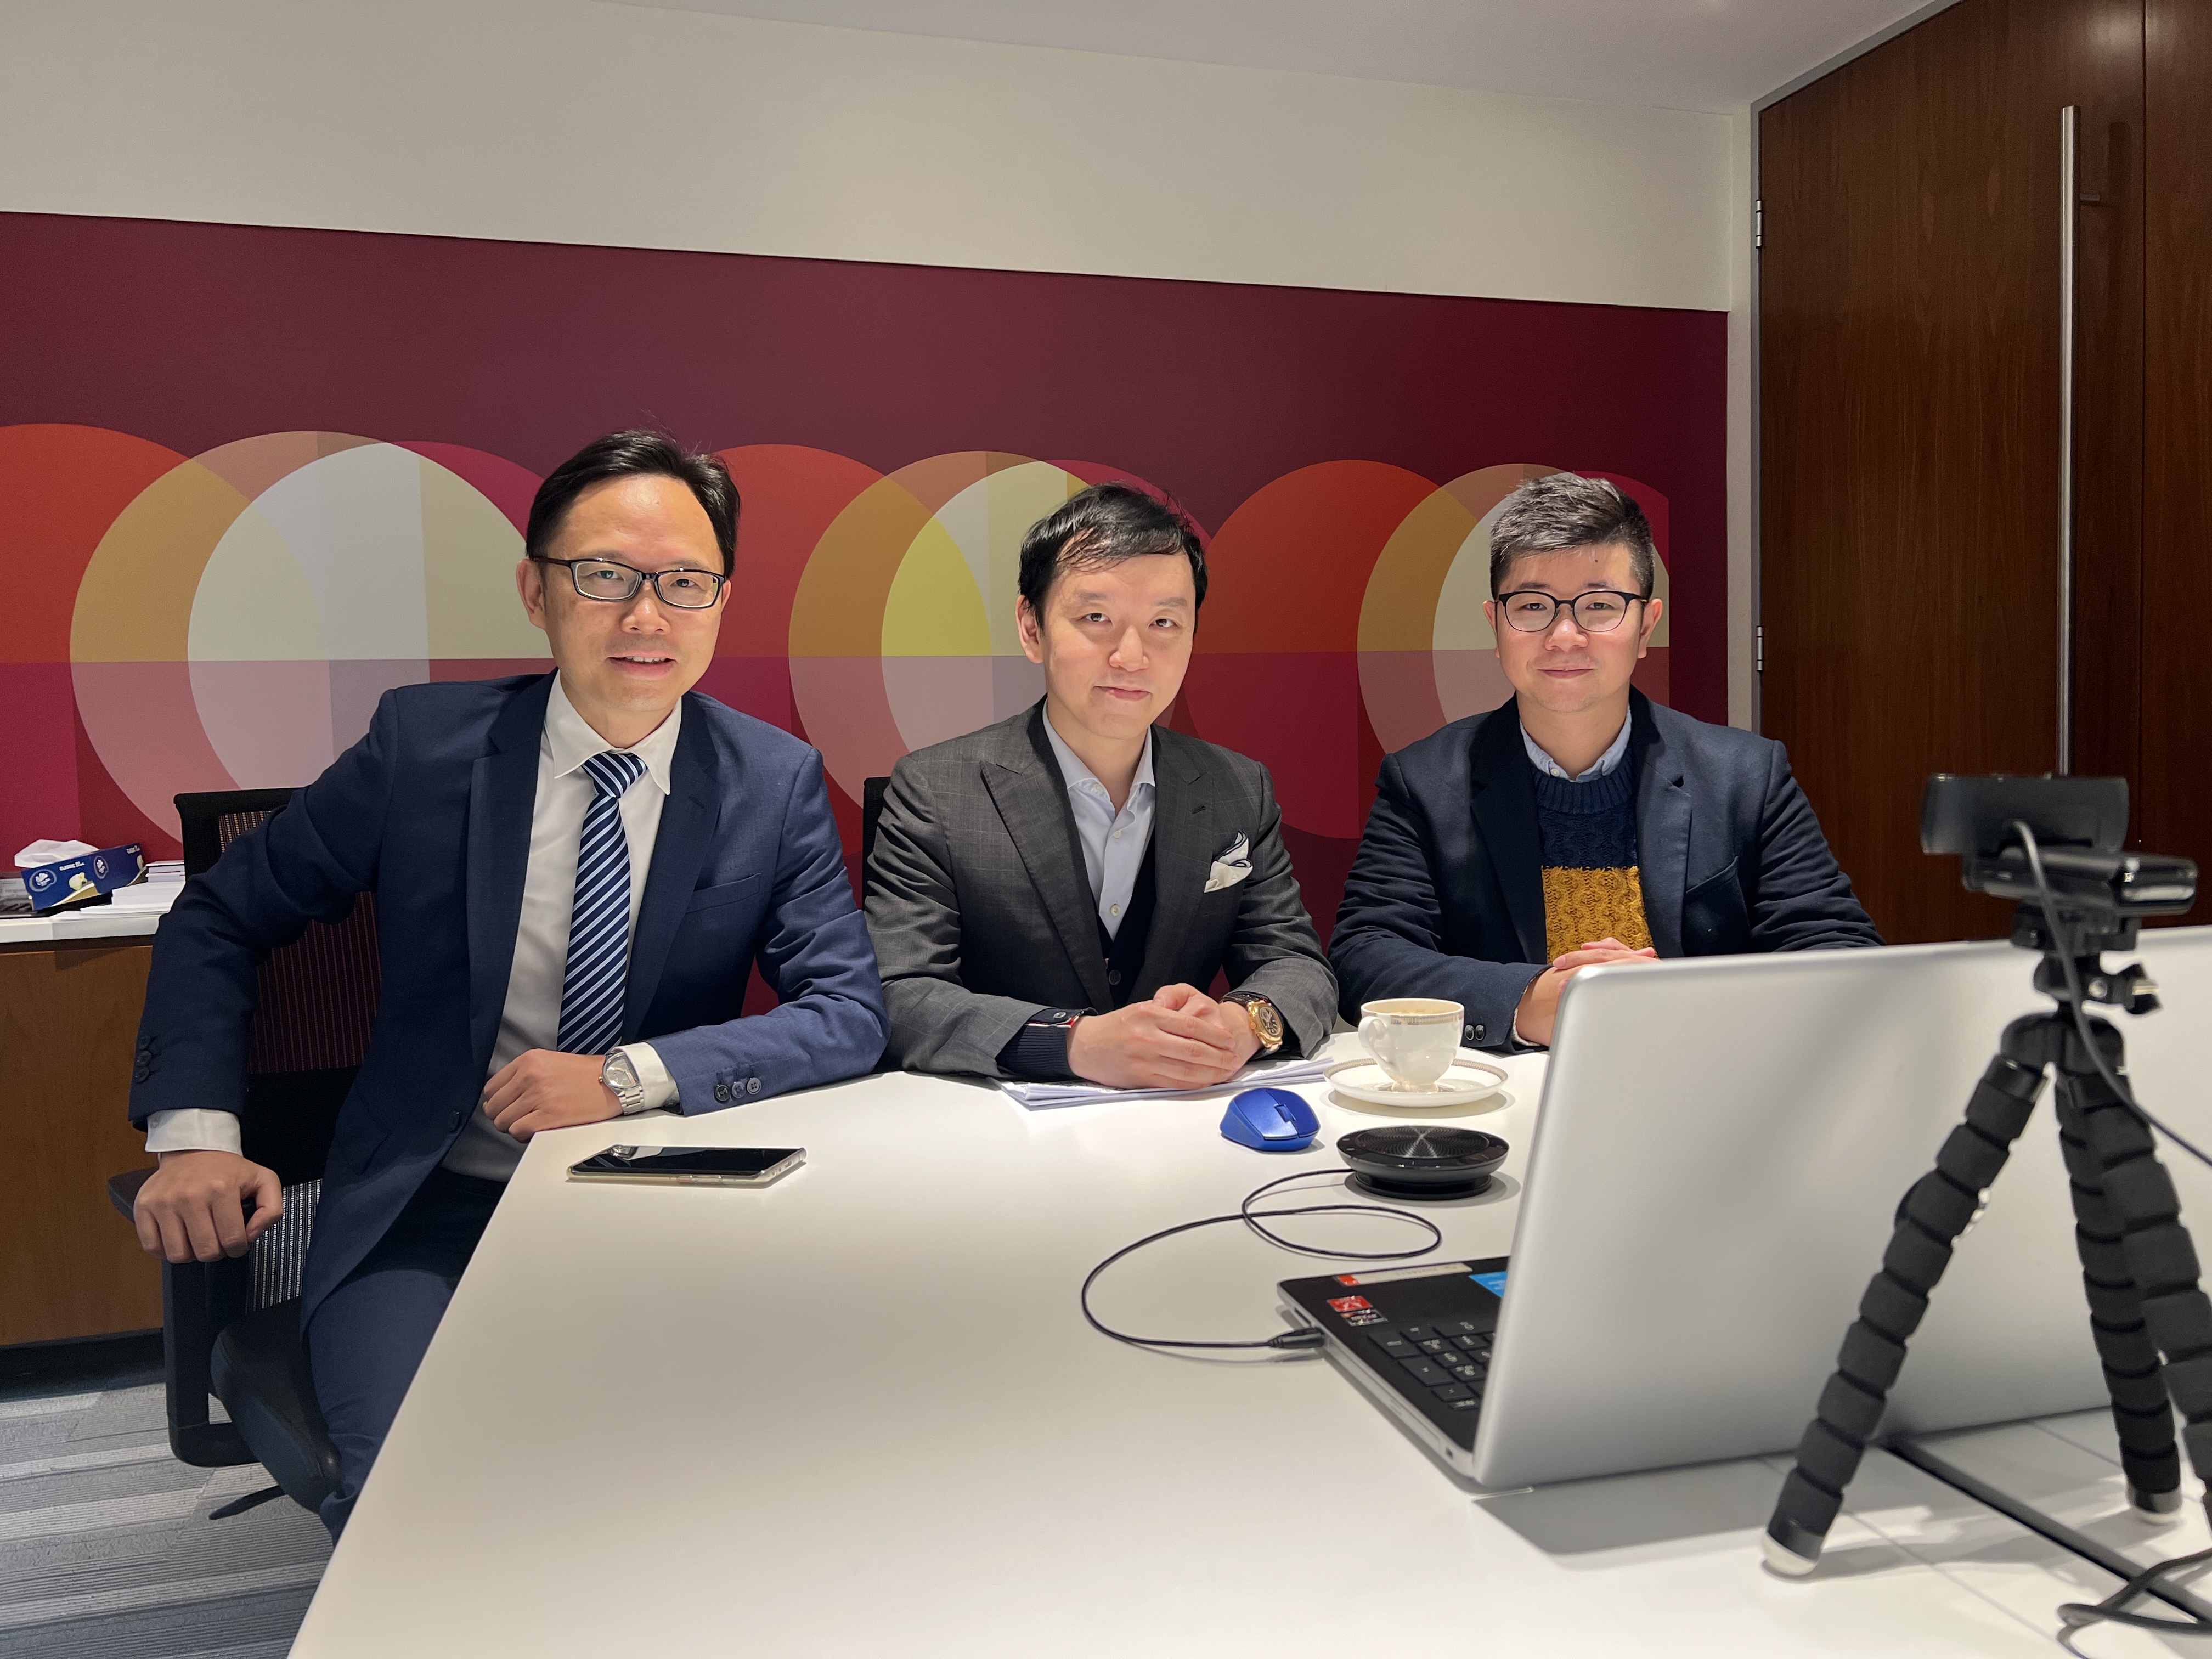

如有任何查询或想了解更多详情, 请联络本所曾浩贤律师。
2021年12月2日,本所合伙人及史蒂文生黄私人客户部主管傅景元律师和林颖诗律师,以及合伙人罗启峰律师获汇丰环球私人银行邀请,出席在中环汇丰总行举行的圣诞酒会。
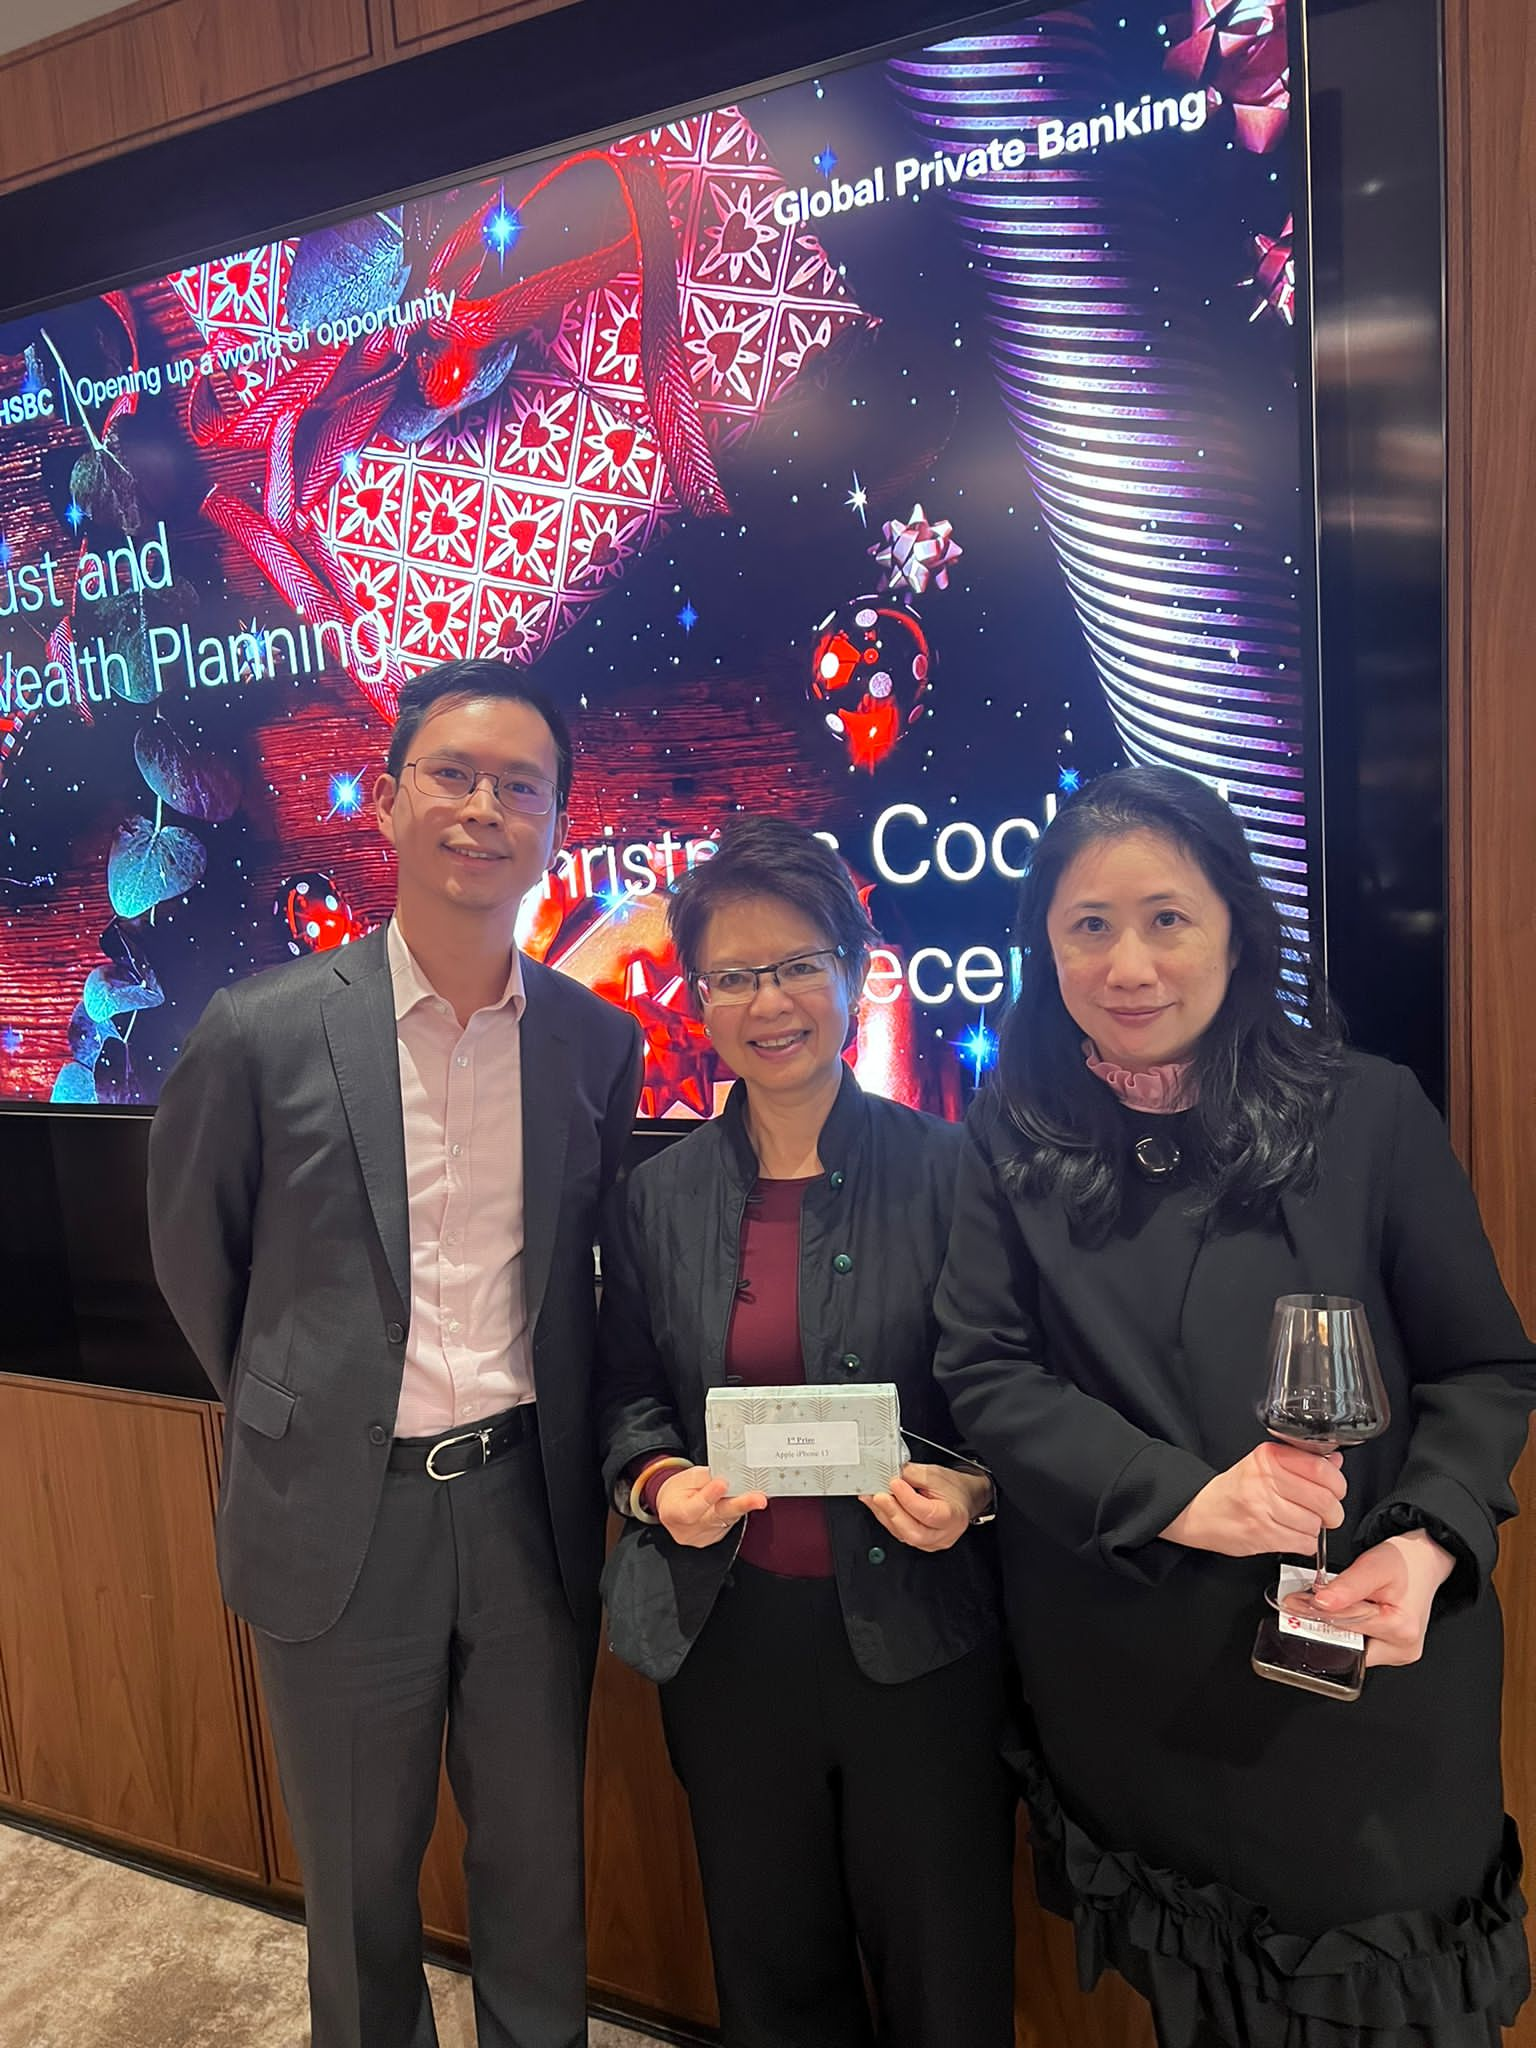
左起:本所合伙人罗启峰律师、傅景元律师和林颖诗律师
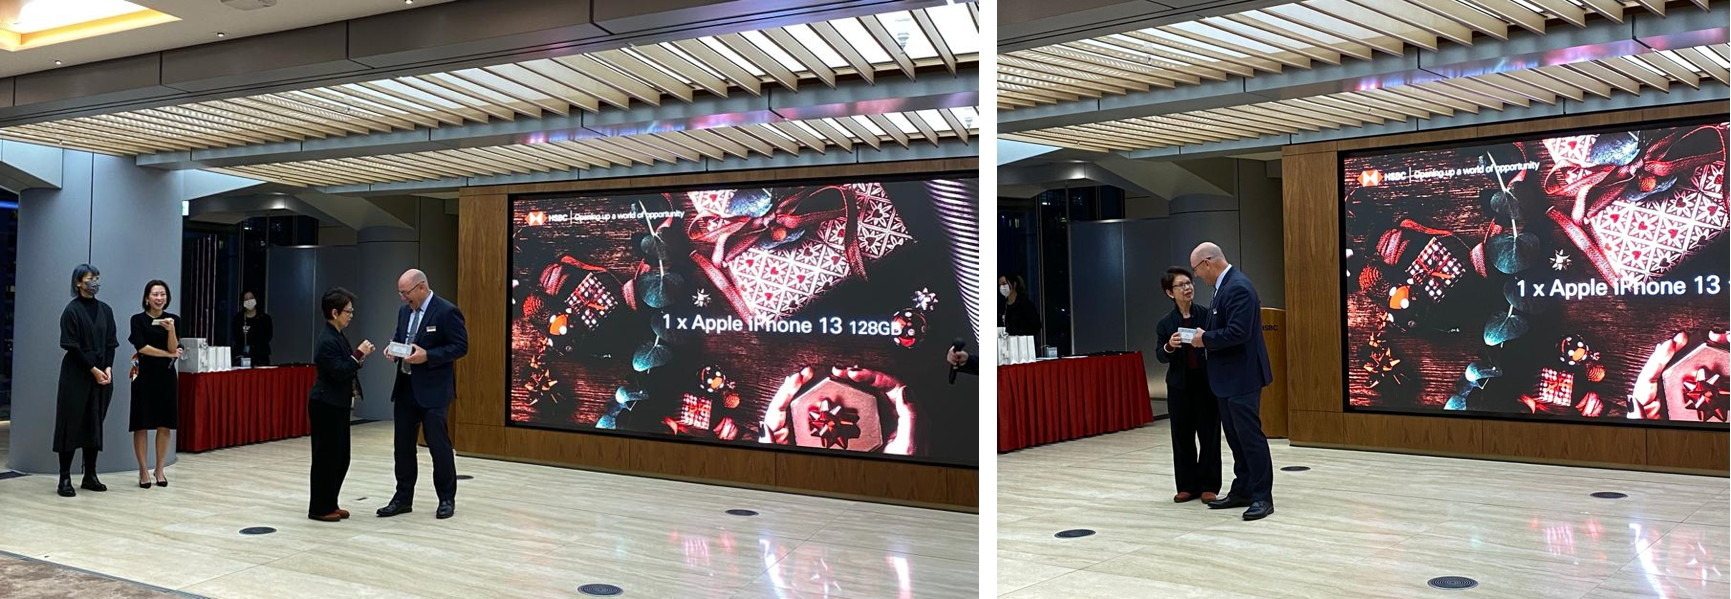
本所合伙人傅律师在抽奖中获得一等大奖。
本所藉此机会感谢汇丰环球私人银行的邀请,共度一个美好的晚上。
2021年12月10日, 本所合伙人罗启峰律师获邀为「民法典背景下渉外婚姻家事业务探究」论坛担任主讲嘉宾。本次论坛由青岛市律师协会婚姻家庭与财富传承委员会主辨, 并就两地婚姻之法律问题展开分享和讨论。本所罗律师以「两地婚姻家庭案件之相互认可及执行问题」为题,阐释了两地家事判决的执行的限制﹐和《关于内地与香港特别行政区法院相互认可和执行婚姻家庭民事案件判决的安排》和《内地婚姻家庭案件判决(相互承认及强制执行)条例》(第639章)之相关法例条文。
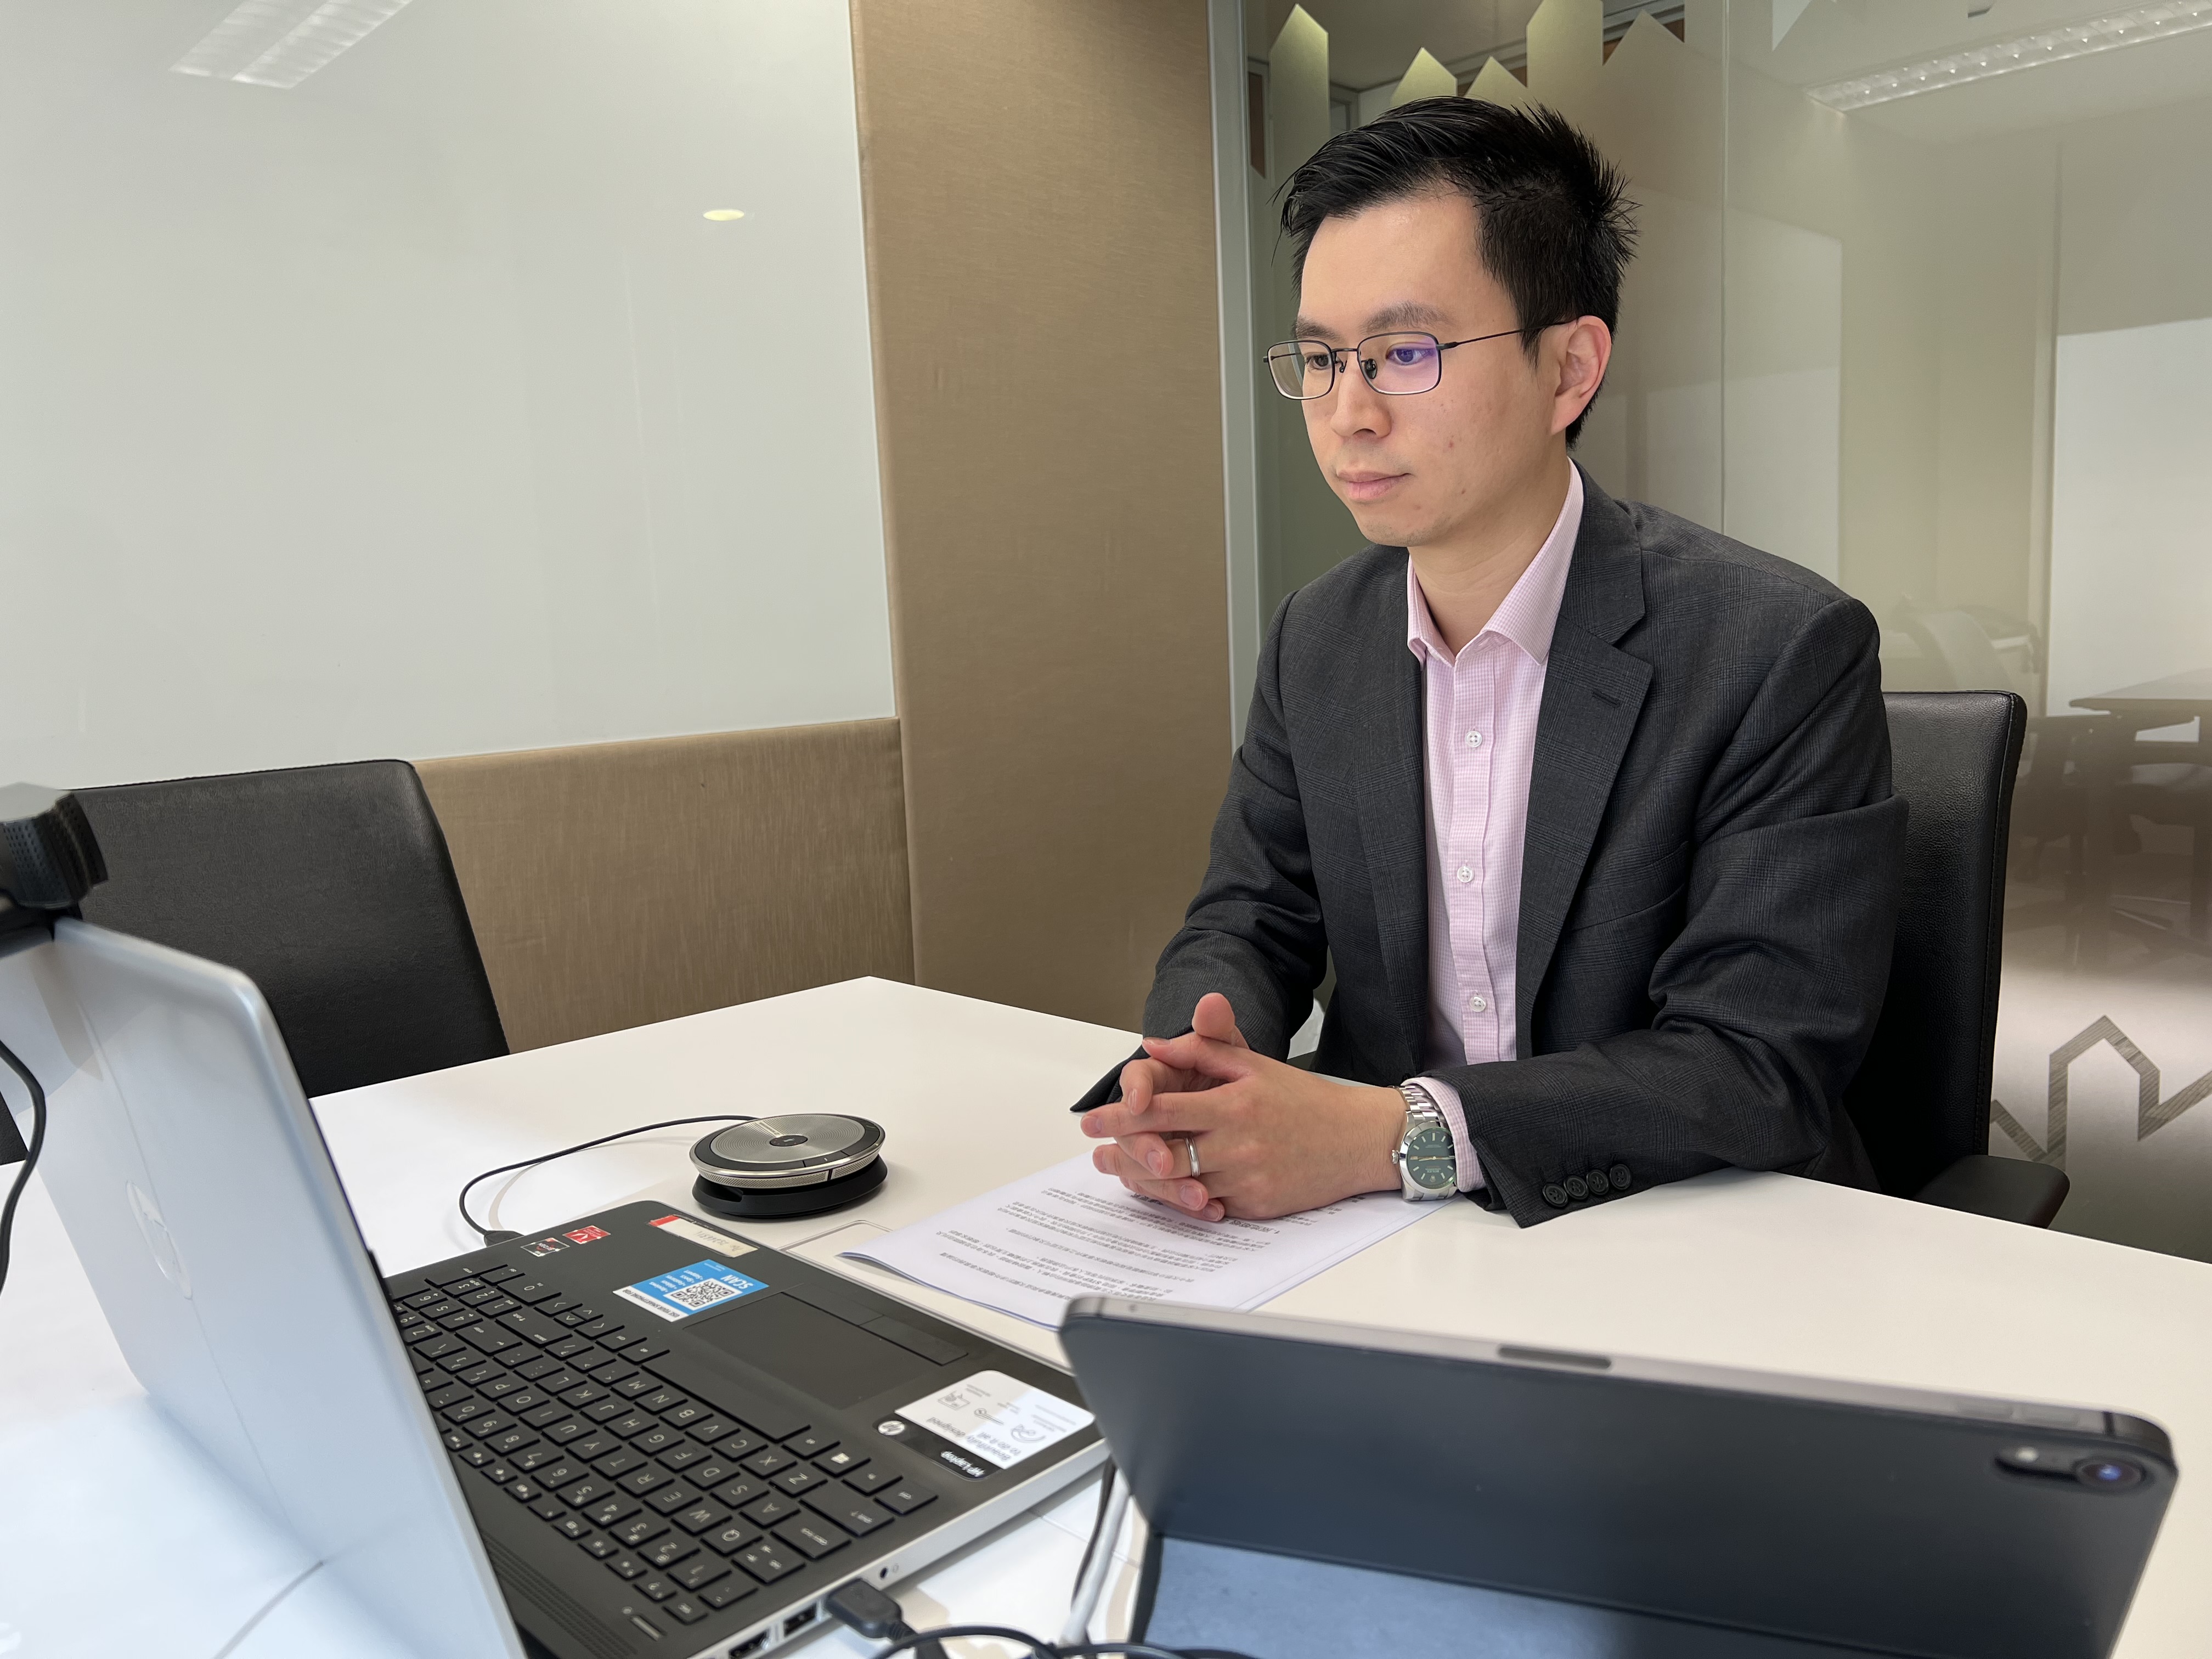
本所合伙人罗启峰律师获邀为「民法典背景下渉外婚姻家事业务探究」论坛担任主讲嘉宾。
如阁下欲了解更多详情,请联络本所罗启峰律师。
背景介绍
2021年11月19日,香港联合交易所有限公司(「联交所」)就优化及简化海外发行人上市制度的建议发表谘询总结(「谘询总结」)。经修订的《香港联合交易所有限公司证券上市规则》(《上市规则》)和新指引材料将于2022年1月1日起生效。
上述建议获得公众的广大支持。因此,联交所将在2021年3月31日采纳谘询文件的所有优化及简化海外发行人上市制度的建议并稍作修改(「谘询文件」)。本文将摘录我们在2021年4月发布关于联交所谘询文件之最新跟进消息。本文所用术语的含义与谘询总结和谘询文件中的定义相同。
综上所述,修订后的上市制度将建基于下列内容:
上市制度修订的要点概括:
海外发行人上市制度修订的要点如下:
核心股东保障水平
双重主要上市
由于这些发行人是申请双重主要上市,而不是第二上市,因此不会有自动豁免。所以,他们须完全遵守《上市规则》所有规定(按个别情况而获豁免的除外)。若申请人的不同投票权架构极端不符合管治规范,联交所保留权利可全权以不适合上市为由拒绝申请人。
第二上市要求
准则 A
准则 B
第二发行人由第二上市转移至主要上市
分析和启示
修订后的上市制度从整体上优化及简化了联交所对海外发行人的上市安排。它阐明了适用的要求,从而鼓励在其他地方主要上市的海外发行人探索在联交所申请双重主要上市或第二上市的可能性。对于以大中华区为重心的发行人来说,一些限制性较强的上市要求已被撤销,预计这将吸引更多在美国上市的大中华发行人回流中国地区,在联交所寻求第二上市。
如有任何疑问或获取更多信息,请联系我们的合伙人张源辉律师。
本新闻简讯仅供参考之用。本新闻简讯之内容不构成亦不应被视为法律意见。对于任何因根据或倚赖本文件所载资料所作决定,行动或不行动而引致的损失或损害,史蒂文生黄律师事务所概不负责。
[1] 《上市规则》关于海外发行人的注册或成立司法权区为股东提供的保障必须至少相当于香港所提供保障水平的规定
[2] 《关于海外公司上市的联合政策声明》由交易所和证券及期货事务监察委员会于2007年首次联合发布,于2013年9月27日更新,最后于2018年4月30日修订
[3] 《上市规则》第19C.13条的规定,指若大中华发行人的上市股份交易已大部分永久转移到联交所市场,联交所即视该发行人犹如双重主要上市,故自动豁免亦立即不再适用于有关发行人
本所合伙人曾浩贤律师凭其在志愿服务领域的持续贡献,获香港律师会颁授2021年杰出社会服务及公益律师奖金奖,以嘉许他们在公益法律服务及社区工作方面的贡献。该奖项旨在表彰和展示香港律师对社会的付出,曾律师已连续七年获此殊荣。

如阁下有任何查询或想了解更多详情,请联络本所合伙人曾浩贤律师。